;)
;)
;)




 이미지 확대보기
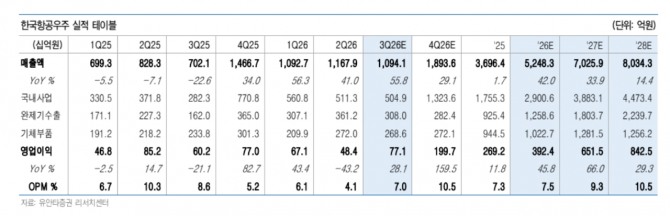
백종민 유안타증권 연구원은 "2분기부터 발생한 LAH 납품 차질이 3분기까지 지속된 것에 기인한다"면서 "다만 기존 예정 스케줄 대비 KF-21 1대를 추가 인도하면서 매출 공백을 일부 만회한다"고 파악했다.
아울러 "다만 4분기부터 국내외 수주 흐름이 개선되고 한국형 전투기 KF-21의 첫 수출 계약이 가시화하면서 중장기 성장세는 이어질 것"이라고 부연했다.
 이미지 확대보기
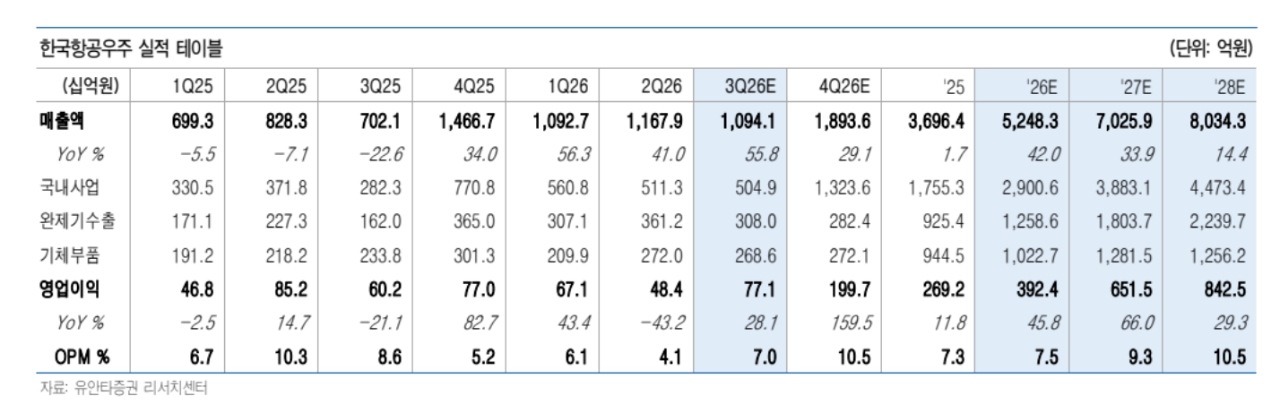
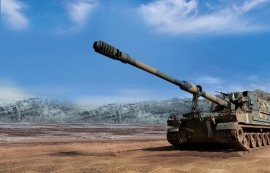
한국항공우주의 3분기 연결 기준 매출액은 전년 동기 대비 55.8% 증가한 1조941억원, 영업이익은 28.1% 늘어난 771억원으로 추정했다. 매출액은 시장 컨센서스인 1조2552억원을 12.8%, 영업이익은 컨센서스 819억원을 5.9% 밑도는 수준이다.
백 연구원은 "실적 부진의 주요 원인은 LAH 납품 지연"이라며 "2분기부터 발생한 생산 및 납품 차질이 3분기에도 이어지면서 당초 예상했던 국내 사업 매출이 일부 이연된 것으로 분석했다"고 짚었다.
또한 “UAE와의 350억달러 규모 방산 협력 내 높은 비중을 차지하는 KF-21 공동 개발 및 도입 사업도 근시일 내 구체화될 것으로 기대된다”고 밝혔다.
KF-21의 첫 수출 계약이 체결되면 다른 국가로의 확장 가능성도 커질 것으로 내다봤다. 유안타증권은 필리핀 최대 40대, 말레이시아 약 30대 규모의 KF-21 도입 가능성에 주목했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.