;)
;)
;)




 이미지 확대보기
김도엽 유안타증권 연구원은 "전 부문의 견조한 수익성은 3분기에 이어 4분기에도 지속될 것"이라며 "연간 수주 가이던스 상향분은 대형 수주 5건의 약 50% 수준만 반영한 것으로, 수주가 가시화됨에 따라 가이던스 초과 달성 및 실적 추정치 상향 가능성 또한 있다"고 분석했다.
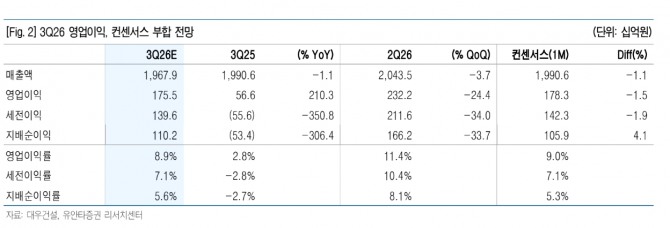
대우건설의 3분기 연결 기준 매출액은 1조9679억원으로 전년 동기 대비 1.1% 감소하나, 영업이익은 1755억원으로 210.3% 증가할 것으로 추정했다. 매출액과 영업이익 모두 시장 컨센서스(매출액 1조9906억원, 영업이익 1783억원)에 부합하는 수준이다.
 이미지 확대보기
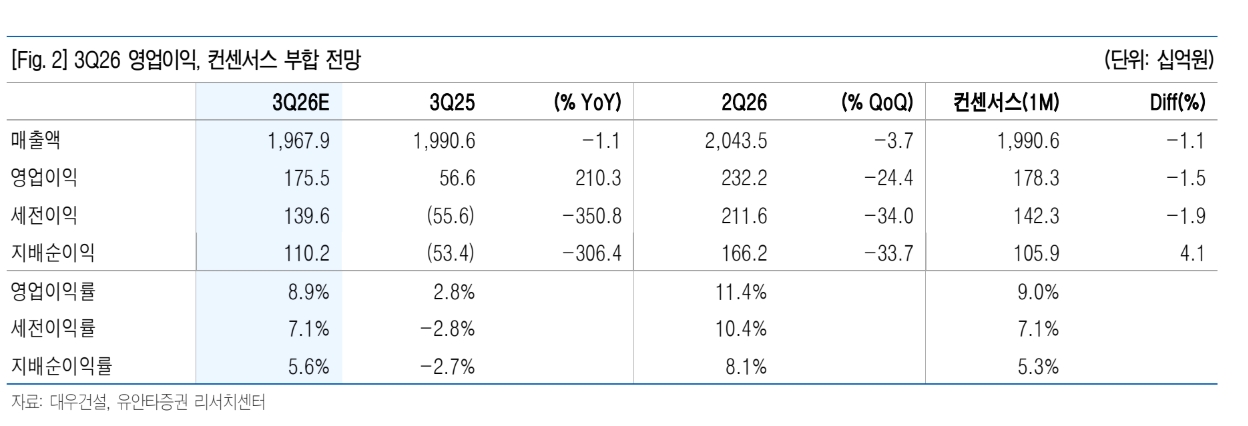
김 연구원은 "4분기에는 대규모 수주 모멘텀이 가시화될 전망"이라며 "3분기 말 기준 누적 신규 수주는 약 12조원으로 2분기에 상향 조정한 연간 가이던스(27조원)의 44% 수준에 머물렀으나, 4분기 대형 수주 파이프라인 5건이 대기하고 있다"고 짚었다.
기대되는 대형 프로젝트는 △체코 두코바니 원전 △파푸아뉴기니 LNG 중앙가스처리시설(CPF) △나이지리아 인도라마(Indorama) 신규 비료 공장 △모잠비크 LNG 에어리어 4 △한국 가덕도 신공항 기반공사 등이다. 이 중 모잠비크 LNG는 지난 8월 낙찰의향서(LOI)를 수령했고, 파푸아뉴기니 LNG 역시 같은 달 우선협상대상자로 선정된 상태다.
김 연구원은 "대우건설의 2026년 연간 매출액을 7조9706억원, 영업이익을 8674억원"이라며 "2025년 대규모 영업손실(-8154억원)을 기록한 이후 흑자 전환에 성공하는 흐름"이라고 판단했다. 이어 "2027년에는 매출액 8조7874억원, 영업이익 8185억원을 기록하며 안정적인 이익 창출력을 이어갈 것"이라고 내다봤다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.