;)
;)
;)




 이미지 확대보기
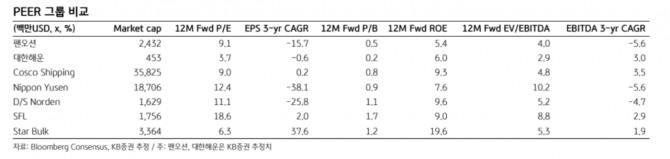
팬오션의 올해 3분기 영업이익을 1932억원으로 전년 동기 대비 54.3% 증가할 것으로 추정했다. 이는 시장 전망치와 KB증권의 기존 추정치를 각각 1.7%, 15.2% 웃도는 수준이다.
강성진 KB증권 연구원은 “전쟁으로 인한 해운 네트워크 교란 등으로 초대형 원유운반선(VLCC)은 물론 제품선과 벌크선 운임까지 급등해 영업이익이 기존 예상을 상회할 것”이라며 "운임 강세에 힘입어 올해 연간 실적 전망치도 높아졌다"고 분석했다.
 이미지 확대보기
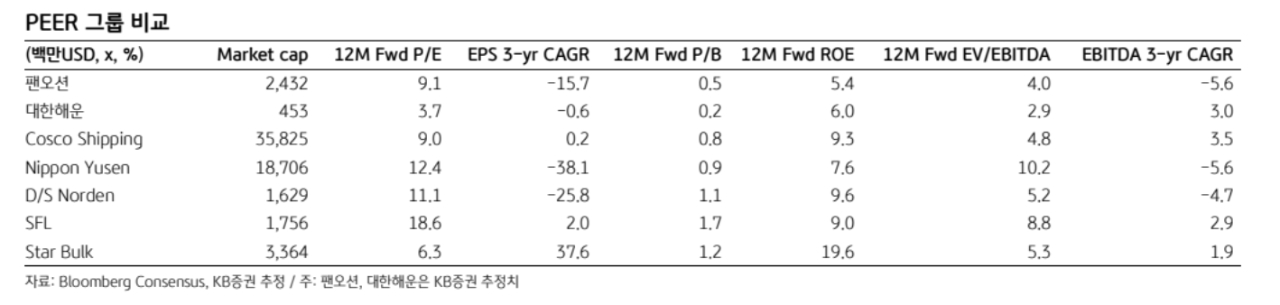
팬오션의 올해 영업이익을 7559억원으로 전년 대비 53.7% 증가할 것으로 전망했다. 기존 추정치보다 18.4% 상향한 수치다. 강 연구원은 "주요 해상 운임 지표가 예상보다 높은 수준을 기록하면서 4분기 영업이익도 기존 전망을 크게 웃돌 것"이라며 "반면 내년부터는 실적이 둔화할 것"이라고 예상했다.
또한 “해상 운임의 정점이 지나가고 있다고 판단해 팬오션의 2027년 영업이익 전망치를 기존보다 0.4% 하향한다”며 "특히 선박 발주 급증에 따른 공급 과잉 가능성이 우려된다"고 덧붙였다.
올해 1~9월 글로벌 벌크선과 탱커선 발주량은 전년 동기 대비 각각 4.3배, 2.4배로 늘었다. 강 연구원은 "발주된 선박들은 향후 3년 이내 집중적으로 인도될 예정이어서 선박 공급 증가가 운임과 수익성에 부담으로 작용할 수 있다"면서 “현재 발주된 선박들이 시장에 인도될수록 공급 과잉으로 인해 선박의 수익성은 하락할 것”이라고 추측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.