;)
;)
;)




 이미지 확대보기
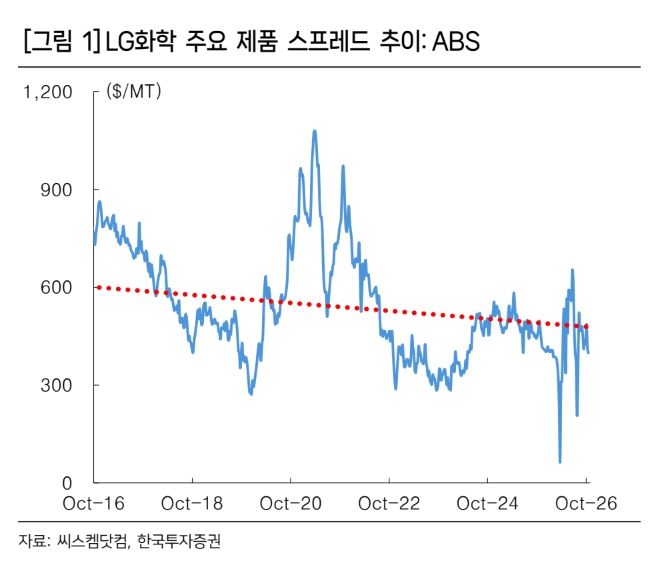
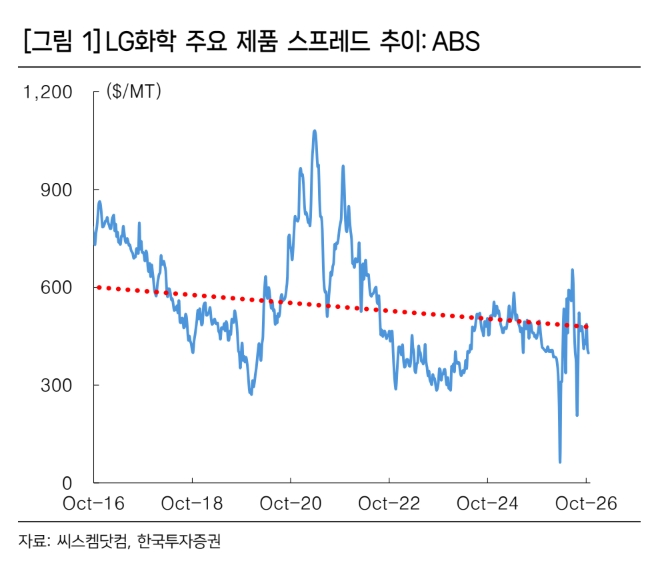
이충재 연구원은 "LG에너지솔루션의 지분 가치를 감안할 때 현재 시가총액은 과도하게 낮은 수준"이라며 "석유화학 사업부 수익성은 수요 부진과 원재료 가격 상승으로 2분기 대비 크게 악화했을 것으로 예상되는 가운데 석유화학 부문의 매출이 5조1000억원, 영업손실은 1379억원이 될 것"이라고 내다봤다
LG화학이 3분기에 매출 16조5000억원, 영업이익 6325억원을 기록할 것으로 추산했다.
 이미지 확대보기
이 연구원은 "LG에너지솔루션의 3분기 전사 설비 가동률은 60% 후반대로 추정된다"며 "미국 전기차 판매 부진에도 ESS(에너지저장장치)용 배터리 판매량이 늘어난 덕분"이라고 짚었다. 아울러 "ESS 부문은 하반기를 시작으로 세계 이차전지 수요는 전기차보다 ESS 부문이 커질 것"이라며 "ESS 수요 증가로 LG화학의 첨단 소재 부문 실적 개선세는 2027년에도 계속될 것"이라고 전망했다.
지난 26일 종가 기준 LG에너지솔루션의 시가총액은 87조5000억원이다. 이에 대해 이 연구원은 "LG화학의 LG에너지솔루션 보유 지분 가치를 감안할 때 16조원에 미치지 못하는 현재 시총은 과도하게 낮은 수준"이라고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.