;)
;)
;)




전일 14% 급락 이후 반등…골텐스 인수로 추가 성장 기회 확보
 이미지 확대보기
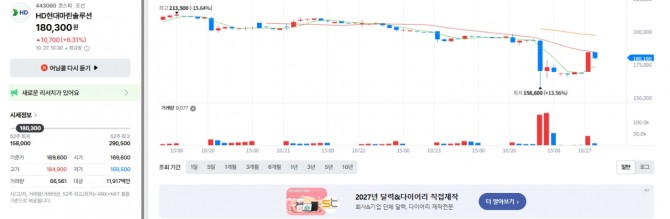
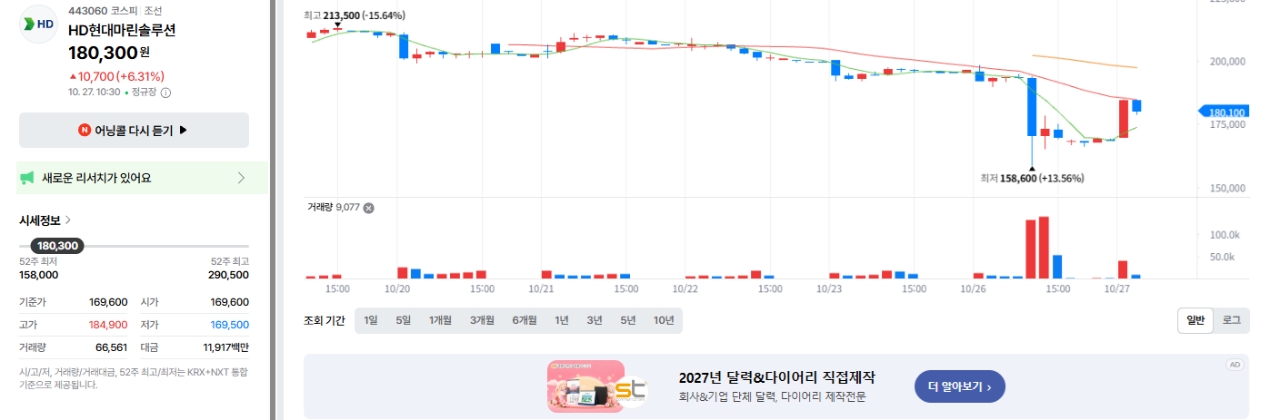
27일 한국거래소에 따르면 이 날 오전 10시 30분 기준 HD현대마린솔루션 주가는 전 거래일 대비 6.31%(1만 700원) 오른 18만 300원에 거래되고 있다. 전일 종가 기준 14.35%(2만 8200원) 급락에 따른 기저효과로, 장중 8% 이상 급등하며 18만 4900원까지 오르기도 했다.
앞서 HD현대마린솔루션은 3분기 연결 기준 매출액 6501억원, 영업이익 957억원을 기록했다고 밝혔다. 이는 전년 동기 대비 각각 26.7%, 2.2% 신장한 수치다. 당기순이익은 59.1% 감소한 326억원이다.
영업이익은 Goltens 인수비용 90억원, 평균환율 하락효과로 전분기 대비 50억원 기저효과 반영, 영업외 외환관련 손익 등으로 140억원 손실이 발생하면서 시장 기대치를 밑돌았다.
 이미지 확대보기
낮아진 이익 체력에 증권가들도 눈높이를 낮추고 있다. 실적 발표 이후 증권사 7곳이 목표 주가를 하향했다.
가장 낮은 목표주가를 제시한 곳은 교보증권이다. 교보증권은 기존 27만 5000원에서 18만 4000원으로 33% 이상 내렸다.
조혜빈 교보증권 연구원은 "환헤지를 하지 않는 상황에서 분기 평균 환율이 1502원에서 1418원으로 5.6% 하락해 달러 매출의 원화 환산액이 줄었고, 2분기 고환율에 매입한 원재료가 3분기 원가에 반영됐다"고 말했다.
다만, 골텐스 인수로 추가 성장 기회는 확보했다는 평가다. HD현대마린솔루션은 지난 10월 12일 별도의 공시를 통해 미국 골텐스를 인수하기로 했다고 밝혔다.
정동익 KB증권 연구원은 "골텐스는 유럽, 중동, 아시아, 북미 등 15개국 28개 서비스 거점을 통해 연간 5500여척의 선박에 서비스를 제공하고 있는 만큼 인수 후 네트워크를 활용해 AM솔루션 부문의 추가성장 기회를 확보할 수 있을 것으로 기대된다"고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.