;)
;)
;)




 이미지 확대보기
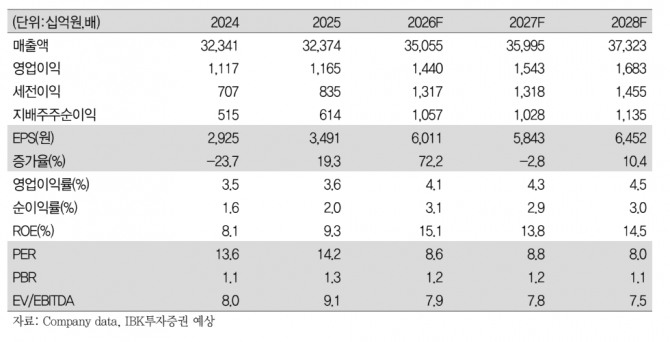
포스코인터내셔널의 3분기 영업이익은 4007억원으로 시장 기대치인 3888억원을 상회했다. 에너지부문 영업이익은 2391억원으로 전 분기 대비 5.8% 증가하며 전체 실적을 방어했다 .
 이미지 확대보기
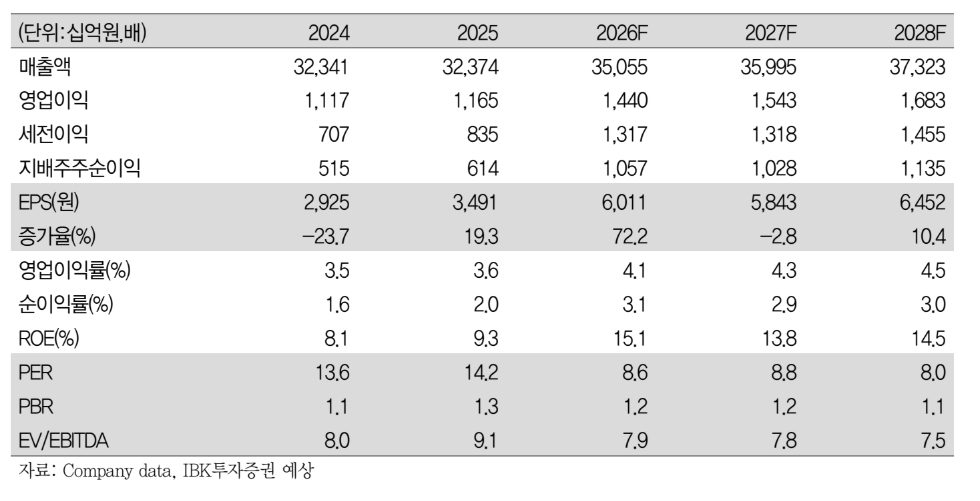
이동욱 IBK투자증권 연구원은 "세넥스 영업이익은 551억원으로 전년 동기 대비 두 배 이상 증가했다"면서 "발전사업 영업이익도 전력판매단가 상승에 힘입어 전 분기 375억원에서 852억원으로 확대됐다"고 분석했다.
또한 "에너지사업 내 이익원이 다양해지면서 개별 사업의 실적 변동성을 흡수할 수 있는 기반이 강화됐다"면서 "반면 소재 등 부문 영업이익은 1681억원으로 전 분기 대비 18.2% 감소한 가운데 철강과 소재바이오 사업이 환율 영향으로 부진했지만 인도네시아 팜 사업은 성장세를 이어갔다. 농장 인수와 생산관리 개선에 힘입어 837억원의 영업이익을 기록했다"고 덧붙였다.
미얀마 가스전의 이익 감소를 호주 세넥스 증산과 발전 수익성 개선이 상쇄했다고 짚었다. 이 연구원은 “에너지사업 내 이익원이 다변화되면서 개별 사업의 변동성을 흡수하는 체력이 강화되고 있다는 점이 긍정적”이라며 “세넥스 증산과 팜 사업의 이익 기여 확대에 주목할 필요가 있다”고 판단했다.
아울러 "추가 성장 기반도 마련되고 있다"면서 "11월 준공 예정인 광양 제2LNG터미널과 11월 말 거래 종결을 목표로 하는 미국 가스자산 인수가 대표적ㅇ 로 LNG 인프라 확충과 해외 가스자산 확보가 맞물리면서 에너지사업의 성장 기반이 확대될 것"이라고 기대했다.
유럽 가스 가격 급등도 포스코인터내셔널의 새로운 수익 기회로 꼽았다. 유럽의 LNG 확보 경쟁이 아시아 가격까지 끌어올리는 상황에서 미국산 장기계약 물량의 조달 경쟁력이 부각될 수 있기 때문이라고 이 연구원은 분석했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.