;)
;)
;)




 이미지 확대보기
손현정 유안타증권 연구원은 "미국 중심의 765킬로볼트(kV) 초고압 변압기 수주 확대로 2027년 이후 실적 성장 가시성이 한층 높아졌다"고 짚었다.
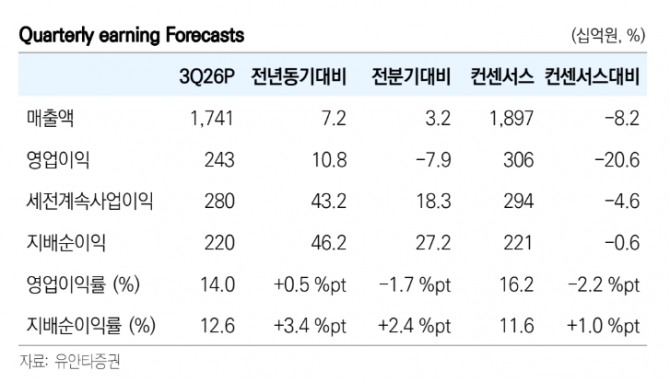
효성중공업의 3분기 연결 기준 매출액은 전년 동기 대비 7.2% 증가한 1조7406억원, 영업이익은 10.8% 늘어난 2435억원(영업이익률 14.0%)을 기록했다. 당사 추정치를 7.5% 밑돌았다.
 이미지 확대보기
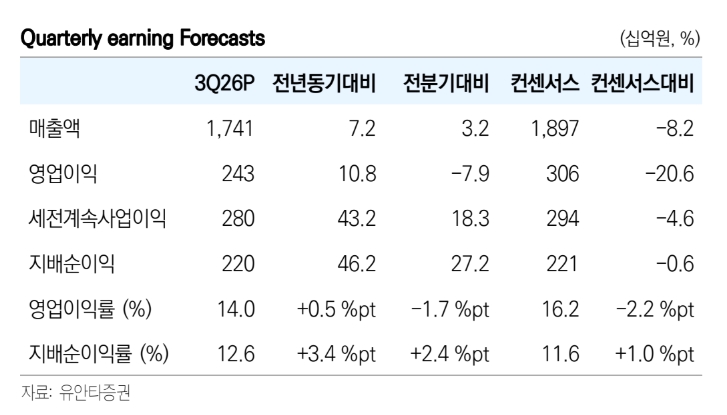
손 연구원은 "실적이 일시적으로 둔화된 배경으로는 대외 물류 변수와 건설 원가 상승"이라며 "중공업 부문 영업이익은 2357억원(영업이익률 19.8%)을 기록했는데, 미국 태풍에 따른 물류 차질과 중동·영국의 납기 조정으로 미국 원전 발전사업자향 고마진 가스절연개폐장치(GIS) 약 1400억원을 포함해 총 2600억~2700억원 규모의 매출이 4분기로 이연됐다"고 분석했다.
아울러 “이 물량이 정상 반영됐다면 중공업 영업이익은 3000억원을 웃돌았을 것”이라며 “건설 부문 역시 특정 현장에서 약 400억원의 원가 상승이 발생했으나 다른 프로젝트의 이익으로 상쇄돼 순영향은 약 225억원 수준이었으며, 추가적인 비용 확대 가능성은 낮다”고 덧붙였다.
효성중공업의 4분기 실적 반등 폭이 매우 가파를 것이라고 전망했다. 손 연구원은 “4분기 중공업 영업이익은 4000억원을 넘어서며 분기 최대 실적을 갈아치울 것”이라며 “고마진 GIS 물량과 미국·유럽 추가 매출이 본격화되면서 수익성이 크게 개선될 것”이라고 내다봤다.
또한 “중장기 핵심 성장 동력으로는 급증하는 765kV 초고압 전력기기 수요를 꼽는다"면서 "3분기 중공업 신규 수주는 전년 동기 대비 122% 급증한 3조2300억원, 수주잔고는 71% 증가한 18조9000억원으로 역대 최고치를 경신했다"고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.