;)
;)
;)




자동차 OEM 수요 둔화 속 반도체·전자 등 비자동차 부문 급성장
2분기 북미 로봇 주문 8940대, 총주문 금액 6억 2200만 달러 기록
협동로봇과 헬스케어·전자 공정 중심의 장기 자동화 투자 가속화
2분기 북미 로봇 주문 8940대, 총주문 금액 6억 2200만 달러 기록
협동로봇과 헬스케어·전자 공정 중심의 장기 자동화 투자 가속화
 이미지 확대보기
미국 첨단자동화협회(A3)가 발표한 최신 보고서에 따르면, 올해 상반기 북미 로봇 시장은 대형 자동차 제조사(OEM)의 수요 둔화에도 불구하고 반도체와 전자, 생명과학 등 일반 산업 분야의 강력한 성장세가 이를 상쇄하며 견조한 흐름을 나타냈다.
더 로봇 리포트는 8월 12일(현지시각) 북미 로봇 시장이 완성차 부진을 일반 산업 수요로 극복했다고 보도했고, 한국의 로봇 부품 및 자동화 솔루션 수출 기업들에게는 다변화된 글로벌 수요 대응이 새로운 과제로 부각됐다.
완성차 부진 상쇄한 비자동차 분야의 성장세
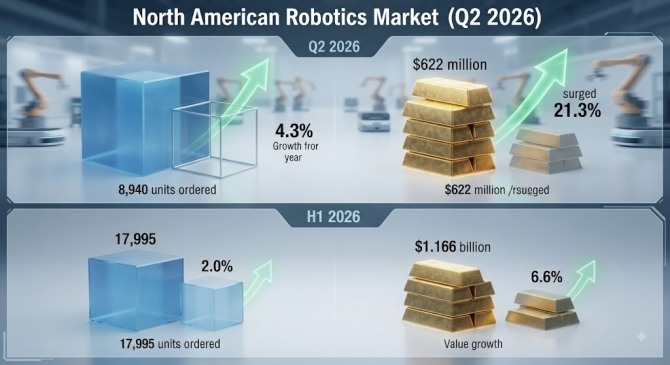
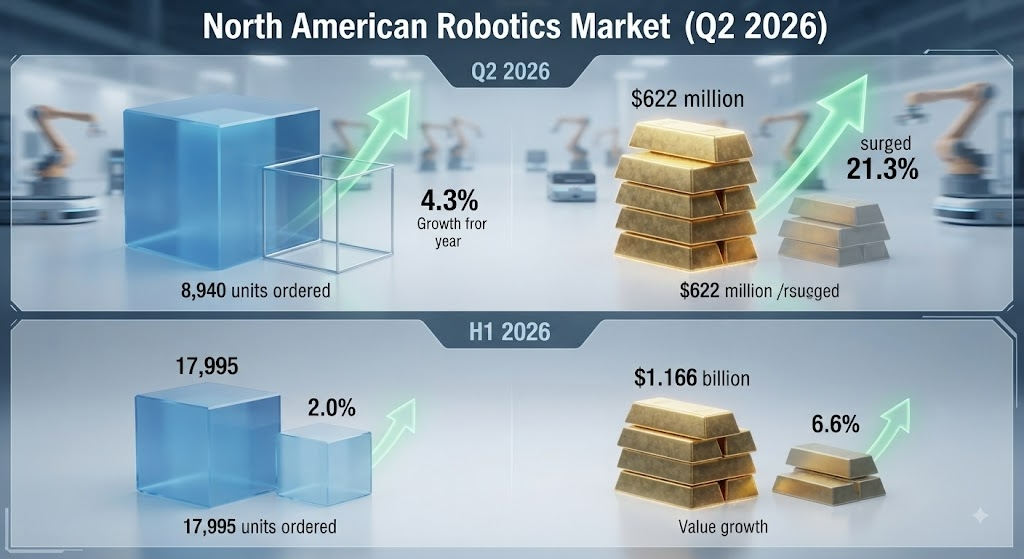
올해 2분기 북미 기업들은 지난해 동기 대비 4.3% 늘어난 8940대의 로봇을 주문했으며, 주문 금액은 21.3% 급증한 6억 2200만 달러(약 8823억 원)를 기록했다.
이를 합산한 올해 상반기 누적 주문량은 1만 7995대이며, 총주문 금액은 11억 6600만 달러(약 1조 6539억 원)로 집계됐다. 이는 전년 동기 대비 수량 기준 2.0%, 금액 기준 6.6% 증가한 규모다.
자동차 완성차 업계의 주문이 25% 감소하고 1분기 주문이 전년 동기 대비 거의 변동 없는 보합세를 보였음에도 불구하고, 비자동차 분야 고객이 2분기 전체 주문량의 56%를 차지하며 시장 다변화를 이끌었다.
산업별 상반기 주문 증가율을 살펴보면 반도체·전자·광학 분야가 35% 급증했고, 생명과학·제약·바이오메디컬 분야가 32% 늘어났다.
이어 자동차 부품은 24%, 식품·소비재는 17%, 플라스틱·고무는 6%, 기타 산업은 6%, 금속·금속가공은 3% 순으로 성장을 기록했다. 특히 2분기 단일 기준으로도 반도체·전자·광학은 38%, 자동차 부품은 20% 성장하며 활기를 이어갔다.
협동로봇 확산과 제조업 자동화 투자 지속
특히 헬스케어 분야 상반기 로봇 주문 중 협동로봇 비중은 43.7%, 전자 분야는 36.5%를 기록하며 인간과의 협업 공정 도입이 필수로 자리 잡았음을 입증했다.
대외 경제의 불확실성 속에서도 제조업 자동화 투자는 이어졌다. 미국 제조업 구매관리자지수(PMI)는 신규 주문과 생산 증가에 힘입어 6월까지 기준선인 50을 상회하며 6개월 연속 확장 국면을 유지했다. 미국 연방준비제도 데이터에서도 6월 제조업 생산은 전년 동기 대비 1.1% 증가한 것으로 나타났다.
A3(첨단자동화협회)의 알렉스 시카니 회원 및 비즈니스 인텔리전스 담당 부사장은 자동차 분야가 여전히 핵심적인 수요 동력이지만 다양한 산업군에서 고른 성장이 나타나고 있다고 평가했다.
대형 자동차 제조사 프로젝트의 집행 시점과 글로벌 경제 환경에 따른 영향은 향후 분기 실적을 통해 계속 점검될 예정이다.
진형근 글로벌이코노믹 기자 jinwook@g-enews.com