;)
;)
;)




 이미지 확대보기
하늘 NH투자증권 연구원은 "기존 중국 소프트웨어 중심 자동차(SDV) 선도 업체에서 도요타와 혼다 등 일본 업체로 비교 기업을 변경했다"면서 "현대차가 하이브리드차(HEV) 판매 확대를 통해 상대적으로 견조한 수익성을 유지하고 있다는 점을 고려했다"고 설명했다.
또한 “HEV 판매 확대에 따른 본업의 이익 방어력에 더해 로보틱스 등 신사업의 중장기 성장 옵션을 보유하고 있다”며 “본업의 상대적 경쟁력과 신사업 옵션 가치를 감안해 일본 피어 평균 대비 20%의 프리미엄을 적용했다”고 덧붙였다.
 이미지 확대보기
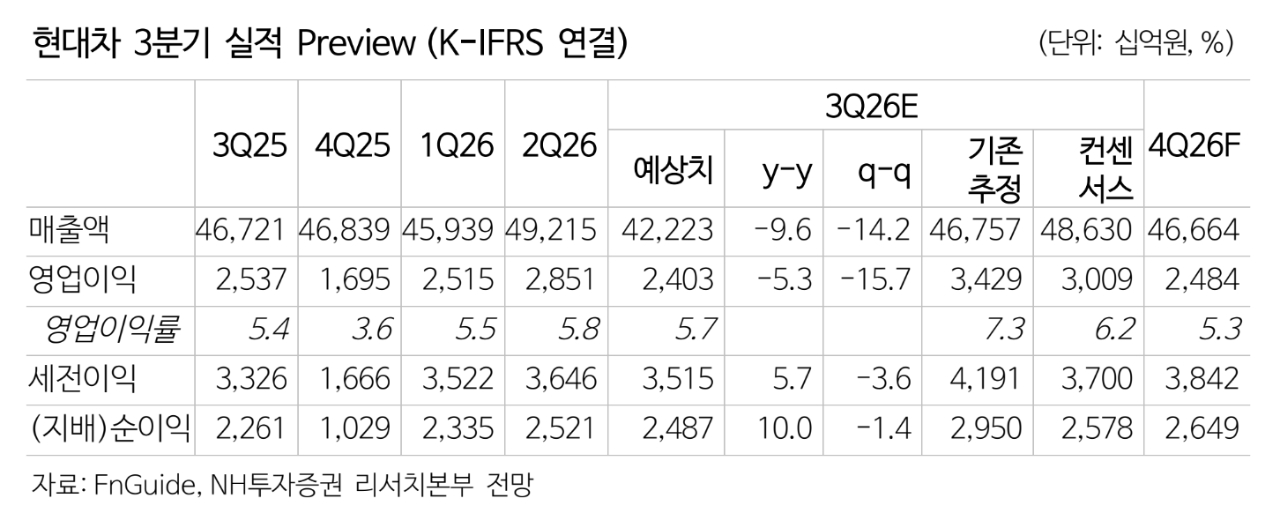
현대차의 올해 매출액 전망치는 기존 188조4760억원에서 184조410억원으로 2.4% 낮췄다. 영업이익 전망치는 11조2010억원에서 10조2530억원으로 8.5%, 주당순이익(EPS)은 5만498원에서 4만5880원으로 9.1% 하향했다.
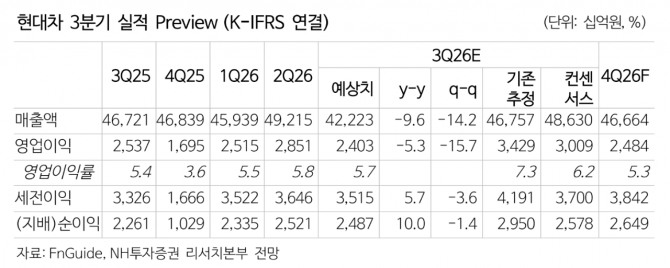
하 연구원은 "3분기 실적도 시장 기대치를 밑돌 것"이라며 "매출액은 전년 동기 대비 9.6% 감소한 42조2232억원, 영업이익은 5.3% 줄어든 2조4028억원으로 예상, 영업이익 시장 전망치인 3조90억원을 약 20% 밑도는 수준"이라고 분석했다.
아울러 "노조 파업에 따른 생산 차질과 원가 부담이 실적에 발목을 잡을 것으로 파업으로 일부 공장 가동이 중단되면서 약 5만5000대의 생산 차질이 발생했고 명절 연휴로 영업일수도 감소했다"면서 "상반기 원자재 가격 상승분이 제조원가에 반영되기 시작한 점도 수익성에 부담으로 작용할 전망"이라고 부연했다.
4분기에는 실적이 반등할 것으로 예상했다. 4분기 매출액은 46조6640억원, 영업이익은 2조4840억원으로 예측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.