;)
;)
;)




영업이익 전년比 371%↑…전분기比 51%↓
정유 8216억 흑자…석유화학 1238억 적자
대산 통합법인에 6000억 출자…고수익 제품 중심 운영
원유 도입 중동·비중동 각 50%…배당 계획 미확정
정유 8216억 흑자…석유화학 1238억 적자
대산 통합법인에 6000억 출자…고수익 제품 중심 운영
원유 도입 중동·비중동 각 50%…배당 계획 미확정
 이미지 확대보기
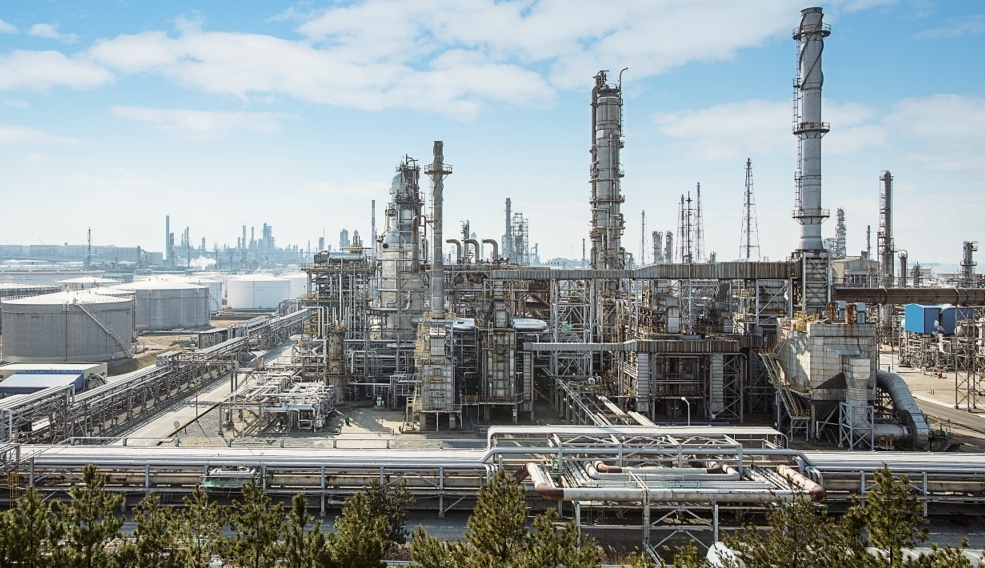
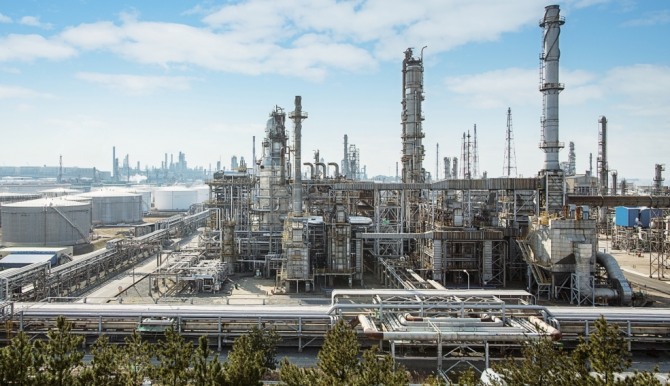
HD현대오일뱅크는 3분기 연결기준 매출 10조437억 원, 영업이익 9009억 원을 기록했다고 28일 밝혔다. 전년 동기 대비 매출은 37% 늘고 영업이익은 371% 증가했다.
전분기와 비교하면 매출은 6% 늘었지만 영업이익은 51% 감소했다. 상반기 지속됐던 유가 강세가 완화되고 원화 강세에 따른 환율 하락 효과가 반영된 영향이다. 분기 초 원재료 단가가 상승한 가운데 유가와 석유제품 가격이 하락하면서 정제마진도 일부 축소됐다.
사업 부문별로는 정유 부문이 매출 9조234억 원, 영업이익 8216억 원을 기록했다. 영업이익은 전년 동기 대비 258% 증가했지만 전분기와 비교하면 36% 감소했다.
석유화학 부문은 매출 5727억 원, 영업손실 1238억 원을 기록했다. 전년 동기 영업손실 877억 원보다 적자 규모가 확대됐으며 전분기 영업이익 3594억 원에서 적자로 돌아섰다. 다만 HD현대케미칼이 지난달 연결 대상에서 제외되면서 이번 실적에는 7~8월 실적만 반영됐다.
HD현대오일뱅크는 이날 열린 올해 3분기 실적발표 컨퍼런스콜에서 “콘덴세이트 스플리터 등 정유 설비는 이익이 나는 부분이 맞다”며 “다만 석유화학 부문에서 발생하는 적자 폭이 더 크게 나타나고 있어 현 시점에는 적자가 발생한 것”이라고 설명했다.
HD현대오일뱅크는 석유화학 사업재편을 통한 수익성 개선을 추진하고 있다. 지난달 출범한 대산 석유화학 통합법인 에이치앤엘어드밴스드(H&L어드밴스드)에는 6000억 원을 출자했다. 통합법인은 수익성이 높은 제품을 중심으로 공장을 운영한다. 회사는 구조재편 효과가 향후 가시화할 것으로 보고 있다.
다만 글로벌 석유화학 시장의 공급과잉 해소 시점은 불확실하다고 봤다. 국내 사업재편으로 수급 여건이 점진적으로 개선될 것으로 기대하면서도 정상적인 수급 상황으로 돌아설 시점을 예측하기는 어렵다는 입장이다.
원유 도입과 관련해서는 3분기 기준 중동산과 비중동산 비중이 각각 50% 수준으로 큰 변동 없이 유지되고 있다고 설명했다. 상반기 중동전쟁으로 호르무즈 해협 통항에 차질이 발생한 뒤 사용한 정부 비축유는 상환을 완료했으며 관련 비용이 손익에 미친 영향은 미미하다고 밝혔다.
경유 수출 제한 완화와 관련해서는 “현재 정부와 관련 기관에서 경유 수출 완화를 검토 중인 것으로 알고 있다”고 말했다.
HD현대오일뱅크는 향후 정유시장에서 지정학적 위험에 따른 공급 차질과 연료 수요 증가로 양호한 정제마진이 이어질 것으로 전망했다. 반면 석유화학 부문은 원료 가격 강세와 글로벌 공급과잉에 따른 경쟁 심화가 수익성에 부담으로 작용할 것으로 내다봤다.
최유경 글로벌이코노믹 기자 choiyui@g-enews.com