;)
;)
;)




SK하이닉스 목표가 괴리 235만원·삼성전자는 42만원 차이
업황 호조 유지 의견 공통…주가 괴리·주주환원에서 엇갈려
업황 호조 유지 의견 공통…주가 괴리·주주환원에서 엇갈려
 이미지 확대보기
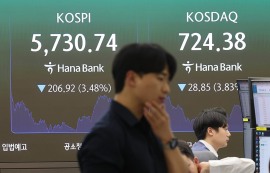
30일 금융투자업계에 따르면 지난 28일과 29일 SK하이닉스와 삼성전자 실적 발표 직후 일부 증권사들의 엇갈린 반응이 눈길을 끌었다.
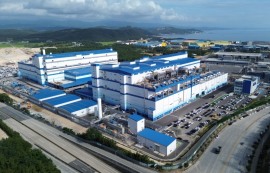
지난 28일 SK하이닉스는 3분기 매출액 104조 6155억원, 영업이익 83조 3338억원으로 전년 동기 대비 각각 327.9%, 632.1% 신장했다고 밝혔다. 당초 증권가에서 집계한 시장 전망치인 매출 약 98조 2257억원, 영업이익 약 76조 9640억원를 웃도는 수준이다.
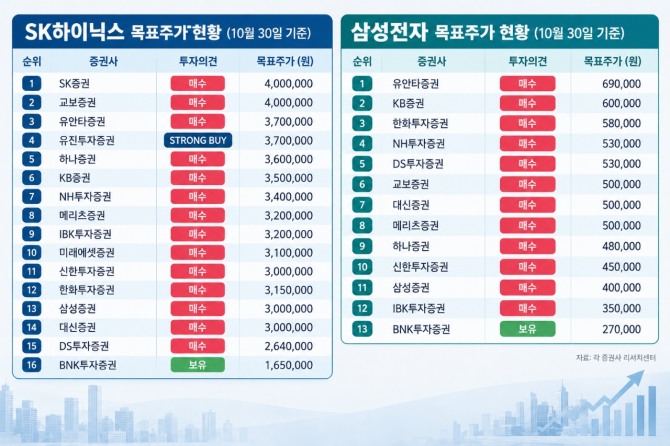
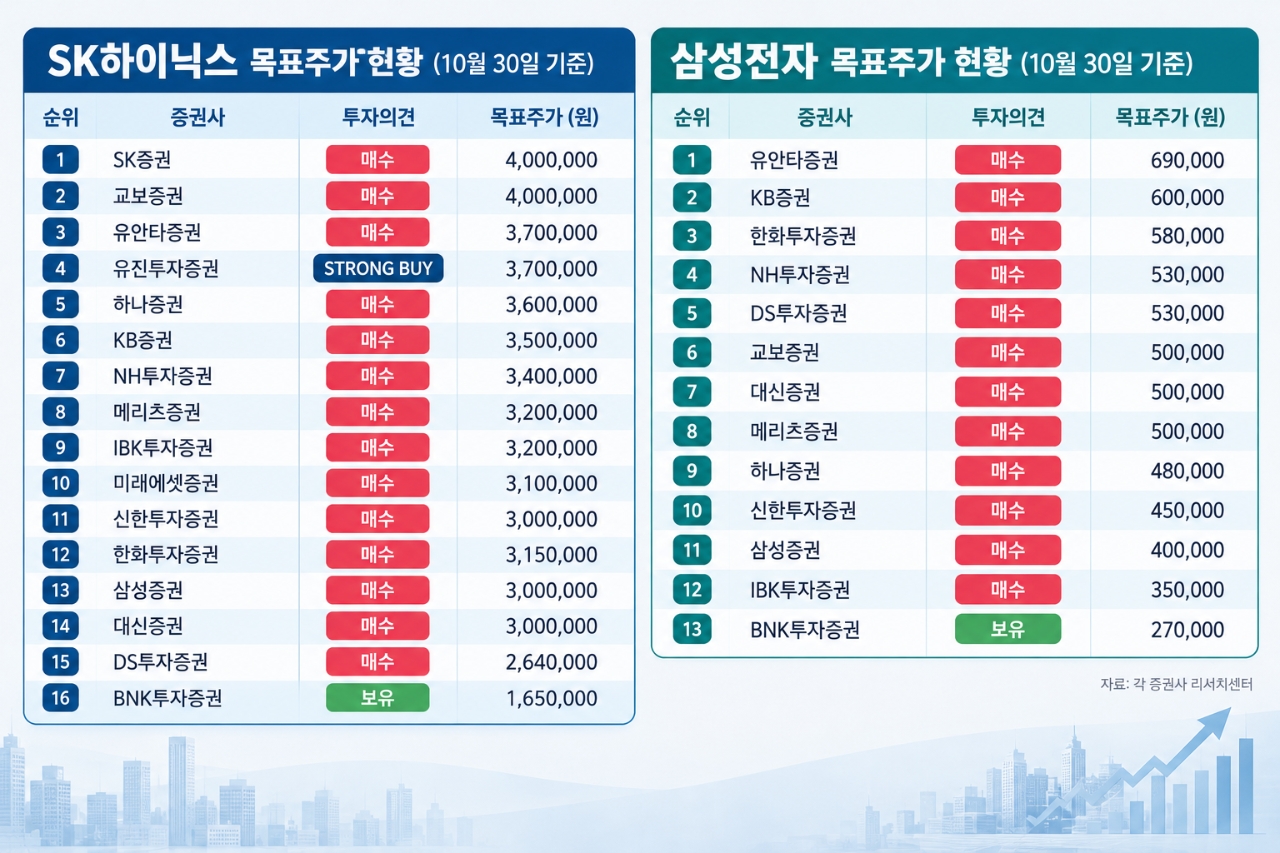
대다수 증권사는 업황 호조를 기대하며 종전 목표주가를 유지했지만, BNK투자증권(148만원→165만원), 유안타증권(330만원→370만원), 신한투자증권(270만원→300만원) 등 3곳은 목표주가를 상향 조정했다.
반면 KB증권과 IBK투자증권은 각각 목표가를 420만원에서 350만원으로, 400만원에서 320만원으로 하향 조정했다. 이는 고점대비 50% 주가 하락을 반영해 괴리율을 조정하려는 의도로 파악된다.
이런 가운데 SK하이닉스의 목표가 괴리도 최대 235만원까지 벌어졌다. SK증권과 교보증권은 가장 높은 400만원을 목표주가로 내건 반면, BNK투자증권은 165만원을 제시했다.
BNK투자증권은 반도체 산업 특유의 다운턴(하락기) 리스크를 더 무겁게 반영한 것으로 풀이된다. 이민희 BNK투자증권 연구원은 "AI 기업 신용위험은 고금리가 지속되는 한 다시 부각될 것이며, 향후 투자 싸이클 지속성에도 영향을 미칠 전망"이라고 말했다.
 이미지 확대보기
삼성전자 3분기 실적은 매출액 195조 2532억원, 영업이익 107조 4405억원으로 전년 동기 대비 각각 126.9%, 783.1% 신장했다. 실적은 시장 기대치에 대체로 부합했으나, 향후 배당과 자사주 소각에 어느정도 재원을 투입할 지 구체적인 규모를 확정하지 못하면서 주가는 조정을 받고 있다.
이런 가운데 IBK투자증권은 기존 46만원에서 35만원으로 하향 조정했다. 반면 유안타증권은 63만원에서 69만원으로 상향했다.
김운호 IBK투자증권 연구원은 "현재 주가는 실적 대비 지나치게 저평가된 수준으로 판단한다"며 " 주주환원 정책이 시장 기대치에 미치지 못하고, 경쟁사와 비교해도 선호도가 낮아질 것을 고려하면 주가 상승은 제한적일 것"이라고 말했다.
이민희 BNK투자증권 연구원도 "하반기 호실적과 내년 HBM 가격인상, 그리고 대규모 주주환원 시행이 주가하방 경직성을 지지하겠지만, 수요 모멘텀 둔화로 주가 상단은 제한된 박스권 흐름이 지속될 전망"이라고 내다봤다.
반면, 백길현 유안타증권 연구원은 "2028년까지 타이트한 수급이 이어질 가능성이 높아 과거 사이클 대비 실적 가시성이 크게 높아졌다"며 "2027년 1월 말 발표될 차기 주주환원 정책이 추가 모멘텀이 될 것"이라고 상반된 의견을 냈다.
목표주가는 유안타증권 69만원과 BNK투자증권 27만원으로 약 42만원 격차를 보였다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.