;)
;)
;)




독립사업부 신설하고 브랜드 유지…디지털 인력·기술 내부로 편입
IFRS17·K-ICS 등 자본 부담 대응…기존 고객 계약·서비스 그대로 제공
IFRS17·K-ICS 등 자본 부담 대응…기존 고객 계약·서비스 그대로 제공
 이미지 확대보기
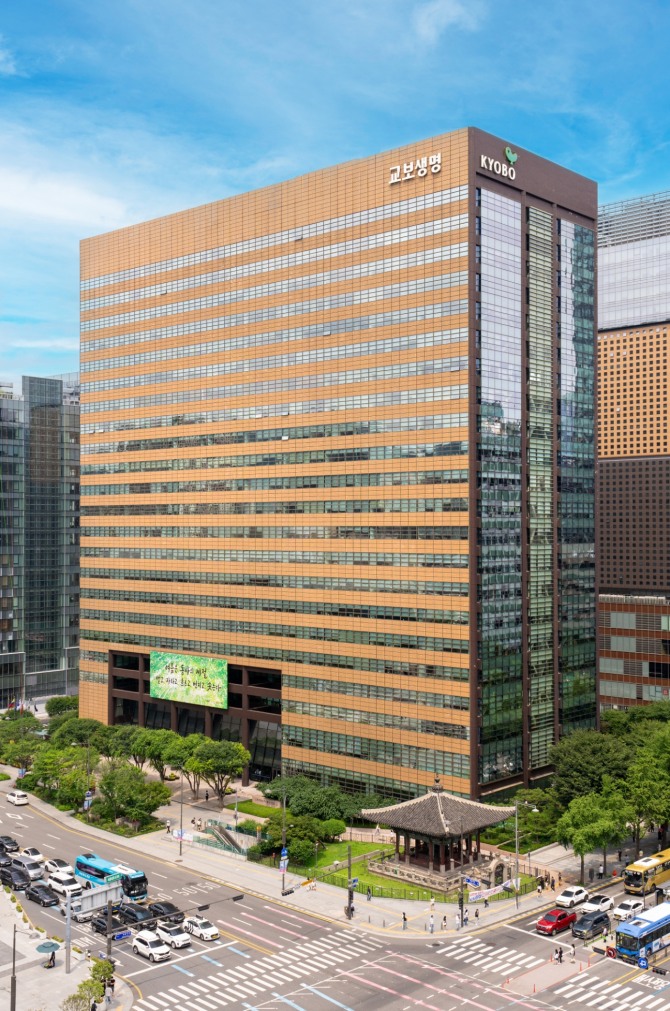
교보생명과 라이프플래닛은 15일 각각 이사회를 열고 합병안을 의결했다. 교보생명이 지분 100%를 보유한 자회사를 흡수하는 소규모 합병 방식으로, 주주총회 승인 대신 이사회 의결로 관련 절차를 진행한다.
두 회사는 금융당국에 합병 인가를 신청하는 등 후속 절차를 거쳐 내년 4월 합병을 마칠 예정이다.
라이프플래닛 고객은 합병 이후에도 기존 애플리케이션과 홈페이지를 통해 보험계약과 관련 서비스를 이용할 수 있다. 시스템 통합은 고객 불편을 줄이기 위해 단계적으로 진행한다.
2013년 출범한 라이프플래닛은 설계사를 거치지 않고 보험 가입부터 계약 유지, 보험금 청구까지 온라인으로 처리하는 인터넷 생명보험사다. 올해 6월 말 기준 고객은 약 23만명, 총자산은 5273억원이다. 올해 상반기 보험수익은 91억원, 지급여력(K-ICS) 비율은 162.97%로 집계됐다.
합병 배경에는 새 회계제도인 IFRS17과 신지급여력제도(K-ICS) 도입 등 규제 환경 변화가 영향을 미쳤다. 인공지능(AI)을 비롯한 신기술과 관련 인프라에 지속적으로 투자해야 하는 점도 고려됐다.
교보생명은 단기·소액·저축성보험을 주로 판매하는 디지털 생보사가 독립적으로 성장하는 데 구조적인 제약이 있다고 판단했다. 해당 상품만으로는 미래 수익 기반인 보험계약서비스마진(CSM)을 충분히 확보하기 어렵고 K-ICS 비율을 안정적으로 유지하는 데도 부담이 있다는 설명이다.
이에 따라 두 법인의 자본과 인력을 통합해 투자 효율성을 높이고, 라이프플래닛이 축적한 비대면 보험 운영 경험을 교보생명 사업 전반에 적용한다는 방침이다.
홍석경 글로벌이코노믹 기자 hong@g-enews.com