;)
;)
;)




JKL, 공개매각 한 차례 연기…잠재 원매자 접촉 이어가
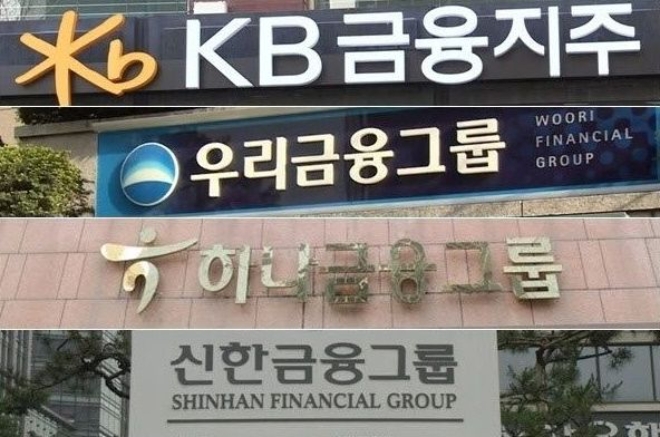
신한 단독협상 결렬 뒤 재참전 관심…하나·기업은행도 후보군
기업가치 1조원 안팎…매각가·추가 자본확충 부담이 흥행 변수
신한 단독협상 결렬 뒤 재참전 관심…하나·기업은행도 후보군
기업가치 1조원 안팎…매각가·추가 자본확충 부담이 흥행 변수
 이미지 확대보기

지난달 30일 금융권 등에 따르면 롯데손보 최대주주인 JKL파트너스와 매각 주관사 삼정KPMG는 당초 9월 말로 예상됐던 공개매각 일정을 10월 중순으로 늦추고 잠재 원매자들과 접촉을 이어가고 있다.
공개매각에 앞서 적절한 원매자를 찾을 경우 다시 단독 협상 방식으로 전환할 가능성도 열어둔 것으로 전해진다. 다만 현재까지 새롭게 입찰 의사를 공식화한 금융지주는 없는 것으로 알려졌다.
시장에서는 우선 신한금융의 재참전 여부에 관심이 쏠린다. 신한금융은 올해 하반기 JKL과 약 두 달간 롯데손보 인수를 위한 단독 협상을 진행했지만 가격에 대한 입장 차이를 좁히지 못하면서 협상이 중단됐다. 공개매각 과정에서 매각 조건과 가격 눈높이가 조정될 경우 다시 인수 여부를 검토할 가능성이 있다는 관측이 나오는 배경이다.
반면 한국금융지주는 지난 6월 롯데손보 인수 검토 사실을 밝힌 뒤 KDB생명 인수 우선협상대상자로 선정됐고, 우리금융도 동양생명과 ABL생명 인수를 통해 보험 포트폴리오를 확보한 상태다.
원매자 입장에서는 매각 가격과 인수 이후 추가 자본 투입 부담이 핵심 변수다. 롯데손보는 지난 3월 금융위원회로부터 경영개선 요구를 받았으며, 올해 6월 말 기준 기본자본 K-ICS 비율은 경과조치 적용 후 -5.4%다.
시장 일각에서는 기본자본 K-ICS 비율을 50%까지 끌어올리기 위해 최대 1조 원에 가까운 증자가 필요할 수 있다는 분석도 제기됐다. 다만 해당 규제가 2036년까지 단계적으로 적용되는 만큼 인수 직후 필요한 증자 규모는 약 3000억 원 안팎에 그칠 수 있다는 분석도 있다.
롯데손보의 6월 말 K-ICS 비율은 경과조치를 적용하면 161.9%지만 이를 제외하면 113.4% 수준이다. 약 3000억 원 규모의 자본이 추가될 경우 경과조치를 제외한 비율도 금융당국 권고 수준인 130% 안팎까지 높아질 수 있다는 추산이다.
금융권 관계자는 “롯데손보는 일정 규모 이상의 영업 기반을 갖춘 손보사라는 점에서 비은행 포트폴리오를 확대하려는 금융사들이 검토할 수 있는 매물”이라면서 “다만 실제 입찰 참여 여부는 매각 가격과 향후 자본 확충 부담을 종합적으로 따져 결정될 가능성이 크다”고 말했다.
홍석경 글로벌이코노믹 기자 hong@g-enews.com