;)
;)
;)




지분 인수·증자에 총 1.2조 투입 계획…추가 자금 지원 가능성
기본자본비율 –5.4%·상반기 순손실 185억원…정상화 과제
신평사, 그룹 지원 기대에 등급 상향 검토…시너지 실현엔 시간
기본자본비율 –5.4%·상반기 순손실 185억원…정상화 과제
신평사, 그룹 지원 기대에 등급 상향 검토…시너지 실현엔 시간
 이미지 확대보기
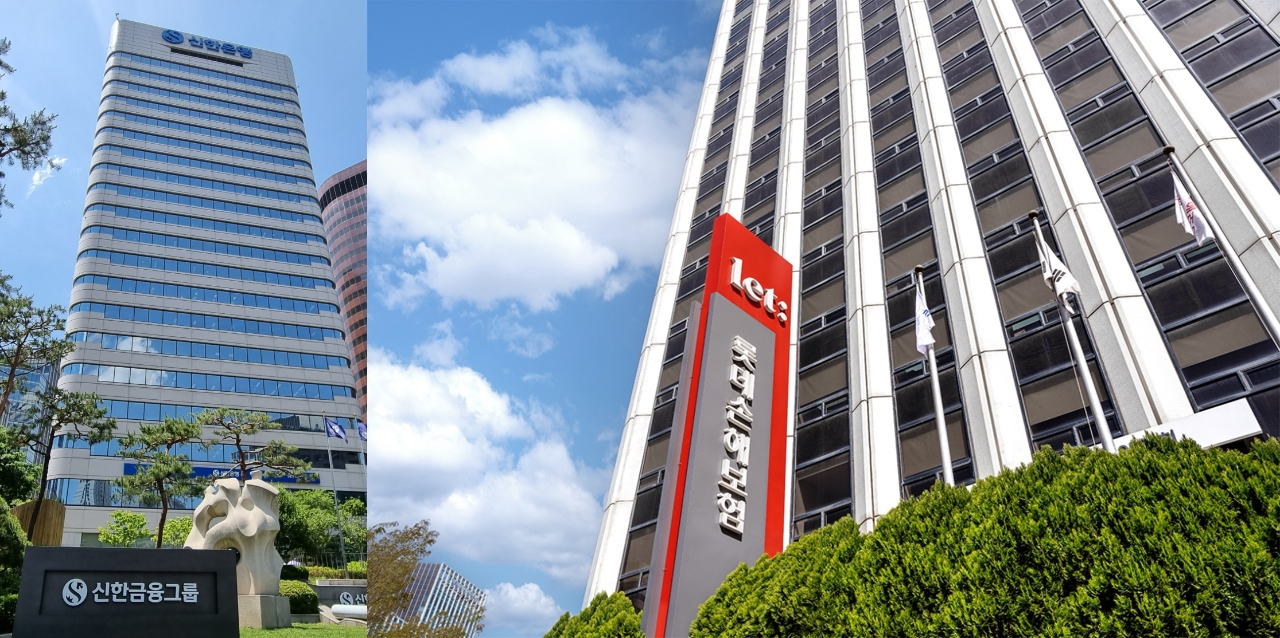
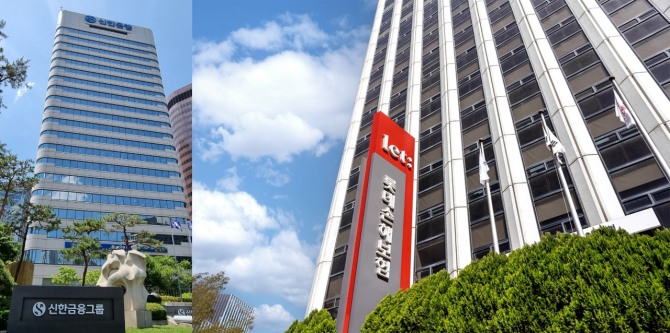
15일 금융권 등에 따르면 신한금융의 롯데손해보험 인수를 놓고 자본 지원에 따른 신용도 개선 기대와 추가 투자 부담에 대한 신중론이 함께 제기되고 있다. 앞서 신한금융은 지난 13일 롯데손보 최대주주인 빅튜라가 보유한 지분 77.04%를 6933억 원에 인수하는 주식매매계약을 체결했다. 금융당국 승인 등을 거쳐 거래가 완료되면 롯데손보는 신한금융 자회사로 편입된다.
현재 가치로 잔여지분까지 인수할 경우 지분 취득에 총 9000억 원이 들고, 증자 예상액 3000억 원을 포함하면 총투입액은 1조2000억 원이다. 신한은 롯데손보 정상화와 신한EZ손해보험 손실 축소, 합병 등을 통해 3년 이내 그룹 연결 손익에 연간 1200억원 이상 기여하는 것을 목표로 제시했다. 증자 예상액 3000억원은 기존 신한EZ손보에도 필요했던 자금이라는 설명이다.
신용평가사들은 우선 대주주 변경이 롯데손보의 재무안정성에 미칠 영향을 긍정적으로 평가했다. 한국기업평가는 롯데손보의 보험금지급능력평가(IFSR)와 후순위사채, 신종자본증권 등급을 유지하면서 기존 ‘부정적’ 전망에서 ‘긍정적 검토’ 대상으로 변경했다. 한국신용평가도 후순위사채와 신종자본증권 등급을 상향 검토 대상으로 등록했다.
채영서 한국신용평가 수석애널리스트 역시 “대주주의 자본확충과 그룹 영업채널·고객기반 활용 등 사업전략 변화로 롯데손보의 자본적정성과 수익성이 개선될 것”이라고 전망했다. 기존 롯데손보 등급에는 반영되지 않았던 유사시 계열 지원 가능성을 인정할 수 있다는 점도 상향 검토의 근거로 제시했다.
다만 자본 보강은 여전히 주요 과제다. 롯데손보는 올해 6월 말 경과조치 후 지급여력비율(K-ICS)이 161.9%지만 기본자본비율은 –5.4%로, 내년 도입 예정인 규제기준 50%를 크게 밑돈다. 금융당국이 지난 5월 조건부 승인한 경영개선계획도 이행 중이다.
신한은 자본금 감자와 자본잉여금 감액 등 자본구조 조정에 증자를 더해 기본자본을 개선할 계획이다. 무·저해지보험 평가에 적용하던 예외모형을 원칙모형으로 전환할 때 발생할 감소분까지 반영하면 기본자본 개선 효과는 약 4500억 원으로 예상한다. 이후 경과기간 동안 이익을 축적해 규제에 대응한다는 구상이다.
신승환 NICE신용평가 책임연구원은 “올해 6월 말 요구자본이 유지되고 연내 조기상환 가능일이 도래하는 신종자본증권 460억 원을 상환한다고 단순 가정하면, 기본자본비율 50% 충족에 필요한 추가자본이 약 9800억 원”이라고 추산했다. 다만 실제 자본확충 규모와 시기는 이익 축적과 자산·부채 가치 변동, 요구자본 관리 등에 따라 달라질 수 있다고 분석했다.
자체 이익으로 자본을 쌓으려면 수익성 회복도 필요하다. 롯데손보는 올해 상반기 보험손익 537억 원을 냈지만 투자손익에서 785억 원 적자를 기록하면서 순손실 185억 원을 냈다. 설용진 iM증권 연구원은 “신한 측 예상에 따르면 보험부채 평가모형과 계리 가정·할인율 조정 등을 반영할 경우 롯데손보의 보험계약마진(CSM)이 약 2조2000억 원에서 1조2000억 원으로 축소될 수 있다고 설명했다. 신한은 해외 대체투자 등 유가증권에서도 1700억 원의 손실을 선제적으로 반영해 정상화를 추진할 계획이다.
다만 신한금융 전체가 감당할 재무부담은 제한적이라는 평가다. 신한금융의 올해 상반기 연결 순이익이 3조4000억 원에 달하고 주요 계열사의 이익창출력과 배당 여력도 우수하다. 신승환 책임연구원은 “롯데손해보험의 최근 수익성과 추가 자본확충 부담, 통합에 소요되는 기간 등을 감안할 때 수익성 개선과 시너지 효과는 시차를 두고 나타날 것으로 예상된다”고 밝혔다.
홍석경 글로벌이코노믹 기자 hong@g-enews.com