;)
;)
;)




- 캐피털이코노믹스, 밸류에이션·이익 전망 등 8개 중 5개 지표 위험 진단
- 엔비디아·애플 비중 각 7% 상회…연말 8250선 도달 뒤 2027년 6500선 반락 제시
- 빅테크 인프라 투자 지속 여부가 한국 메모리 공급망 실적 변수
- 엔비디아·애플 비중 각 7% 상회…연말 8250선 도달 뒤 2027년 6500선 반락 제시
- 빅테크 인프라 투자 지속 여부가 한국 메모리 공급망 실적 변수
 이미지 확대보기
미국 증시를 이끈 인공지능(AI) 랠리가 단기 추가 상승 여력을 남겨둔 채 후기 거품 국면에 진입했다는 분석이 나왔다.
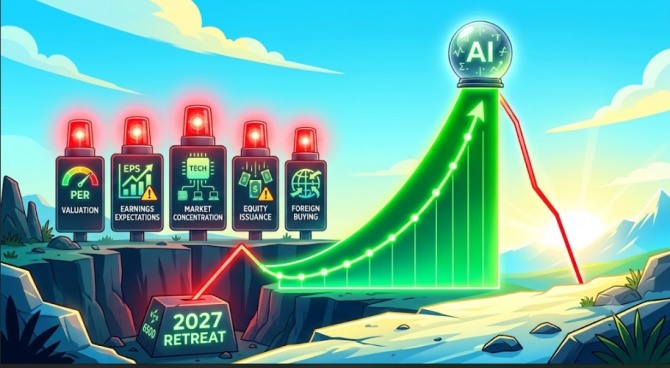
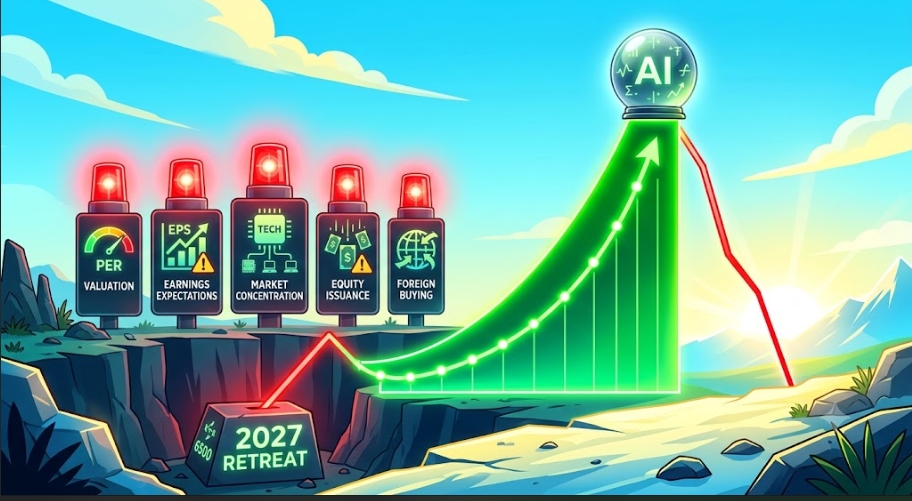
배런스는 2026년 9월 11일(현지시각) 경제분석기관 캐피털이코노믹스를 인용해 자체 추적 지표 8개 중 5개가 위험 수위에 도달했다고 보도했다. 빅테크 기업의 설비투자 유지 여부는 한국 반도체 가치사슬 전반의 실적 흐름을 결정하는 변수로 꼽힌다.
계절적 조정 국면 속 드러난 과열 징후
미국 증시는 사상 최고치 도달 이후 단기 숨 고르기 장세를 이어가고 있다. 뉴욕증시의 S&P 500 지수는 2026년 8월 13일 7798.99로 최고점을 기록한 뒤 9월 11일까지 2.7% 내렸다. 8월과 9월에 주기적으로 나타나는 계절 약세가 반영된 결과다. 다만 지수는 2026년 들어 10% 이상 상승하며 4년 연속 두 자릿수 상승률을 향해 가고 있다.
닷컴 정점에 맞먹는 이익 기대와 쏠림
지표 가운데 밸류에이션 부담이 가장 먼저 경고음을 냈다. S&P 500의 12개월 선행 주가수익비율은 2025년 말 23배 고점에서 최근 21배 수준으로 하향 조정됐다. 미국 증시 평가가치는 다른 국가 증시 대비 낮아졌으나, 라일리 경제학자는 1999년부터 2000년 사이에도 미국 시장이 상대 약세를 보인 뒤 정점에 도달했다고 분석했다.
향후 12개월 주당순이익 컨센서스 역시 닷컴 버블 정점에 필적하는 수준까지 높아졌다. 과거와 달리 직전 실적 부진에 따른 반등 효과로 설명하기 어려우며 성장에 관한 기대가 기술 부문에 편중돼 있다.
지수 내 종목 쏠림도 두드러져 엔비디아와 애플의 비중은 최근 각각 7%를 넘어섰다. 마이크로소프트 비중 역시 5%를 웃돈다. 오픈AI와 앤스로픽의 기업공개 추진으로 신주 발행 지표는 더 높아질 수 있다. 미국 주식을 향한 외국인 매수세도 과거 고점 직전처럼 몰렸다. 캐피털이코노믹스는 지수가 2026년 말 8250선까지 오른 뒤 2027년 말 6500선으로 후퇴할 것으로 내다봤다.
빅테크 투자 속도 조절과 공급망 변수
단기 경로에서 S&P 500이 2026년 말 8250선까지 오르는 랠리가 지속되면 인프라 투자 집행이 유지되며 한국 반도체의 공급 흐름도 견조하게 유지될 수 있다. 반면 중장기 관점에서 캐피털이코노믹스 전망대로 지수가 2027년 말 6500선으로 후퇴하고 빅테크 기업들이 설비투자를 줄일 경우 차세대 메모리 납품 증가세가 둔화할 수 있다.
물론 이 가설은 AI 서비스를 도입한 기업들의 소프트웨어 수익화 모델이 시장에서 입증될 경우 성립하지 않는다. 기업들의 자체 잉여현금흐름이 외부 조달 없이 인프라 투자를 감당하는 구조로 안착하면 설비투자 축소 리스크는 낮아진다.
이제 시장의 시선은 연말 8250선 안착과 주요 빅테크의 2027년 설비투자 목표치로 쏠린다. 단기 상승세가 이어지는 동안 인공지능 인프라 투자의 지속 가능성을 가늠할 구체적 지표 확인이 선행돼야 한다.
김주원 글로벌이코노믹 기자 park@g-enews.com