;)
;)
;)




리서치앤마켓 전망… 中 차세대 배터리 연평균 11.4% 고성장, 2031년 2,998억 달러 달성
우드맥킨지 "2026년 글로벌 배터리 수요 15% 성장… AI 데이터센터 BESS가 성장 견인"
중남미·중동·오세아니아 전기차 75% 이상 중국산 장악… 무리한 증설 대신 '가동률 극대화'로 선회
우드맥킨지 "2026년 글로벌 배터리 수요 15% 성장… AI 데이터센터 BESS가 성장 견인"
중남미·중동·오세아니아 전기차 75% 이상 중국산 장악… 무리한 증설 대신 '가동률 극대화'로 선회
 이미지 확대보기
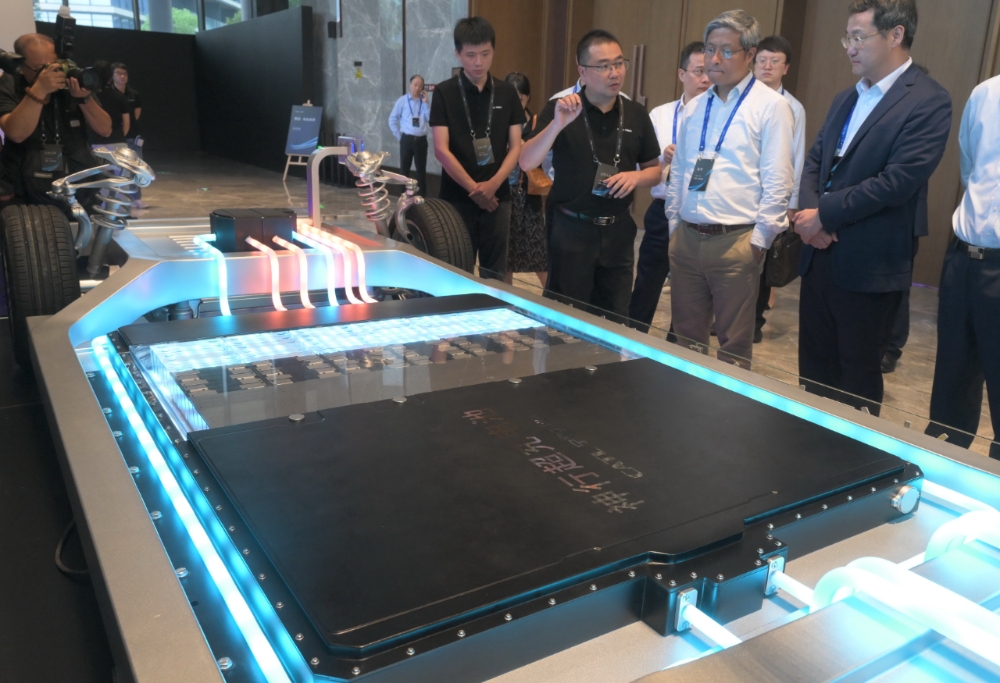
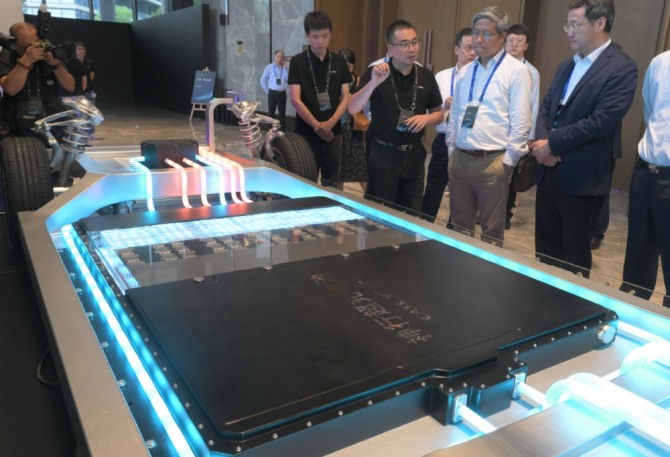
글로벌 시장조사기관 리서치앤마켓(Research and Markets)은 최신 산업 보고서에서 중국 차세대 배터리 시장 규모가 2026년 1,748억 달러에서 연평균 11.4% 성장해 오는 2031년 2,998억 달러(약 400조 원)에 도달할 것으로 추산했다.
이와 동시에 글로벌 에너지 컨설팅 기업 우드맥킨지(Wood Mackenzie) 역시 2026년 전 세계 리튬이온 배터리 수요가 전년 대비 15% 성장할 것으로 진단하며, AI 데이터센터 증설에 따른 전력망용 ESS 수요 폭증과 신흥 시장 다변화가 중국 배터리 업계의 내수 둔화를 완전히 상쇄하고 있다고 분석했다.
9월 15일(현지시각) 글로브뉴스와이어(GlobeNewswire)와 호주 마이닝(Mining.com.au) 보도에 따르면, 글로벌 전문 조사기관들은 글로벌 배터리 시장의 중심축이 단순 전기차 단일 수요에서 ‘그리드 인프라 안정화’와 ‘차세대 폼팩터 상용화’라는 다층 구조로 재편되고 있다고 일제히 평가했다.
中 차세대 배터리 2031년 2,998억 달러… "개량형 LFP 기반 전고체·나트륨 양산 본격화"
리서치앤마켓의 '중국 차세대 배터리 시장(2026~2031)' 최신 전망 보고서에 따르면, 중국 배터리 시장의 고성장을 견인하는 핵심 동력은 '고용량 차량용 팩'과 '신재생에너지 연계 유틸리티급 BESS'다.
보고서는 기술별로 기존 주력인 개량형 리튬인산철(LFP)과 고니켈 삼원계(NCM) 양극재가 원가 절감과 에너지 밀도 개선을 통해 여전히 시장의 중심축을 형성하고 있다고 분석했다.
여기에 화재 위험을 원천 차단하고 주행거리를 획기적으로 늘리는 '전고체(Solid-state) 배터리'와 고가의 리튬 대신 저렴한 소금을 활용해 원자재 수급 리스크를 낮춘 '나트륨이온(Sodium-ion) 배터리'가 실험실을 벗어나 파일럿 및 상용 양산 설비 가동 단계에 진입했다고 짚었다.
물론 상업화의 장벽은 여전히 존재한다.
전고체 및 차세대 화학 조성 배터리는 대량 양산을 위해 정밀 제어가 요구되는 새로운 공정 장비, 수분 차단 드라이룸 인프라, 막대한 초기 설비투자(CAPEX) 및 엄격한 성능 검증 과정을 거쳐야 한다.
여기에 리튬, 코발트, 니켈 등 원자재 가격 변동과 셀 제조사 간의 치열한 단가 인하 경쟁도 마진을 압박하고 있다.
그러나 보고서는 "중국 배터리 기업들은 원자재 채굴부터 제련, 전구체, 셀, 팩에 이르는 완벽한 수직계열화와 고도화된 제조 자동화 설비를 통해 단위당 생산비용을 극적으로 낮추고 있다"며 선제적 밸류체인 통합을 완수한 소수 선두 기업들이 글로벌 시장 지배력을 한층 공고히 할 것으로 내다봤다.
우드맥킨지 "2026년 배터리 수요 15% 성장… ESS가 전기차 추월"
우드맥킨지의 최신 분석에서는 글로벌 배터리 수요 지형의 구조적 변화가 집중 조명됐다.
우드맥킨지는 2026년 글로벌 리튬이온 배터리 시장이 전년 대비 15%의 견조한 성장률을 기록할 것으로 관측했다.
중동 지역의 군사적 긴장과 지정학적 불안으로 국제 유가 변동성이 확대되면서, 운행 비용 절감을 위한 글로벌 완성차 및 대중교통의 전기화 기조가 흔들림 없이 유지되고 있다는 분석이다.
특히 시장의 질적 성장을 주도하는 '새로운 엔진'으로 배터리 에너지저장장치(BESS)가 지목됐다.
보고서는 "AI 데이터센터의 기하급수적인 전력 소비 폭증과 각국 정부의 국가 에너지 안보 및 전력망 복원력 강화 프로젝트가 맞물리면서, 2026년 들어 ESS 시장의 중요도가 기존 전기차(EV) 수요를 압도하는 주요 시장 축으로 부상했다"고 강조했다.
여기에 해운, 로봇, 중장비(Yellow goods) 등 신규 산업군 전반의 배터리 채택도 수요 확대를 뒷받침하고 있다.
신흥국 EV 시장 75% 독식… "무리한 증설 접고 기존 팹 가동률 극대화"
지역별 수출 다각화 측면에서 중국산 전기차와 배터리의 글로벌 장악력은 한층 매서워지고 있다.
우드맥킨지에 따르면, 2026년 기준 중동, 중남미, 아프리카, 오세아니아 등 신흥 글로벌 사우스 시장에서 판매되는 전기차의 75% 이상이 중국산인 것으로 집계 됐다.
미국과 유럽연합(EU)의 관세 장벽을 피해 대체 신흥국 시장을 적극 개척한 전략이 중국 본토의 내수 소비 둔화를 완벽하게 상쇄해 준 것이다.
아울러 배터리 셀 제조사들의 공급 전략도 '양적 팽창'에서 '질적 효율화'로 급선회했다.
2025년 기준 전 세계 배터리 셀 생산의 80% 이상을 차지했던 중국 제조사들은 무리하게 신규 기가팩토리를 짓기보다는 '기존 생산 설비의 가동률 극대화'에 역량을 집중하고 있다.
유럽 및 북미의 통상 규제에 대응해 현지 LFP 전용 생산 라인을 전략적으로 확충하며 현지 경쟁사들을 기술과 가격 경쟁력으로 강하게 압박하는 모양새다.
리서치앤마켓과 우드맥킨지의 최신 분석은, 향후 ‘전기차 보급률 둔화라는 일시적 악재 속에서도 AI 컴퓨팅 인프라와 결합된 대용량 BESS 시장이 배터리 산업의 새로운 슈퍼사이클을 열어젖히고 있음을 증명한 결정적 지표’인 동시에 ‘압도적인 원가 경쟁력과 차세대 셀 양산 기술을 무기로 비서방 신흥국 시장을 선점해 글로벌 밸류체인의 독점적 패권을 2030년대까지 연장하려는 중국 배터리 진영의 정교한 전략적 행보’로 풀이된다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com