;)
;)
;)




- 메타 패밀리 앱 2분기 광고 매출 593억 6300만 달러로 전년 동기 대비 27% 급증
- 어드밴티지 플러스 연간 환산 매출 750억 달러 돌파하며 자동화 도구 확산
- 3분기 매출 전망 중간값 625억 달러 기록하며 시장 기대치 하회
- 어드밴티지 플러스 연간 환산 매출 750억 달러 돌파하며 자동화 도구 확산
- 3분기 매출 전망 중간값 625억 달러 기록하며 시장 기대치 하회
 이미지 확대보기
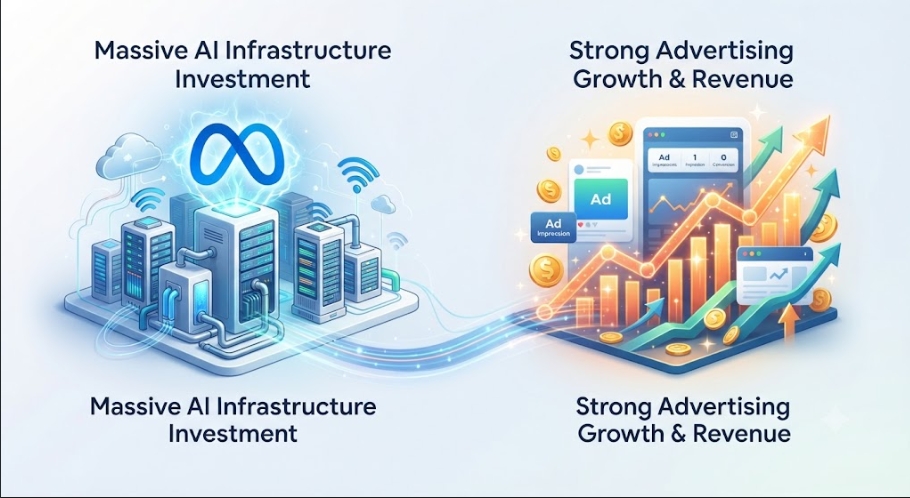
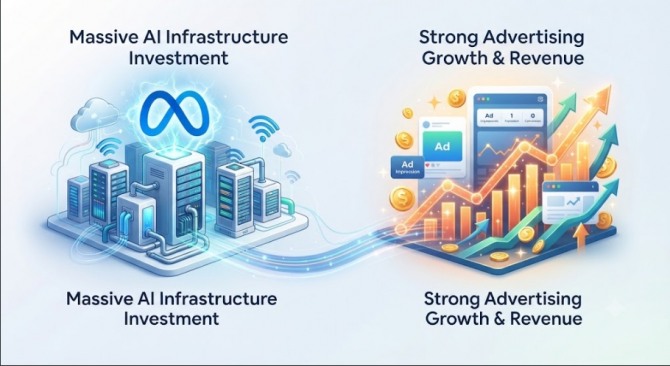
메타 플랫폼스가 2026년 2분기 42조 7168억 원에 달하는 자본 지출을 집행한 가운데, 인공지능 기반 광고 도구의 매출 성장이 투자 효율 논쟁을 완화하는 근거로 거론된다.
미국 금융전문매체 바차트는 2026년 9월 21일(현지시각) 메타의 주가 조정을 부른 공격적 AI 인프라 투자와 광고 사업의 실적 호조를 동시에 조명했다. 핵심 광고 수익이 견조한 흐름을 보이나, 향후 실적 발표에서 AI 투자비가 어느 속도로 수익으로 이어지는지에 대한 검증이 이뤄질 전망이다.
311억 달러 자본지출과 주가 조정
메타 주가는 2026년 연초 이후 S&P 500 지수 대비 시장 평균 수익률을 밑도는 흐름을 보였다. 인공지능 설비 투자에 따른 자본지출 급증이 투자자들의 신중한 태도를 불러왔다.
750억 달러 광고 매출과 이용자 지표
주가 정체에도 광고 사업은 뚜렷한 확장세를 나타냈다. 2분기 인스타그램 이용자 체류 시간은 추천 알고리즘 개선에 힘입어 전년 동기 대비 두 자릿수 증가율을 기록했다. 페이스북 전 세계 동영상 시청 시간은 9% 늘었고, 미국과 캐나다 지역에서는 10%를 웃돌았다.
메타 패밀리 앱 부문 2분기 광고 매출은 593억 6300만 달러(약 81조 7401억 원)로 전년 동기 대비 27% 증가했다. 총 비용은 420억 달러(약 57조 7626억 원)로 55% 급증했고, 잉여현금흐름은 7억 8400만 달러(약 1조 782억 원)로 줄어 자본지출이 현금흐름을 압박했다.
AI 기반 광고 제품군인 어드밴티지 플러스의 연간 환산 매출은 750억 달러(약 103조 1475억 원)를 넘어섰다.
한국내 부품 밸류체인 파급과 리스크
다만 구체적인 개별 부품 매출 비중은 공시 자료를 통해 확인되지 않는다. 단기적으로는 AI 서버 발주가 유지되면서 관련 부품 수요가 이어질 수 있으나, 중장기적으로는 빅테크의 투자 효율화 기조에 따라 수주 변동성이 확대될 수 있다. 북미 빅테크의 AI 인프라 투자가 예상보다 급격히 축소될 경우 이 경로는 성립하지 않는다.
향후 실적발표에서 대규모 자본지출이 실질적인 이익 성장으로 전환되는 속도를 시장이 어떻게 검증할 것인지가 향후 국면의 핵심 변수로 작용한다.
김주원 글로벌이코노믹 기자 park@g-enews.com