;)
;)
;)




상하이금속시장(SMM) 분석… 틴치 50톤·샤먼텅스텐 시운전 돌입, 이스프링 양극재 50톤 출하
리서치앤마켓 전망… 中 차세대 배터리 2031년 2,998억 달러 규모로 연평균 11.4% 급성장
우드맥킨지 "글로벌 배터리 수요 15% 성장… AI 데이터센터 BESS와 신흥국 수출이 내수 견인"
리서치앤마켓 전망… 中 차세대 배터리 2031년 2,998억 달러 규모로 연평균 11.4% 급성장
우드맥킨지 "글로벌 배터리 수요 15% 성장… AI 데이터센터 BESS와 신흥국 수출이 내수 견인"
 이미지 확대보기
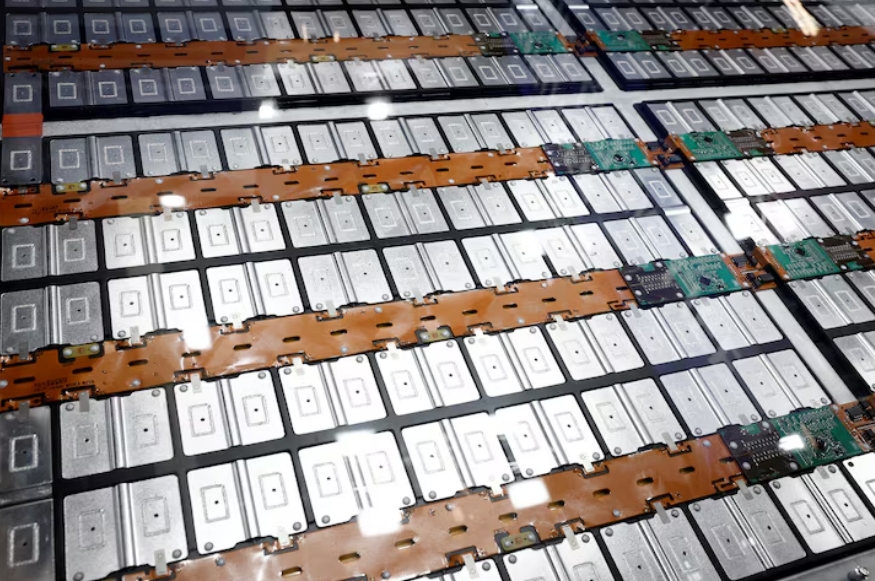
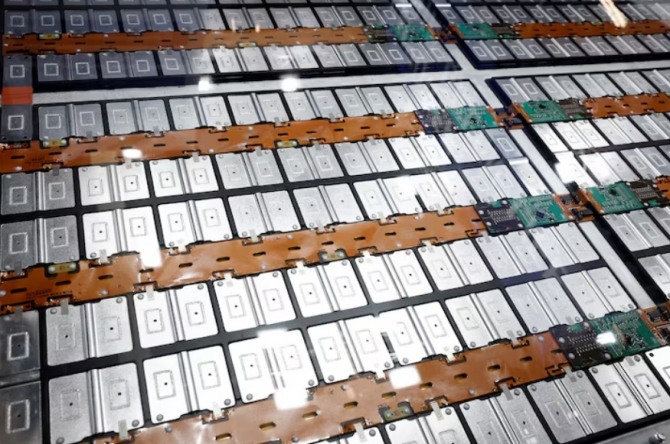
글로벌 전기차(EV) 캐즘(일시적 수요 정체) 속에서도 '꿈의 배터리'로 불리는 전고체 배터리 상용화 경쟁이 가속화되는 가운데, 황화물계 전고체 배터리의 최대 원가 병목 요인으로 꼽히던 핵심 전구체 ‘황화리튬(Li2S)’과 고체 전해질의 대규모 연속 합성 공정이 마침내 중국에서 파일럿 양산 궤도에 진입했다.
상하이금속시장(SMM)의 최신 산업 분석에 따르면, 중국 대표 전해액 및 소재 기업인 틴치(Tinci·톈츠재료)와 샤먼텅스텐(Xiamen Tungsten)이 수십~수백 톤급 황화리튬 및 황화물계 전해질 파일럿 라인 완공 후 3분기 본격 시운전에 착수했다.
동시에 양극재 선도 기업인 베이징 이스프링(Easpring·당승과기)이 CATL, 칭타오에너지 등에 누적 50톤 이상의 전고체 전용 양극재를 성공적으로 납품하며 소재 가치사슬 전반의 상업 출하를 입증했다.
여기에 글로벌 시장조사기관 리서치앤마켓(Research and Markets)과 에너지 컨설팅사 우드맥킨지(Wood Mackenzie)의 분석이 더해지며, 중국 배터리 생태계가 신재생에너지·AI 데이터센터용 대용량 BESS(에너지저장장치)와 글로벌 사우스(신흥국) 시장 침투를 지렛대 삼아 2031년 약 400조 원 규모의 차세대 시장을 독점하려 한다는 경고가 잇따르고 있다.
9월 16일(현지시각) 상하이금속시장(SMM), 글로브뉴스와이어(GlobeNewswire), 호주 마이닝(Mining.com.au) 보도에 따르면, 중국 배터리 산업은 차세대 소재 원천기술 확보와 대용량 그리드 시장 확장을 두 축으로 삼아 질적 대전환을 본격화하고 있다.
황화물계 최대 난제 '황화리튬' 100톤급 파일럿 양산… B-샘플 원가 절감 청신호
황화물계 전고체 배터리는 이온 전도도가 액체 전해질 수준으로 높아 글로벌 완성차 및 배터리 제조사들이 가장 유력한 차세대 폼팩터로 개발 중이다.
그러나 핵심 원료인 고순도 황화리튬(Li2S)은 고체 전해질 원가(BOM)의 약 80~90%를 차지할 정도로 비싸고, 합성 과정이 극도로 까다로워 그동안 킬로그램(kg)당 수천 달러를 호가하며 상용화의 결정적 걸림돌로 지목되어 왔다.
SMM 주간 보고서에 따르면, 중국 틴치는 분기당 50톤의 황화리튬과 100톤의 황화물계 고체 전해질을 연속 생산할 수 있는 백 톤급 파일럿 라인을 준공하고 올해 3분기 시운전에 본격 돌입했다.
양극재 분야의 진척도 빠르다.
중국 최대 양극재 제조사인 베이징 이스프링은 칭타오(Qingtao), 웨이라이언(WeLion), 대만 프롤로지움(ProLogium), 간펑리튬, CATL 등 국내외 주요 전고체 배터리 고객사들에 순수 전고체 전용 양극재를 누적 50톤 이상 출하했다.
고체-액체 하이브리드용 양극재 출하량은 이미 1,000톤을 돌파했으며, 복합 양극재의 월간 생산량도 100톤 이상을 안정적으로 유지하고 있다.
업계에서는 중국 소재 기업들의 수백 톤급 파일럿 합성 설비 가동으로 초고가였던 전해질 단가가 급락하면서, 2027~2028년으로 예정된 글로벌 완성차용 전고체 배터리 ‘B-샘플(차량 탑재 실차 검증 셀)’의 생산 단가를 현실적인 수준으로 대폭 낮추는 결정적 계기가 될 것으로 보고 있다.
리서치앤마켓 "2031년 2,998억 달러 도달"… LFP 개량과 BESS의 견인
리서치앤마켓이 발표한 《중국 차세대 배터리 시장(2026~2031)》 보고서에 따르면, 중국의 차세대 배터리 시장 규모는 2026년 1,748억 달러에서 연평균 11.4% 성장해 2031년 2,998억 달러(약 400조 원)에 이를 것으로 전망됐다.
보고서는 전기차용 고용량 배터리 팩 수요와 함께 풍력·태양광 발전망 안정을 위한 대규모 유틸리티급 BESS(에너지저장장치) 프로젝트가 시장을 견인하는 양대 축이라고 분석했다.
기술별로는 기존 주력인 개량형 리튬인산철(LFP)과 고니켈 삼원계(NCM)가 에너지 밀도 개선과 단위당 비용 절감을 통해 확고한 볼륨 모델 지위를 유지하고 있다.
여기에 발화 위험을 원천 차단한 전고체 배터리와, 고가의 리튬 대신 값싼 나트륨을 활용해 자원 무기화 리스크를 헤지한 나트륨이온(Sodium-ion) 배터리가 상업 양산 설비 가동 단계로 진입하고 있다.
보고서는 "리튬·니켈·코발트 가격 변동성과 셀 제조사 간의 치열한 마진 출혈 경쟁 속에서도, 채굴부터 제련·셀 제조까지 수직계열화와 공정 자동화 투자를 선제적으로 완료한 선두 기업들이 글로벌 시장 점유율을 더욱 공고히 할 것"이라고 진단했다.
우드맥킨지 "2026년 배터리 수요 15% 성장… ESS가 전기차 추월"
우드맥킨지의 최신 공급망 분석에서는 글로벌 수요의 구조적 체질 개선이 강조됐다.
우드맥킨지는 2026년 전 세계 리튬이온 배터리 수요가 전년 대비 15%의 견조한 성장세를 기록할 것으로 관측했다.
중동 지역의 군사적 긴장 고조로 국제 유가 변동성이 확대되면서 차량 유지비 절감을 위한 글로벌 완성차 및 대중교통의 전기화 추세가 흔들림 없이 유지되고 있다는 분석이다.
특히 질적 성장의 주역으로 에너지저장장치(BESS)가 부상했다.
인공지능(AI) 데이터센터의 기하급수적인 전력 소비 폭증과 각국 정부의 전력망 복원력 강화 프로젝트가 맞물리면서, 2026년 들어 ESS 배터리 수요 증가율이 전기차(EV) 수요를 압도하는 양상이 뚜렷해졌다.
신흥국 시장 장악력도 거세다.
우드맥킨지에 따르면, 2026년 기준 중동, 라틴아메리카, 아프리카, 오세아니아 등 신흥 글로벌 사우스 지역에서 판매되는 전기차의 75% 이상이 중국산으로 채워져, 미국·유럽의 무역 장벽과 본토 내수 소비 둔화를 상쇄하고 있다.
아울러 중국 배터리 제조사들은 무리한 설비 증설을 자제하고 기존 라인의 가동률을 극대화하는 한편, 서방의 통상 압박을 우회하기 위해 북미·유럽 현지에 LFP 전용 생산 라인을 전략적으로 확충하고 있다.
이번 중국 배터리 산업의 연속 지표는, 향후 ‘황화물계 전고체 배터리의 최대 난제였던 황화리튬 원료의 대량 합성 기술을 선제 확보함으로써 차세대 셀 패권의 기술적 사다리를 선점하려는 중국 소재 생태계의 공격적 도약’인 동시에 ‘AI 그리드 쇼티지에 대응한 대용량 BESS 시장과 신흥국 EV 공급망을 양손에 쥐고 2030년대까지 글로벌 배터리 주도권을 놓치지 않으려는 전방위 패권 전략’으로 작용할 전망이다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com