;)
;)
;)




- 스트레스자본완충액 최근 2년 평균치 산정 방식 2028년 첫 시행
- 대규모 거래장부 은행에 두 가지 시장충격 적용 뒤 최대 손실액 반영
- 미국 진출 한국 금융사 자본 예측력 개선 속 조달비용 인하 근거 부재
- 대규모 거래장부 은행에 두 가지 시장충격 적용 뒤 최대 손실액 반영
- 미국 진출 한국 금융사 자본 예측력 개선 속 조달비용 인하 근거 부재
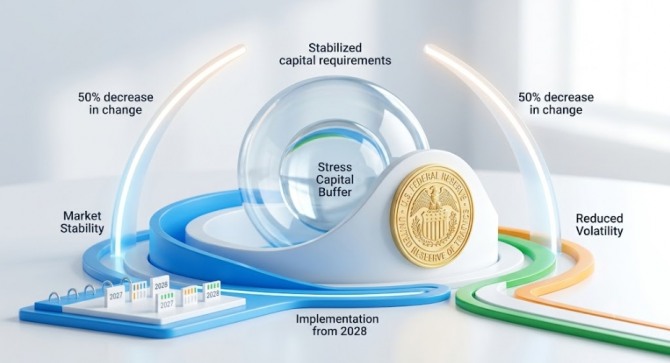 이미지 확대보기
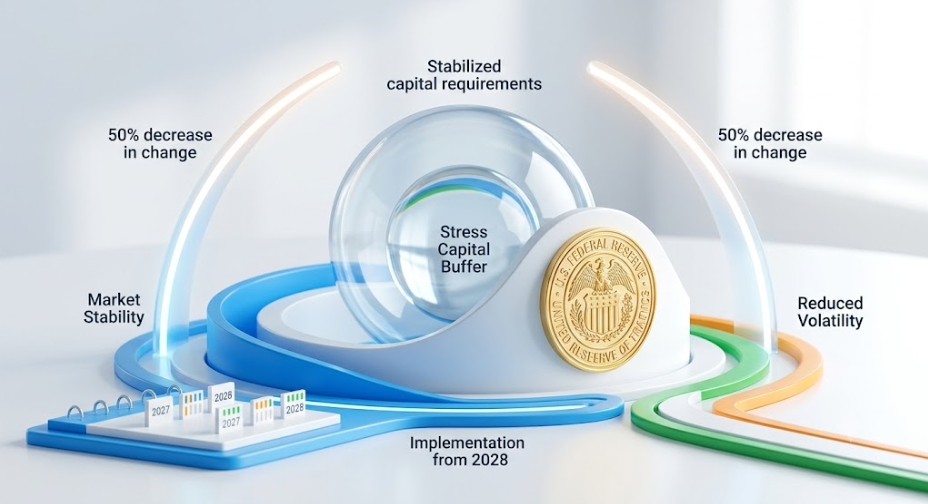
미국 연방준비제도(연준)가 대형 은행의 스트레스테스트 관련 자본요구액 연간 변동성을 약 50% 줄이는 최종 규칙 두 건을 확정했다.
연준은 2026년 9월 30일(미국 동부시간) 공식 보도자료를 통해 이번 조치가 2025년 제안된 규정 초안과 대체로 일치하며 은행권 전체의 총 자본요구량에는 실질적인 영향을 주지 않는다고 발표했다. 대형 은행의 급격한 자본 규제 출렁임을 완화하려는 이번 개편은 미국에 진출한 한국계 은행의 중기 자본관리 가시성을 높이는 경로로 이어진다.
2028년 평균제 도입과 모형 의견수렴 의무화
연준이 확정한 첫 번째 최종 규칙은 스트레스테스트 시나리오와 주요 모형을 변경할 때 연준이 매년 대중의 의견을 수렴하도록 규정했다. 가상 위기 시나리오를 설계하는 체계를 개편하고 2027년 검사에 적용할 모형도 공식 채택했다. 연간 검사 일정의 세부 진행 절차 역시 이번 개정을 통해 함께 정비했다.
대규모 거래장부 은행 대상 복수 시장충격 적용
대규모 거래장부를 보유한 대형 금융회사를 향한 손실 흡수력 시험은 엄격성을 유지한다. 해당 기관들은 매년 두 가지 글로벌 시장충격 요소를 적용받으며, 연준은 두 충격 가운데 각 회사에 더 큰 손실을 발생시킨 결과를 최종 자본 산정에 사용한다.
연준 감독 담당 부의장 미셸 보먼은 공식 발표문에서 "스트레스테스트는 규제 자본 프레임워크의 필수 구성요소"라며 "이번 개정은 검사가 투명하고 정밀하며 위험에 민감하게 작동하도록 보장해 복원력을 유지한다"고 설명했다. 보먼 부의장은 이어 "대중은 은행이 떠안는 위험이 스트레스테스트 손실과 자본요구액에 적절하게 반영된다는 더 큰 확신을 갖게 될 것"이라고 덧붙였다.
연준은 이와 별도로 금융회사별 수수료 수익 구조 차이를 정밀하게 포착하기 위한 비이자 수익 모형 개정 제안도 함께 내놨다. 이 제안은 연방관보 게재 후 60일 동안 대중의 의견을 수렴하는 절차를 거친다.
한국계 은행 자본계획 예측력 제고와 비용 한계
다만 거래장부 보유 기관에 두 시장충격 중 최대 손실치를 반영하는 기준이 유지되므로 유동성 거래의 위험 민감도는 완화되지 않는다. 아울러 연준 개편이 한국계 은행의 실제 달러 조달 비용이나 미국 법인의 직접적인 자본 부담을 낮춘다는 구체적 자료는 확인되지 않았다.
향후 금융시장의 확인 과제는 2027년 검사 모형 개정과 2028년 평균제 안착 과정에서 거래상대방 위험 가중치가 실제로 얼마나 안정화되는지다. 비이자 수익 모형 개정안의 최종 확정 내용과 이에 따른 대형 투자은행들의 수수료 정책 변화를 지속해서 점검해야 한다.
김주원 글로벌이코노믹 기자 park@g-enews.com