;)
;)
;)




3분기 순이익 212.5억 위안(14.5%↑)·매출 1,652.2억 위안… 시장 전망치 일제히 하회
작년 말 57% 정점 찍고 2분기 36% 거쳐 성장세 급격 감속… 재고 53% 폭증해 1,447억 위안
샤오미·리오토 등 2선 배터리사 채택에 JP모건 투자의견 '중립' 강등… 홍콩 주가 6.6% 급락
작년 말 57% 정점 찍고 2분기 36% 거쳐 성장세 급격 감속… 재고 53% 폭증해 1,447억 위안
샤오미·리오토 등 2선 배터리사 채택에 JP모건 투자의견 '중립' 강등… 홍콩 주가 6.6% 급락
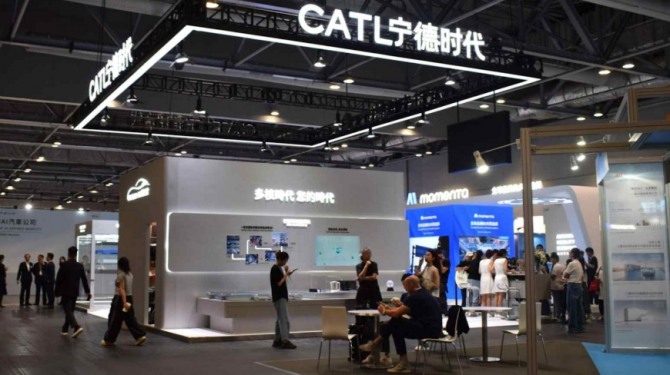 이미지 확대보기
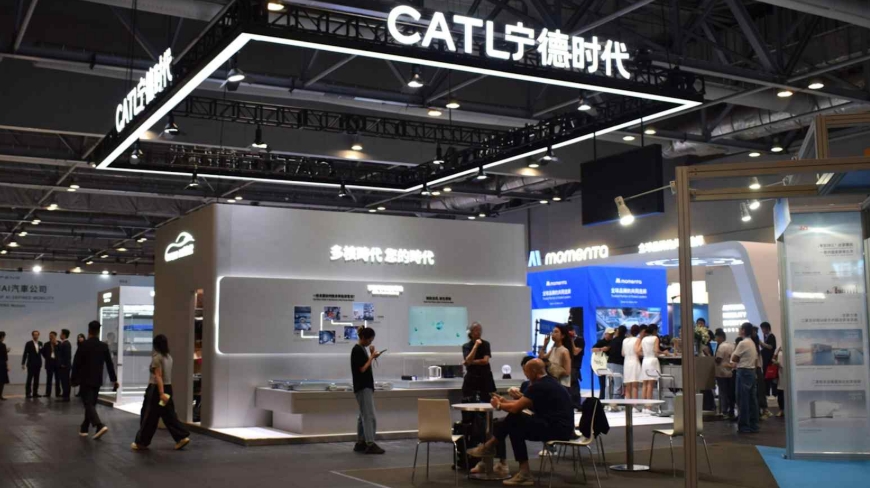
지난해 말 50%를 훌쩍 넘던 순이익 성장률이 10%대 초반까지 곤두박질친 데다, 매출과 이익 모두 월가와 시장 전망치를 밑돌면서 중국 배터리 산업 전반에 '피크 아웃(정점 통과)'과 공급과잉에 대한 위기감이 고조되고 있다.
10월 20일(현지시각) 홍콩 사우스차이나모닝포스트(SCMP)의 테미스 치(Themis Qi) 보도와 증권거래소 공시 자료에 따르면, CATL의 올해 3분기(7~9월) 당기순이익은 212억 5,000만 위안(약 4조 2,500억 원)으로 전년 동기 대비 14.54% 증가하는 데 그쳤다.
이는 2025년 4분기 기록했던 57% 성장률은 물론, 직전 분기인 올해 2분기 성장률(36%)과 비교해도 증가 폭이 반토막 수준으로 급감한 수치다.
그러나 시장 컨센서스였던 순이익 260억 3,000만 위안과 매출 1,750억 5,000만 위안을 모두 큰 폭으로 밑돌며 '어닝 쇼크' 수준의 성적표를 받아들었다.
샤오미·리오토 이탈에 JP모건 투자의견 '중립' 하향… 주가 6.6% 급락
실적 둔화 소식에 금융시장은 즉각 반응했다.
실적 발표 당일 홍콩 증시에서 CATL 주가는 6.58% 급락한 411.80 홍콩달러에 마감했으며, 선전 증시에서도 2.97% 하락한 259.08위안을 기록했다. 연초 대비 낙폭은 홍콩에서 20% 이상, 선전에서 31%에 달한다.
시장 불안을 부채질한 결정적 계기는 핵심 고객사인 중국 완성차 업체들의 'CATL 이탈'이다.
지난 9월 중국 대표 신생 전기차 제조사인 샤오미(Xiaomi)와 리오토(Li Auto)가 단가를 낮추기 위해 CALB(중创新航), EVE에너지(亿纬锂能) 등 2선 배터리 제조사들과의 전략적 협력을 공식 발표하면서 CATL의 독점적 시장 지배력에 균열이 생기기 시작했다.
글로벌 투자은행 JP모건은 이날 "중국 전기차 업계의 수익성이 예상보다 훨씬 빠르게 악화되면서 CATL 배터리에 대한 수요를 심각하게 압박할 것"이라며 CATL의 홍콩 상장 주식에 대한 투자등급을 '비중확대'에서 '중립(Neutral)'으로 전격 하향 조정했다.
JP모건은 보고서를 통해 "중국 정부의 배터리 소비세 부과 재개, 수출세 환급 혜택 축소, 그리고 서방 국가들의 강화된 무역 장벽으로 인해 중국 전기차 제조사들의 마진 압박이 극에 달했다"고 분석했다.
ESS 성장 둔화 경고… 재고 53% 급증해 1,447억 위안 도달
전기차 캐즘(대중화 전 일시적 수요 정체)을 방어해 줄 것으로 기대됐던 에너지저장장치(ESS) 배터리 부문마저 둔화 조짐을 보이고 있다.
글로벌 투자은행 시티그룹은 최근 보고서에서 "중국 내 전기차 침투율이 포화 상태에 근접해 추가 보급 여력이 줄어들고 있고, ESS 시장의 신규 프로젝트 발주도 기대에 미치지 못하고 있다"며 내년 전 세계 배터리 수요 증가율이 26% 수준까지 둔화될 것으로 전망했다.
출하 지연과 수요 감속의 여파는 고스란히 재고 부담으로 쌓였다.
올해 1~9월 기준 CATL의 재고 자산은 전년 말 대비 53% 급증한 1,447억 7,000만 위안(약 29조 원)에 달했다.
같은 기간 건설 중인 생산 라인 설비 프로젝트(건설중인가치) 역시 44.7% 늘어난 430억 위안으로 집계됐다.
CATL 측은 사업 확장과 생산능력 증설에 따른 자연스러운 증가라고 설명했으나, 시장에서는 수요 둔화 국면에서 감가상각비 부담과 재고 평가손실 리스크가 눈덩이처럼 불어날 수 있다고 우려한다.
400억 위안 자사주 매입 방어… 올해 1~3분기 누적 순익 645억 위안
주가 폭락을 방어하기 위해 CATL은 전날 선전 시장에서 약 5,000만 위안 규모의 자사주를 장내 매입했다.
앞서 지난 7월에는 주가 부양을 위해 본토 증시 사상 최대 규모인 최대 400억 위안(약 8조 원) 규모의 초대형 자사주 매입 계획을 공시한 바 있다.
한편, 올해 1~3분기 누적 기준 CATL의 총매출은 전년 동기 대비 56% 증가한 4,420억 위안, 누적 순이익은 31.6% 증가한 645억 위안(약 12조 9,000억 원)을 기록했다.
글로벌 배터리 산업 전문가들은 "CATL이 압도적인 규모의 경제와 3세대 셴싱(Shenxing) 배터리 등 기술력을 앞세워 장기적으로는 최후의 승자가 될 가능성이 높지만, 단기적으로는 완성차들의 저가 2선 배터리 채택과 글로벌 보조금 축소라는 삼중고를 피해 가기 어려울 것"이라며 "한국의 LG에너지솔루션, 삼성SDI, SK온을 비롯한 글로벌 배터리 공급망 전반에 단가 인하 압박과 증설 속도 조절 바람이 거세질 것"이라고 내다봤다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com