;)
;)
;)




적정가치 추정치 408달러로 상향…바클레이스 투자의견 올려도 대규모 투자 부담 여전
 이미지 확대보기
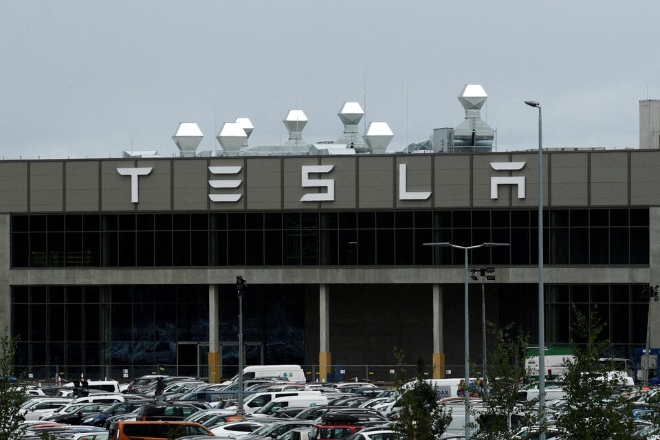
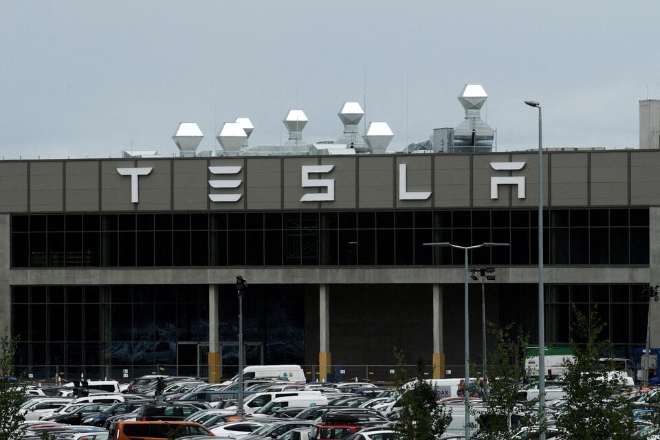
미국 최대 전기차 제조업체 테슬라의 주가 전망을 둘러싸고 월가의 의견이 크게 엇갈리고 있다.
인공지능(AI)과 자율주행 기술, 스페이스X와의 합병 가능성을 높이 평가하는 증권사들은 목표주가를 최대 550달러(약 72만9000원)까지 제시했지만 막대한 설비투자와 사업 실행 위험을 우려하는 분석기관은 130달러(약 17만2000원)까지 낮춰 잡았다.
26일(이하 현지시각) 야후파이낸스에 따르면 금융정보 분석업체 심플리월스트리트는 테슬라의 적정가치 추정치가 기존 395.57달러(약 52만4000원)에서 408.36달러(약 54만1000원)로 상향 조정됐지만 향후 성장성과 수익성을 둘러싼 월가의 견해는 여전히 크게 엇갈리고 있다고 이날 밝혔다.
낙관론자들은 테슬라가 기존 자동차 제조업체에서 AI와 자율주행 서비스를 제공하는 기술기업으로 전환하면서 새로운 성장 동력을 확보할 수 있다고 전망한다.
반면 신중론자들은 로보택시와 휴머노이드 로봇 등 신규 사업에서 의미 있는 수익을 창출하기까지 상당한 시간이 필요하고 대규모 투자로 현금흐름이 악화할 가능성에 주목하고 있다.
◇목표주가 최대 550달러…AI·자율주행 사업 성장성에 기대
테슬라에 낙관적인 증권사들은 AI와 자율주행 사업 확대가 장기적인 기업가치 상승으로 이어질 수 있다고 보고 있다.
캔터피츠제럴드, 파이퍼샌들러, 미즈호, 타이그리스파이낸셜 등은 테슬라의 3분기 실적과 이익률 개선, 완전자율주행(FSD) 소프트웨어 및 로보택시 사업 확대를 근거로 460~550달러(약 61만~72만9000원) 수준의 목표주가를 제시했다.
이들 증권사는 자율주행 차량인 사이버캡과 휴머노이드 로봇 옵티머스 등의 사업이 테슬라의 새로운 수익원이 될 가능성에 주목하고 있다.
이들 증권사는 대체로 400~415달러(약 53만~55만원) 수준의 목표주가를 제시했으며 스티펠은 목표주가를 491달러(약 65만1000원)로 조정했다.
스페이스X와의 합병 가능성도 테슬라의 기업가치 평가에 중요한 변수로 떠올랐다.
CLSA, 바클레이스, BNP파리바, 캐나다왕립은행(RBC) 캐피털마켓 등은 합병을 통해 AI와 통신, 로봇 기술을 결합할 가능성에 주목하고 있다.
CLSA는 목표주가를 400달러(약 53만원), BNP파리바는 420달러(약 55만7000원)로 제시했다. RBC는 목표주가를 낮추면서도 480달러(약 63만6000원)라는 비교적 높은 수준을 유지했다.
특히 바클레이스는 이날 테슬라의 투자의견을 기존 '동일비중'에서 '비중확대'로 상향 조정하고 목표주가도 370달러(약 49만원)에서 450달러(약 59만6000원)로 높였다.
바클레이스는 자동차 사업의 성장세 회복과 로보택시 사업 확대 가능성, 스페이스X와의 합병을 통한 시너지 효과를 긍정적인 요인으로 꼽았다. 다만 합병 여부와 구체적인 조건은 아직 확정되지 않았다.
◇웰스파고 목표주가 130달러…투자 부담과 사업 위험 경계
반면 테슬라의 성장 전망을 신중하게 평가하는 증권사들은 막대한 자금 지출과 신사업의 불확실성을 주요 위험 요인으로 지목하고 있다.
BNP파리바, JP모건, 제프리스 등은 장기간 지속될 수 있는 현금 유출과 높은 투자 부담, 향후 이익률 하락 가능성을 우려하고 있다.
이들 증권사는 일부 목표주가를 상향 또는 하향 조정하면서도 대체로 400~420달러 수준의 목표주가와 중립 또는 보유 의견을 유지했다.
필립증권은 테슬라의 목표주가를 230달러(약 30만5000원)로 높였지만 투자의견은 '매도'를 유지했다.
3분기에 이익률이 개선됐음에도 대규모 설비투자가 현금 창출 효과를 상당 부분 상쇄했다는 분석이다.
웰스파고는 더욱 신중한 입장을 보였다.
웰스파고는 테슬라의 사이버캡 출시가 시장 기대에 미치지 못했다고 평가하면서 목표주가 130달러와 '비중축소' 의견을 유지했다.
로보택시와 사이버캡, 옵티머스, 전기트럭 세미, 신형 로드스터 등의 사업을 확대하려면 막대한 투자자금이 필요하지만 실제 수익 창출 능력은 아직 충분히 입증되지 않았다는 판단이다.
낙관적인 전망과 비관적인 전망이 크게 벌어진 것은 테슬라의 기존 자동차 사업 가치뿐 아니라 미래 AI 사업에 어느 정도의 가치를 부여할 것인지에 대한 판단이 다르기 때문이다.
◇적정가치 추정치 408달러…매출 성장·이익률 전망 상향
심플리월스트리트의 기업가치 평가에서도 테슬라의 성장 전망에 대한 가정이 조정됐다.
테슬라의 적정가치 추정치는 기존 395.57달러에서 408.36달러로 약 3.2% 높아졌다.
기업가치 평가에 반영한 매출 성장률 전망은 기존 16.98%에서 21.41%로 상향 조정됐다.
순이익률 전망도 8.69%에서 9.59%로 높아졌다.
반면 미래 주가수익비율(PER) 가정은 177.90배에서 92.81배로 낮아졌다.
기업가치 산정에 적용하는 할인율은 10.23%에서 10.46%로 높아졌다.
이같은 변화는 매출 성장과 수익성 개선에 대한 기대가 높아졌지만 미래 이익에 부여하는 가치와 투자 위험에 대한 가정도 함께 조정됐다는 의미다.
심플리월스트리트는 테슬라의 FSD 구독과 로보택시 등 자율주행 서비스가 전체 매출에서 차지하는 비중이 얼마나 높아질지 주목해야 한다고 설명했다.
옵티머스와 사이버캡, 세미트럭, AI 반도체, 에너지 인프라 등에 대한 막대한 투자도 향후 기업가치에 영향을 미칠 주요 요인으로 꼽았다.
다만 높은 설비투자 부담과 이익률 압박, 관세, 자동차 인도량 둔화 등은 테슬라가 자율주행과 에너지 사업에 대한 기대를 실제 이익 증가로 연결하는 데 걸림돌이 될 수 있다고 지적했다.
테슬라의 목표주가를 둘러싼 월가의 큰 격차는 AI와 자율주행 기술의 성장 잠재력에 대한 기대와 실제 사업 성과를 확인해야 한다는 신중론이 맞서고 있음을 드러낸다.
향후 테슬라의 기업가치는 스페이스X와의 합병 성사 여부뿐 아니라 자율주행과 로봇 사업에서 실제 수익을 창출하고 대규모 설비투자에 따른 부담을 얼마나 효과적으로 관리하느냐에 영향을 받을 것으로 전망된다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.