;)
;)
;)




11월 3일 3분기 실적 발표… 예상 주당 순손실 0.11달러·매출 98만 달러로 급감 관측
삼성SDI·BMW 1단계 평가 9월 만료… 2단계 진입 여부 등 파트너십 진전 침묵 시 치명타
韓 고체전해질 합작법인(JV) 연내 발표 약속과 4분기 45톤 파일럿 라인 가동이 핵심 검증대
삼성SDI·BMW 1단계 평가 9월 만료… 2단계 진입 여부 등 파트너십 진전 침묵 시 치명타
韓 고체전해질 합작법인(JV) 연내 발표 약속과 4분기 45톤 파일럿 라인 가동이 핵심 검증대
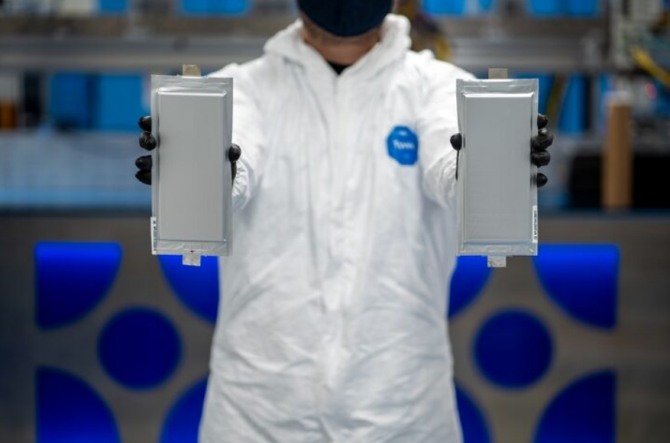 이미지 확대보기
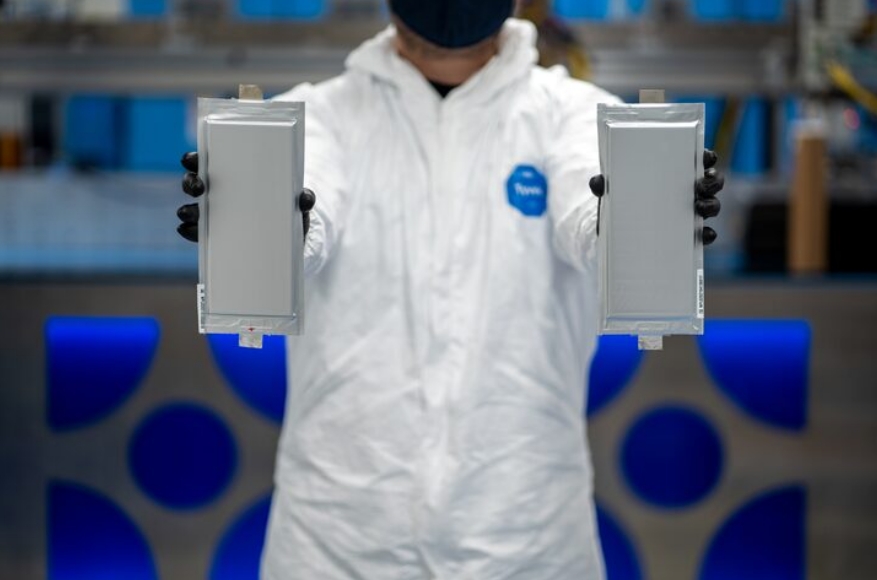
지난 분기 회사는 한국 기업과의 고체 전해질 합작투자(JV) 의향서(LOI), 연내 가동을 앞둔 연속 파일럿 생산 라인, 휴머노이드 로봇 및 방산 분야의 신규 고객 유입 등 상업화 로드맵을 대대적으로 공언했다. 그러나 이후 주가는 9.1% 하락하며 벤치마크인 S&P 500 대비 8%포인트가량 언더퍼폼(수익률 하회)하는 부진을 겪었다.
이번 3분기 성적표의 핵심 승부처는 단순 손익계산서 수치보다 앞서 제시된 파트너십 이정표들이 실제 구속력 있는 '최종 서명 문서(계약)'로 연결되고 있는지를 입증하는 데 있다는 평가가 나온다.
10월 27일(현지시각) 미국 증시 분석 플랫폼 어닝스 위스퍼스(Earnings Whispers)에 따르면, 솔리드 파워의 3분기 실적 컨센서스(시장 전망치)는 주당 순손실 0.11달러, 매출액 약 98만 달러(약 13억 5,000만 원)로 형성돼 있다.
전문가들은 이러한 매출 급감이 시장 수요 둔화라기보다는 개발 단계에 따라 들쭉날쭉하게 반영되는 마일스톤(단계별 기술료) 기반 수익구조의 불안정성을 보여준다고 지적한다.
실제로 솔리드 파워는 지난 분기 회계적 가정 변경에 따라 과거 반영했던 SK온 관련 마일스톤 매출 120만 달러를 환입 처리하면서 분기 매출이 -30만 달러로 곤두박질치는 굴욕을 겪은 바 있다. 경영진이 약속한 신뢰 회복을 위해서는 이번 분기 추가적인 추정치 변경 없는 정돈된 실적 확인이 필수적이다.
삼성SDI·BMW 1단계 평가 9월 만료… 2단계 전환 여부에 촉각
시장 투자자들이 손익 지표보다 훨씬 엄격하게 들여다볼 대목은 글로벌 완성차와 배터리사와의 파트너십 진척 상황이다.
특히 삼성SDI와 독일 BMW 간의 1단계 전고체 배터리 공동 평가 계약이 지난 9월 말로 공식 만료된 상태다. 아직 후속 조건이나 연장 여부가 공개되지 않은 만큼, 이번 3분기 실적 발표는 해당 협력 관계가 심화 단계인 2단계로 성공적으로 진입했는지, 단순 연장 상태인지, 혹은 사실상 정체되었는지를 확인할 수 있는 첫 공식 시험대가 된다.
BMW의 실제 전기차 플랫폼에 솔리드 파워의 전해질이 한층 깊숙이 채택되는 후속 모델이 발표된다면 강력한 상승 모멘텀이 되겠지만, 발표 내용이 모호하거나 침묵으로 일관할 경우 시장의 신뢰 붕괴는 불가피하다.
한국 배터리 제조사 SK온과의 협력 재개 여부도 도마 위에 오른다. 솔리드 파워는 SK온 대전 파일럿 라인에 전고체 배터리 장비 설치를 완료한 후 새로운 추가 협력 협정을 협상 중이었다.
여기에 경영진이 지난 분기 "파트너 평가를 거쳐 3개 후보 기업 중 1곳과 조건표 협상을 진행 중이며, 연말까지 공식 발표하겠다"고 공언했던 한국 내 고체 전해질 생산 합작법인(JV) 추진 상황 역시 협상 대상이 좁혀졌는지, 제시된 일정표가 온전히 유지되고 있는지에 대한 명확한 증거가 제시되어야 한다.
45톤 연속 라인 가동과 ISO 인증… 로봇·방산 수요 실체 입증해야
공장 가동과 기술 검증 등 실행력 측면의 일정 준수 여부도 관전 포인트다.
솔리드 파워는 연간 45톤 규모의 단일 라인 생산능력을 갖춘 '연속식 파일럿 라인(Continuous Pilot Line)'을 4분기 중 시운전하고 내년 1분기에 첫 생산물을 출하하겠다고 예고했다.
이는 과거 제시했던 최대 75톤 목표치보다 보수적으로 하향 조정된 수치인 만큼, 만약 여기서 추가적인 용량 축소나 시운전 지연이 발생할 경우, 상업화 서사에 치명적인 타격이 불가피하다.
연말 획득을 목표로 추진 중인 품질경영시스템(ISO 9001) 2단계 인증 또한 글로벌 완성차 고객사 자격 심사를 통과하기 위한 실질적인 기준점이다. 아울러 지난 분기 언급됐던 휴머노이드 로봇과 군사 방위용 배터리 문의가 실제 샘플 주문이나 공급 양해각서(MOU)로 구체화되었는지도 신규 수요 다변화의 실체를 가늠할 잣대다.
현금 유동성 4.2억 달러 안정적… 투심은 78.4% 약세 '극단적 불신'
재무적 방어력 자체는 아직 여유가 있는 편이다.
솔리드 파워는 올해 중반 기준 약 4억 1,930만 달러(약 5,800억 원)의 현금 유동성을 확보하고 있으며, 분기당 운영비용은 약 3,000만 달러 안팎을 유지하고 있다.
연간 자본적 지출(Capex)과 현금 투자 가이던스인 8,500만~1억 달러 범위가 지켜진다면 향후 수년간 상업화를 시도할 '현금 활주로(Cash Runway)'는 온전히 유지된다. 다만 가시적인 사업적 성과 없이 현금 소진율만 확대되는 것은 시장의 거센 비판을 부를 수 있다.
현재 시장의 투자 심리는 바닥으로 추락해 있다. 시장 내 약세(Bearish) 심리 지표는 지난 2분기 실적 발표 직전 69.6%에서 최근 78.4%까지 치솟았다.
현재 솔리드 파워 주가는 1.99달러 선으로 200일 이동평균선(3.02달러)을 한참 밑돌고 있으며, 지난 분기 장중 고점인 3.70달러에서 반토막 나 사상 최저점(1.91달러)에 근접해 있다.
월가 투자 전문가들은 "현재의 주가와 투자 심리는 시장이 더 이상 솔리드 파워 경영진의 구두 약속을 믿지 않는다는 불신을 반영하고 있다"며 "이번 3분기 실적 발표는 한국 합작법인, BMW, SK온과의 협력 논의가 실질적인 '본계약'으로 전환되는 전환점에 서 있는지, 아니면 단순 구상에 그친 것인지를 가르는 결정적 심판대가 될 것"이라고 내다봤다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com