;)
;)
;)




LNG 보유 지분 담당 자회사 지분 49.9% 넘겨 과반 지배력 유지… 마케팅 권리 불변
2단계 증설로 연산 2,800만 톤 확대 추진… 5,000억 엔 투자 부담 외부 자본으로 분산
사모펀드 손잡고 자본 재활용 가속… 로슨 개편 이어 2028년 ROE 12% 목표 정조준
2단계 증설로 연산 2,800만 톤 확대 추진… 5,000억 엔 투자 부담 외부 자본으로 분산
사모펀드 손잡고 자본 재활용 가속… 로슨 개편 이어 2028년 ROE 12% 목표 정조준
 이미지 확대보기
프로젝트 운영권과 천연가스 판매 권리는 고스란히 유지하면서 지분 일부를 유동화해, 대규모 2단계 증설에 필요한 막대한 자금 조달 부담을 덜고 기업의 핵심 수익성 지표인 자기자본이익률(ROE)을 끌어올리기 위한 전략적 자본 재활용(Capital Recycling) 조치다.
11월 3일(현지시각) 일본 종합 경제 미디어 닛케이 아시아(Nikkei Asia)에 따르면, 미쓰비시상사는 영국 셸(Shell) 등 글로벌 에너지 컨소시엄과 공동개발 중인 'LNG 캐나다' 사업 지분을 담당하는 완전 자회사의 지분 49.9%를 블랙스톤의 신용·보험(Credit &Insurance) 사업부 산하 펀드에 매각하기로 공식 합의했다.
자회사 지분 49.9% 매각해 50.1% 지배권 수성… LNG 독점 판매권 유지
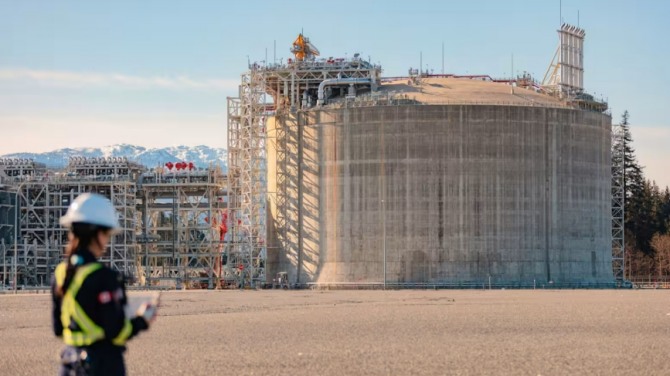
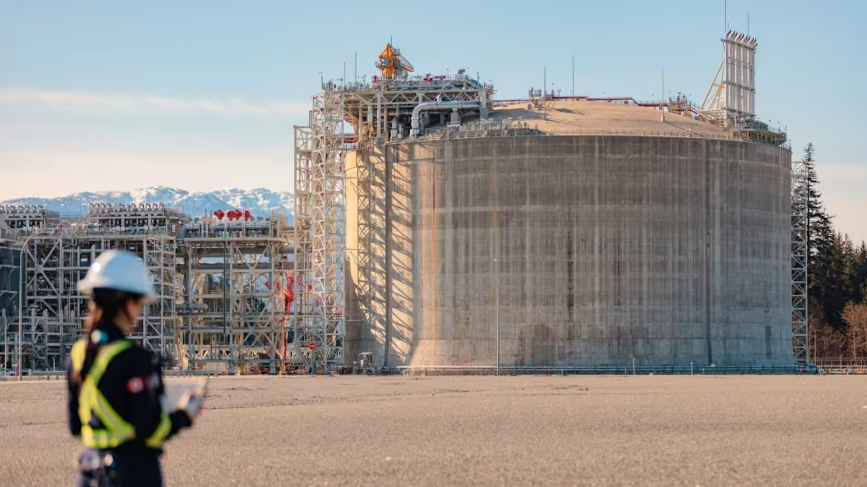
LNG 캐나다는 캐나다 서부 몬트니(Montney) 분지 등에서 채굴된 풍부한 천연가스를 가스관으로 태평양 연안인 브리티시컬럼비아주 키티맷(Kitimat) 터미널까지 수송해 액화한 뒤 아시아 등 글로벌 시장으로 수출하는 북미 대표 LNG 프로젝트다.
전체 지분 구조는 글로벌 에너지 기업 셸이 40%로 최대주주이며, 말레이시아 국영 페트로나스(25%), 미쓰비시상사(15%), 중국석유천연가스공사(CNPC·15%), 한국가스공사(KOGAS·5%)가 참여하고 있다.
미쓰비시상사는 지분 100%를 소유한 특수목적 액화 자회사를 통해 이 15%의 프로젝트 지분을 보유해 왔다. 이번 계약은 해당 자회사의 지분 49.9%를 블랙스톤에 양도하는 방식으로 진행된다.
이를 통해 미쓰비시상사는 자회사 지분 50.1%를 유지하며 과반 지배주주로서의 위상을 확고히 지킨다.
특히 재무적 투자자(FI)로 들어오는 블랙스톤은 프로젝트의 물리적 운영 및 마케팅에 일절 관여하지 않기 때문에, 미쓰비시상사가 보유한 독점적 LNG 판매권(오프테이크 권리)은 매각 이후에도 아무런 영향을 받지 않는다.
2단계 증설 '연산 2,800만 톤' 승인… 5,000억 엔 투자 부담 선제 헤지
LNG 캐나다는 지난 2025년 첫 상업 화물 선적을 성공적으로 개시한 데 이어, 지난 9월 미쓰비시상사와 컨소시엄 파트너들은 프로젝트 생산능력을 기존 연간 1,400만 톤에서 2030년대 초까지 2,800만 톤으로 2배 확대하는 2단계 투자 안건을 최종 승인했다.
증설이 완료되면 미쓰비시상사의 몫으로 배정되는 연간 LNG 판매량은 기존 210만 톤에서 420만 톤으로 수직 상승하게 된다.
하지만 이에 수반되는 미쓰비시상사의 단독 투자 부담금만 약 5,000억 엔(약 4조 4,000억 원)에 달해 재무 건전성 관리가 당면 과제로 떠올랐다. 미쓰비시는 지분 일부를 선제 유동화해 16억 달러의 외부 실탄을 수혈받음으로써 단독 차입 부담을 피하고 증설 자금을 안정적으로 분산하게 됐다.
"외부 자본 유치해 대차대조표 다이어트"… 2028년 ROE 12% 달성 정조준
이번 딜은 미쓰비시상사가 강력히 밀어붙이고 있는 '자산 경량화 및 자본 효율성 극대화' 경영 기조와 궤를 같이한다.
회사는 2028년 3월 마감하는 현행 중기 경영 계획을 통해 글로벌 사모펀드(PEF) 및 대형 기관투자가와의 전략적 제휴를 핵심 과제로 내걸었다. 고수익 우량 인프라 자산의 통제권은 유지하되 지분 일부를 외부 자본에 매각해 회수된 자금을 신성장 동력에 재배치하는 유연성을 확보하겠다는 전략이다.
실제로 미쓰비시상사는 지난 2024년 일본 3대 편의점 체인인 로슨(Lawson)을 통신 대기업 KDDI와의 50대 50 공동 소유 구조로 전환하며 자회사에서 지분법 적용 계열사로 분리, 연결 대차대조표의 자산 규모를 줄이고 자본 회전율을 끌어올린 바 있다.
이 같은 구조개혁을 통해 2026년 3월기 기준 8.5% 수준인 자기자본이익률(ROE)을 오는 2028년 3월까지 12%로 대폭 끌어올린다는 구상이다.
글로벌 금융 투자업계 전문가들은 "에너지 안보의 중요성이 커진 상황에서 아시아와 인접한 캐나다 서부 LNG 수출 터미널은 지정학적 가치가 매우 높은 핵심 인프라"라며 "미쓰비시상사는 안정적인 에너지 판매권은 한 방울도 뺏기지 않으면서 대규모 증설 리스크를 글로벌 대형 사모펀드와 영리하게 분담하는 선진 금융 공학 모델을 보여줬다"고 평가했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com