;)
;)
;)




1~8월 글로벌 적재량 21.1% 증가…중국 제외 시장은 27.5% 성장
중국계 상위 8개사 독주…포스코 적재량 2% 감소·점유율 1.4%
중국계 상위 8개사 독주…포스코 적재량 2% 감소·점유율 1.4%
 이미지 확대보기
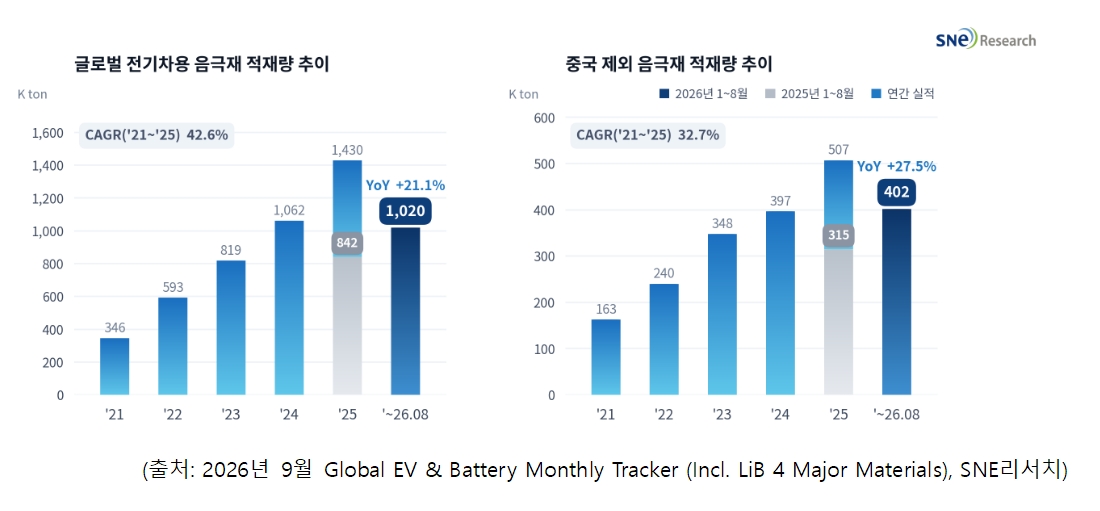
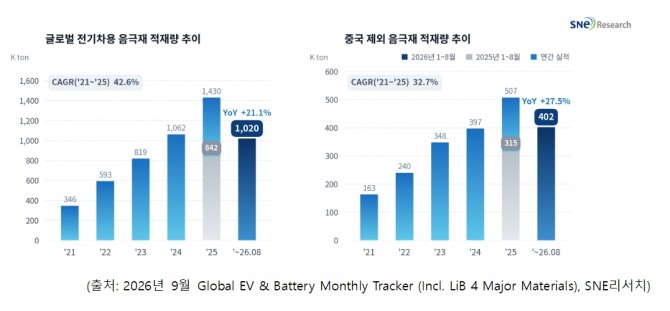
13일 시장조사업체 SNE리서치에 따르면 올해 1~8월 글로벌 전기차용 배터리 음극재 적재량은 101만9800톤으로 전년 동기 대비 21.1% 증가했다. 같은 기간 중국을 제외한 시장은 40만2000톤으로 27.5% 늘어나 글로벌 평균을 6.4%포인트 웃돌았다.
수요가 확대됐지만 공급 구조는 중국 중심으로 더욱 굳어졌다. 올해 2분기 중국 기업의 글로벌 음극재 시장 점유율은 96.0%로 전 분기 대비 1.0%포인트 상승했다. 반면 한국 기업은 2.1%에서 1.7%로, 일본 기업은 2.5%에서 2.3%로 하락했다.
기업별로는 중국 BTR이 1~8월 적재량 20만8400톤으로 전년 동기 대비 22.0% 증가하며 1위를 유지했다. 산산(ShanShan)은 19만9700톤으로 7.8% 성장하는 데 그쳤다. 두 회사의 합산 점유율은 40.0%로 전년 동기보다 2.3%포인트 낮아졌다.
반면 국내 업체인 포스코의 적재량은 1만4300톤으로 2.0% 감소했다. 글로벌 순위는 10위에 머물렀으며 점유율도 지난해 1.7%에서 올해 1.4%로 떨어졌다. 상위 8개 자리를 중국 기업이 차지한 가운데 한국과 일본 업체의 입지는 더욱 좁아지는 모습이다.
중국 외 지역의 수요 확대도 공급망 재편으로 이어지지 못하고 있다. 유럽과 아시아 지역의 배터리 생산이 늘었지만 북미의 전기차용 배터리 사용량은 23.7% 감소했다. 미국의 중국산 음극재 규제와 비중국 생산기지 구축 움직임에도 신규 설비 대부분이 2027년 이후 양산을 목표로 하고 있어 단기간에 공급 구조를 바꾸기는 어려운 상황이다.
향후 경쟁력은 원산지 요건을 충족하는 상업 생산능력과 원료 조달 안정성에 달릴 전망이다. 중국의 인조흑연 수출 통제 재개 가능성과 유럽의 배터리 여권 의무화가 맞물리면서 비중국 생산 거점 확보와 실리콘 음극재 등 차세대 기술 개발의 중요성도 커지고 있다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com