;)
;)
;)




 이미지 확대보기
대형 건설사들의 3분기 수익성이 전반적으로 개선될 전망이다. 주택경기 침체와 신규 착공 감소로 매출은 줄었지만, 원가율이 개선되면서 영업이익은 큰 폭으로 늘어날 것으로 예상된다.
건설사들은 코로나19 이후 우크라이나·러시아 전쟁 등 대내외적 요인으로 원자재 가격과 인건비가 급등하면서 이전에 수주한 주택사업장이 공사단계에서 원가율이 악화돼 장기간 실적부담에 시달렸다.
하지만 최근 고원가 현장들이 잇따라 준공 단계에 접어들고, 이후 수주한 사업장에서는 공사비 상승분이 일정 부분 반영되면서 수익성도 점차 안정을 되찾고 있는 모습이다.
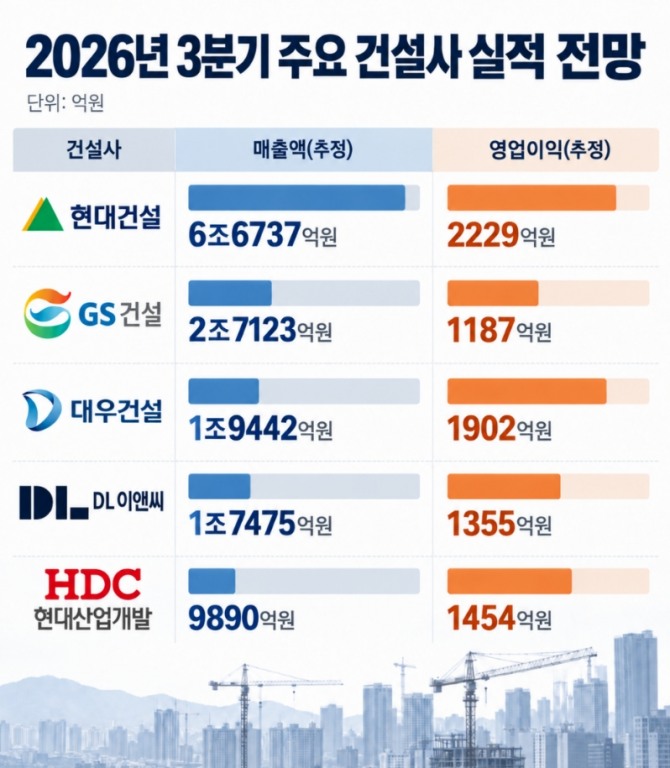
반면 이들 5개 사의 영업이익 합계는 총 8100억 원 이상으로 전년 동기 4984억 원 대비 60% 이상 증가할 것으로 예상된다. 외형은 줄지만 수익성이 개선되는 흐름이 나타나는 셈이다.
 이미지 확대보기
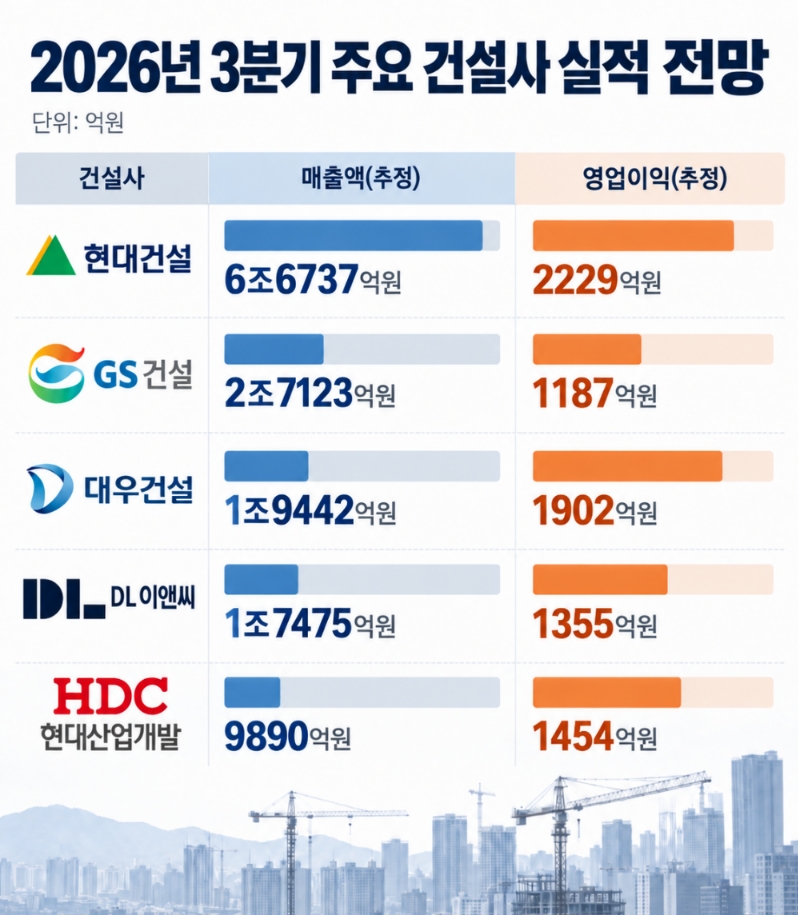
현대건설의 영업이익은 전년 동기 대비 큰 폭으로 증가할 전망이다. 유진투자증권은 현대건설의 3분기 매출을 6조6737억 원으로 전년 동기 대비 14.7% 감소할 것으로 전망했다. 반면 영업이익은 2229억 원으로 작년 3분기 1035억 원보다 115.2% 증가할 것으로 추정했다.
증권가에서는 고원가 주택 현장의 준공이 이어지고 신규 현장의 원가율이 상대적으로 안정되면서 수익성이 개선되고 있다고 분석했다. 여기에 해외 플랜트와 원전 등 비주택 분야의 수주 확대가 이어지면서 향후 실적은 더욱 나아질 것으로 전망된다.
DL이앤씨도 영업이익이 크게 늘어날 전망이다. DL이앤씨의 3분기 매출을 1조7475억 원으로 전년보다 8.4% 감소할 것으로 예상된다. 하지만 영업이익은 1355억 원으로 16.1% 증가할 것으로 내다봤다. 예상 영업이익률은 7.8%다.
IPARK현대산업개발의 3분기 매출액 추청치는 9890억 원으로 전년 동기 대비 소폭 감소하지만 영업이익은 1454억 원으로 99% 이상 큰 폭으로 늘어날 것으로 전망했다. 자체사업 수익성을 끌어오릴 것으로 예상된다.
대우건설도 고원가 현장 종료와 주택 원가율 개선 효과가 이어지면서 3분기 영업이익은 전년 동기 대비 200% 이상 증가한 1355억 원을 기록할 것으로 전망된다.
GS건설은 3분기 매출액과 영업이은 소폭 감소할 것으로 예상되지만, 향후 AI 데이터센터 수주가 중장기 실적을 보완할 성장동력이 될 수 있다고 전망했다. 특히 수주와 분양 등 선행지표가 회복 흐름을 보이고 있는 것도 긍정적이다. GS건설은 상반기에만 1만950가구를 분양해 연초 계획의 76.6%를 달성해 연간 분양 목표를 1만6000가구로 높였다.
건설업계에서는 2022~2023년 원자재 가격과 인건비가 급등하던 시기에 수주한 주택 현장들이 준공 단계에 접어들면서 건설사들의 수익성이 개선되고 있다고 보고 있다. 또한 선별 수주 강화를 통해 최근 착공한 사업장은 공사비 상승분을 도급금액에 반영하면서 수익성을 끌어 올리고 있다.
실제로 올해 1분기 주요 상장 건설사 평균 영업이익률은 7.2%로 지난해 같은 기간 4.7%보다 개선됐다.
향후 대형 건설사들은 주택 매출 확대를 넘어 원전·SMR, 데이터센터, 발전·플랜트 등 비주택 사업으로 사영 영역을 확대하며 미래 실적 확보에도 나서고 있다.
건설 업계 관계자는 " 수년간 건설사 실적을 압박했던 원가 부담이 정점을 지나고 있다"며 "3분기가 대형 건설사들의 ‘고원가 현장 탈출’ 여부를 확인할 분기점이 될 것"이라고 말했다.
이재수 글로벌이코노믹 기자 js.lee@g-enews.com