;)
;)
;)




윤재성 연구원은 "국내 원유 도입 물량은 회복됐지만 원유 가격과 초대형원유운반선(VLCC) 운임·보험료 상승에 내수 가격 전가까지 제한될 경우 수익성이 압박을 받을 수 있다"면서 "러시아 정제설비 복구 지연 등을 감안하면 중장기 정유업황 호조 전망에는 변화가 없지만, 홍해 리스크가 이어질 경우 두바이유 급등과 운임 상승이 단기 실적과 주가에 부담을 줄 수 있다"고 분석했다.
 이미지 확대보기
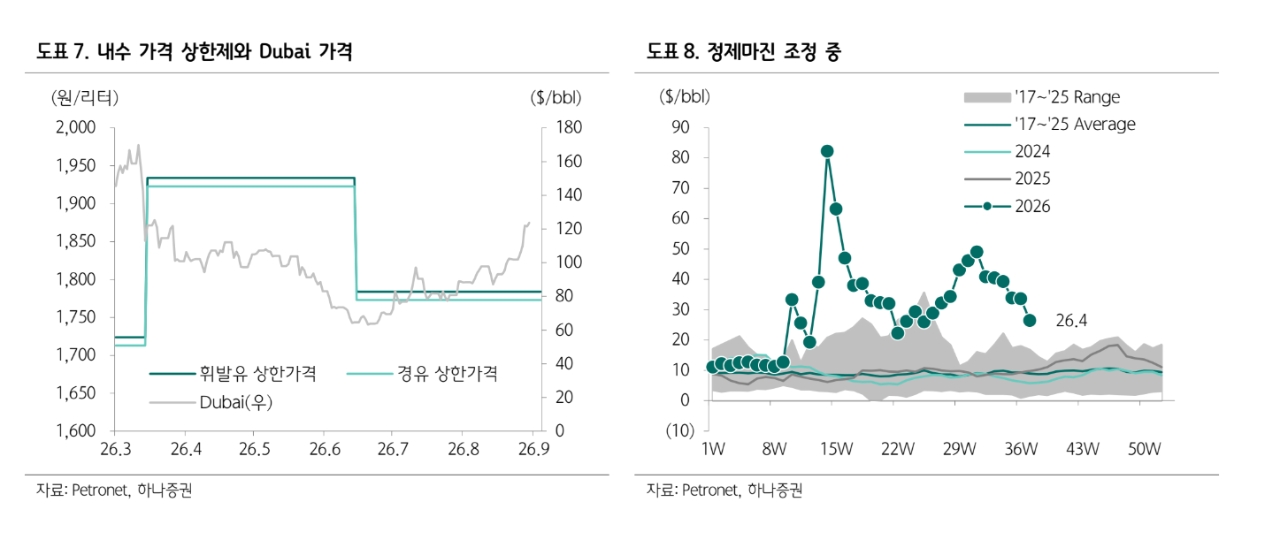
지난주 서부텍사스산원유(WTI)는 배럴당 100.05달러로 전주보다 9.4% 오른 반면 두바이유는 123.66달러로 21.3% 상승했다. 두바이유가 WTI보다 가파르게 오르면서 복합정제마진은 배럴당 33.6달러에서 26.4달러로 7.2달러, 21.4% 하락했다. 정제마진은 6주 연속 하락세다.
윤 연구원은 "후티 세력의 바브엘만데브 해협 인근 거점 장악과 사우디아라비아 동서 파이프라인 가동 차질로 중동 원유 수송 불확실성이 커졌다"면서 "여기에 중동발 원유를 운송할 수 있는 선박이 줄면서 VLCC 운임까지 오르고 있어 아시아 정유사들의 원유 도입 비용 부담이 확대되고 있다"고 짚었다.
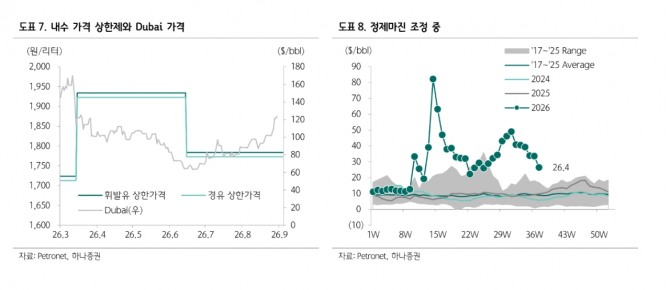
아울러 "다만 국내 원유 수급 자체는 안정적인 상황"이라면서도 "휘발유와 경유 최고 가격이 각각 L당 1784원, 1773원으로 설정된 상황에서 두바이유와 운송비가 빠르게 오르면 원가 상승분을 국내 판매가격에 충분히 반영하기 어려울 수 있다"고 덧붙였다. 원유 공급이 이어지더라도 내수 판매 손익은 악화될 수 있다는 것이다.
이외에도 홍해 리스크 지속 시 단기 주가 조정 국면에 진입할 가능성에 주의할 필요가 있다고 조언했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.