;)
;)
;)




 이미지 확대보기
최관순 SK증권 연구원은 "인적분할 재상장 이후 사업 포트폴리오 최적화 및 자원분배 효율화에 대한 기대감이 순자산가치(NAV) 대비 할인율 축소로 이어질 것"이라며 “인적분할을 계기로 추가적인 주주환원이 가시화될 경우 경쟁사 대비 현저하게 높은 할인율 정상화를 기대해볼 수 있는 시점”이라고 짚었다.
한화는 지난 1월14일 존속법인 한화와 신설법인 한화머시너리앤서비스홀딩스가 0.756 대 0.244 비율로 인적분할을 결정했다. 존속법인은 에어로스페이스(오션), 솔루션, 생명 등을 포함하고, 신설법인은 비전, 갤러리아, 호텔앤리조트(아워홈) 등이 포함됐다.
분할 거래정지 전 시가총액은 5조9000억원이었다. 분할 재상장 이후 전일 합산 시가총액은 7조9000억원(존속법인 7조3000억원+신설법인 6000억원)으로 33.9% 증가했다.
 이미지 확대보기
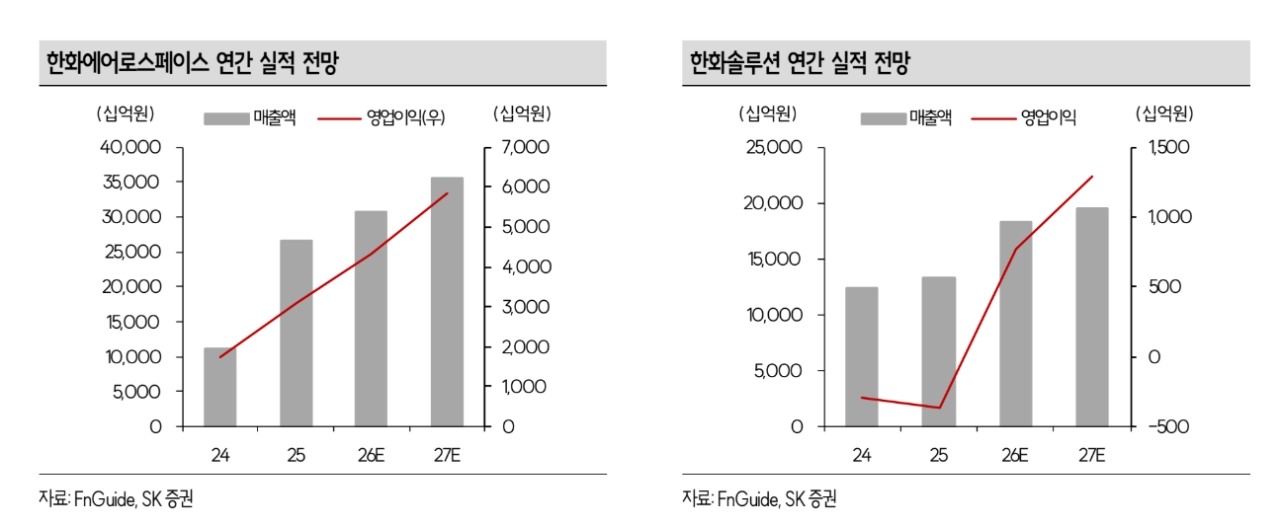
최 연구원은 "합산 시가총액 상승의 배경은 사업 포트폴리오에 대한 최적화 및 자원분배 효율화에 대한 기대감으로 해석된다"면서 "현재 존속법인의 NAV 대비 할인율은 65.3%로 분할 전 기준으로 계산한 66.1% 대비 소폭 축소됐다"고 설명했다.
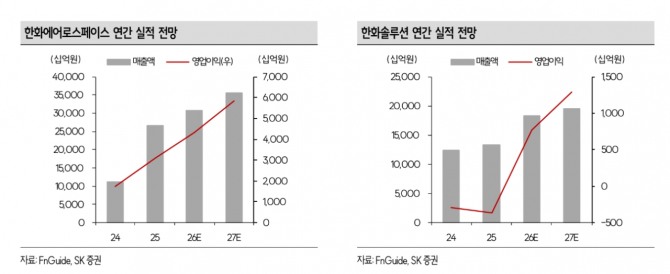
또한 "올해 한화의 실적도 개선할 것"이라며 "크로아티아와 4억1000만유로 규모의 천무 수출계약을 체결하는 등 수출 경쟁력을 기반으로 한화에어로스페이스의 2026년 예상 영업이익은 4조3000억원으로 전년동기대비(YoY) 39.7% 증가할 전망"이라고 내다봤다.
올해 한화가 연결 매출액 9조4000억원(+25.2%), 영업이익 6조7000억원(+62.0%)을 기록할 것으로 예상했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.