;)
;)
;)




 이미지 확대보기
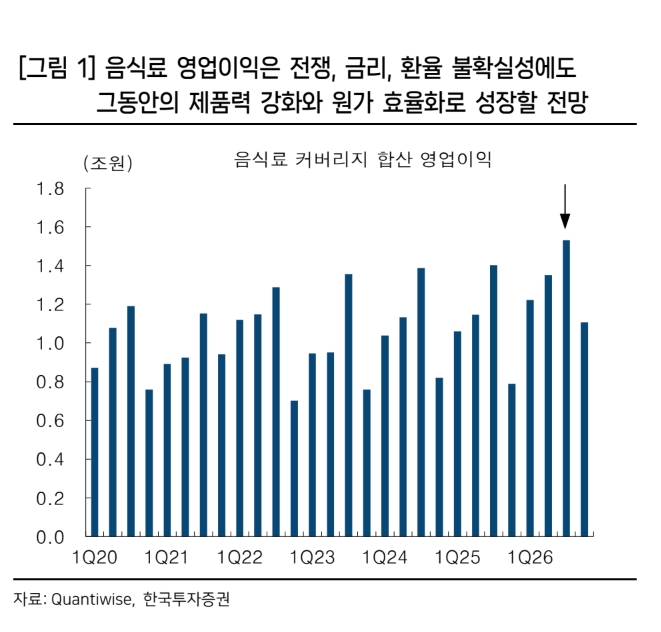
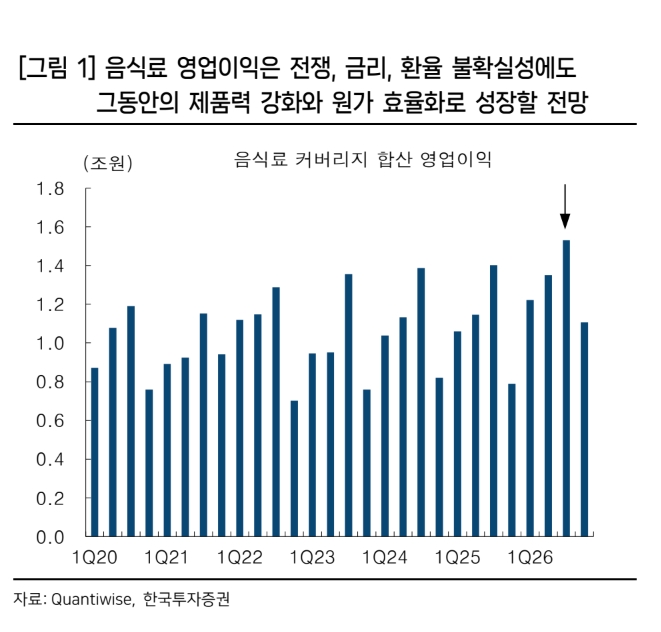
최고운 연구원은 "표면적으로 음식료 업종은 환율 하락 수혜주이지만 본업 경쟁력이 좋은 업체일수록 해외 사업에 주력하고 있어 종목 선별에는 현실적인 고민이 따른다"며 "매크로 관점에서 환율 플레이를 한다면 빙그레와 대상처럼 해외 비중은 제한적이면서 12개월 선행 PER(주가수익비율)이 확실하게 낮은 중소형주 중심의 접근을 권유한다"고 판단했다.
또한 "더 길게 본다면 반대로 환율이 바닥을 지난 이후의 주가 회복 여력에 주목할 필요가 있다"며 "본질적인 글로벌 제품 경쟁력이 환율 하락 우려보다 더 중요한 KT&G와 삼양식품으로 다시 돌아올 시점"이라고 부연했다.
특히 KT&G에 대해 7∼8월 주가가 주춤하는 사이 2027년 예상 PER이 13배로 내려와 해외 피어(동종 그룹) 대비 밸류에이션 매력이 다시 커졌다는 점을 짚었다.
최 연구원은 "연내 추가 자사주 매입과 새로운 배당 정책을 발표할 예정인 만큼 시기적으로도 업종 내 가장 먼저 반등 모멘텀이 부각될 것"이라며 "업종 내 최선호주로 꼽는다"고 설명했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.