;)
;)
;)




 이미지 확대보기
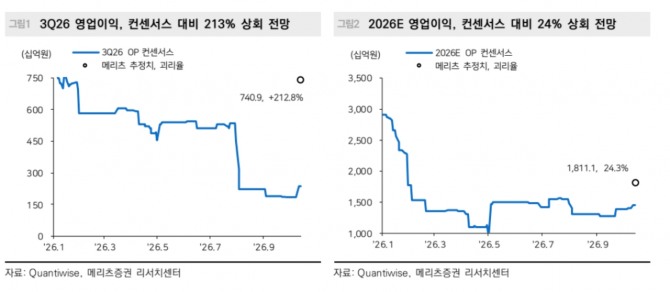
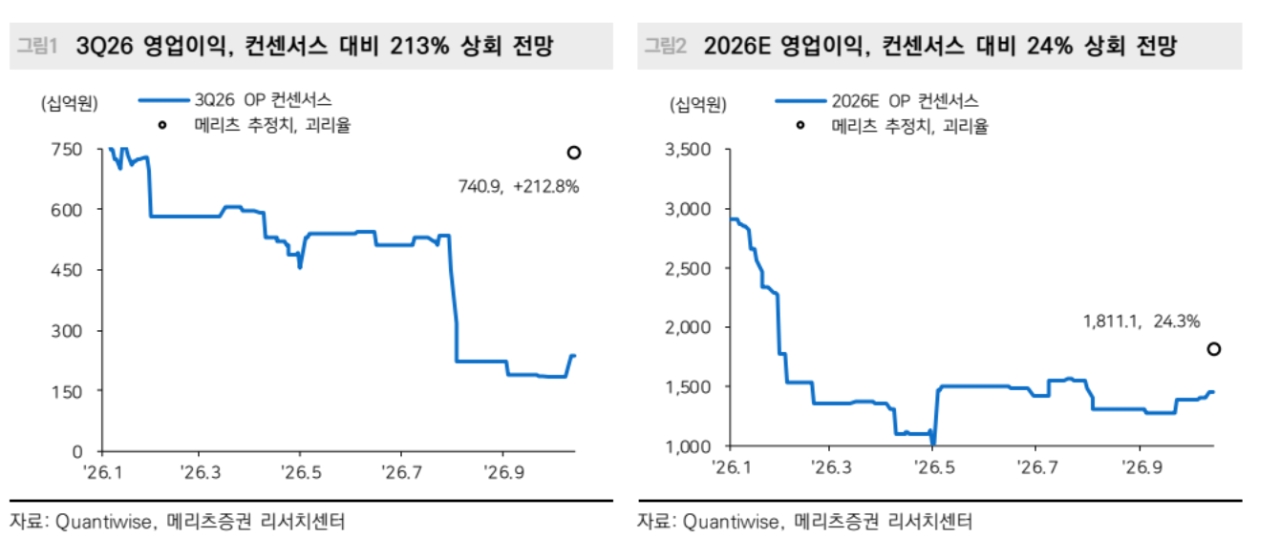
LG화학의 3분기 매출액은 13조 8000억원, 영업이익을 7409억원으로 추정했다.
노우호 메리츠증권 연구원은 "최근 시장 예상치보다 추정치를 대폭 높인 것은 LGES의 일회성 요인에 따른 이익 호조가 반영된 결과"라면서 "사업 부문별로 보면 기초소재는 국제유가 상승에 따른 부정적인 래깅 효과로 영업손실 1663억원을 기록할 것"이라고 예측했다.
래깅 효과는 원재료 가격 변동이 제품 가격에 반영되기까지 시차가 발생하면서 나타나는 손익 영향을 뜻한다.
 이미지 확대보기
노 연구원은 "첨단소재 부문은 정보기술(IT) 소재와 엔지니어링 플라스틱(EP) 효과에 힘입어 영업이익 816억원을 낼 것"이라며 "양극재 부문은 매출액 1544억원, 영업이익 25억원으로 실적 기여도가 제한적일 것"이라고 판단했다.
또한 "문제는 LGES의 사업 확대가 LG화학 양극재 실적 개선으로 이어지지 않고 있다는 점"이라며 "LGES는 에너지저장장치(ESS)용으로 생산라인 전환을 가속화하고 있으며, 스마트카 업체와 북미·유럽 완성차 업체를 대상으로 한 원통형 전지 출하량도 증가세를 이어가고 있다"고 설명했다.
반면 LGES의 리튬인산철(LFP) 기반 ESS 공급망에서 양극재 공급사는 기존 중국 업체 1곳과 국내 경쟁사 2곳으로 압축되고 있다. 원통형 전지 역시 기존 경쟁사의 양극재 독점 공급이 유지되고 있다.
노 연구원은 "LGES의 전방 수요 확대 흐름에 LG화학이 동행하지 못하고 있다"면서 "양극재 사업의 실적 전망도 뚜렷한 개선을 기대하기에는 이르다"고 평가했다.
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.