;)
;)
;)




 이미지 확대보기
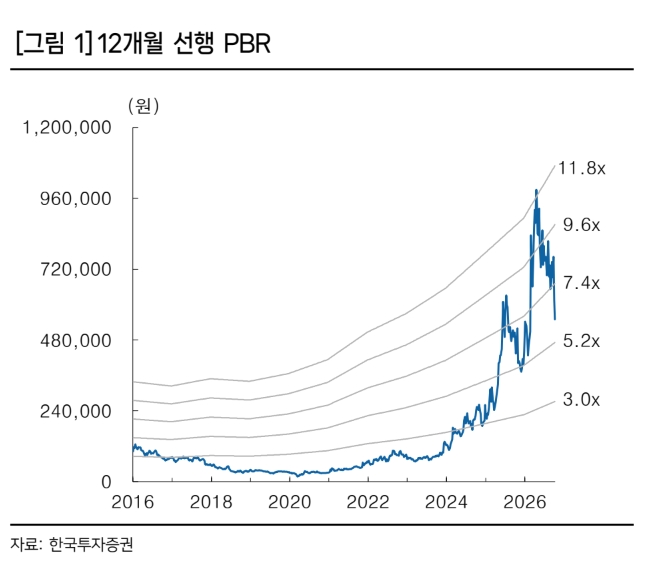
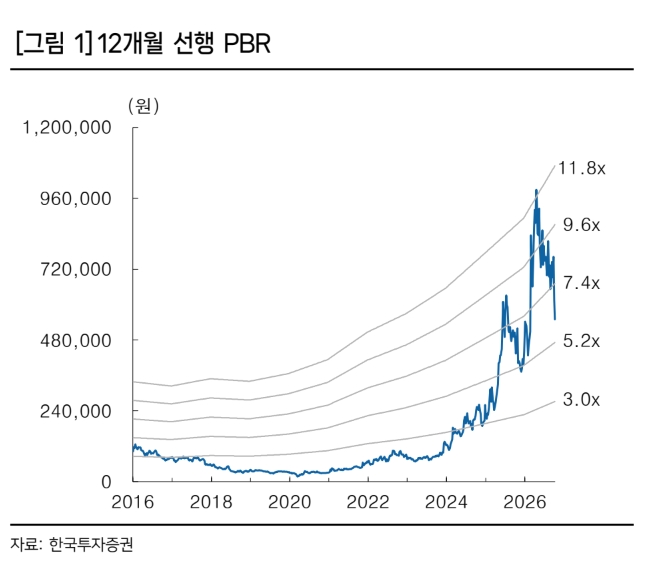
김도현 한국투자증권 연구원은 "수주 모멘텀은 유효하다"면서 “중동과 유럽, 아시아에서 단기간 내 방공망 확충 수요가 이어지고 있는 가운데 카타르 천궁-II와 UAE 대규모 통합 방공망 패키지 등 대형 수주가 연내 가시화될 가능성이 있다”고 분석했다.
또한 “목표주가는 낮췄지만 수주 기회와 이익 성장성은 오히려 확대되고 있다”며 “2025~2028년 주당순이익(EPS) 연평균 성장률은 43.9%에 달할 것”이라고 덧붙였다.
3분기 연결 매출액은 전년 동기 대비 15.0% 증가한 1조2062억원, 영업이익은 13.7% 늘어난 1019억원으로 전망했다. 영업이익은 시장 기대치를 5% 하회할 것으로 보인다.
 이미지 확대보기
이어 "본격적인 이익 성장은 4분기 이후"라면서 "UAE 천궁-II 사업 매출이 확대되고 있는 가운데 사우디아라비아 천궁-II도 4분기부터 매출 인식이 본격화될 것"이라고 부연했다.
해외 매출 비중은 올해 25.4%에서 내년 27.2%, 2028년에는 이라크 천궁-II 사업까지 더해져 30.2%까지 높아질 것으로 추측했다. 영업이익은 내년 6120억원으로 41.3% 증가하고, 2028년에는 8615억원까지 확대될 것으로 추정했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.