;)
;)
;)




 이미지 확대보기
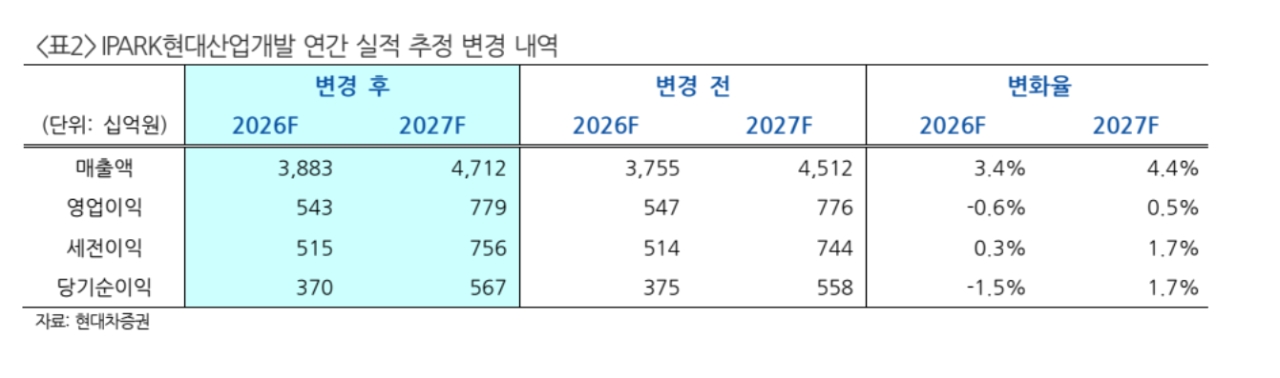
신동현 현대차증권 연구원은 "자체주택 매출 회복과 외주주택 수익성 개선에 힘입었다"면서 "자체·외주주택 부문의 동반 개선이 내년까지 이어질 것"이라고 전망했다
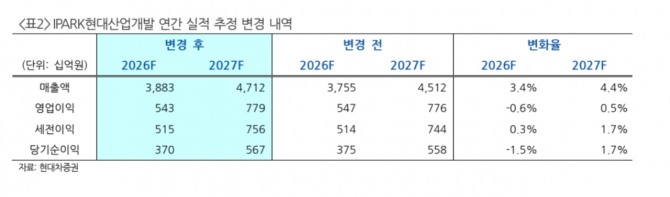
IPARK현대산업개발의 3분기 연결 기준 매출액이 1조 821억원으로 전년 동기 대비 2.8%, 전 분기 대비 18.3% 증가했다. 영업이익은 1657억원으로 전년 동기 대비 127%, 전 분기 대비 34.9% 늘었다. 영업이익률은 15.3%로 시장 컨센서스를 웃돌았다.
 이미지 확대보기
신 연구원은 "사업구조 개선에 따른 매출 구성(Mix) 효과가 내년까지 무난하게 이어질 것"이라며 "자체주택 부문에서는 서울원 아이파크가 약 3분의 1 수준의 공정률을 기록하며 정상적으로 매출에 기여하고 있다"고 짚었다.
또한 "상대적으로 수익성이 낮은 청주가경 7·8단지의 매출이 더해지면서 자체주택 매출총이익률(GPM)은 전 분기 대비 하락했지만, 서울원 아이파크의 매출 규모를 고려하면 공정 진행에 따라 수익성이 다시 개선될 수 있다"면서 "청주가경 7·8단지의 합산 규모는 1조원"이라고 덧붙였다.
외주주택 부문도 하반기부터 파주운정 아이파크 등 대형 사업장의 매출이 본격화하고 있다. 신 연구원은 "천안 아이파크 3·4단지도 분양을 진행 중이며, 두 단지의 합산 규모는 8000억원"이라면서 "앞서 1~6단지가 모두 90%대 분양률을 기록한 만큼 3단지 역시 자체주택 매출 비중 확대에 기여할 것"이라고 내다봤다.
한편, IPARK현대산업개발의 12개월 선행 P/B는 0.35배로 업종 평균인 약 0.6배를 밑돌고 있으며, 배당수익률도 5% 이상으로 추정된다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.