;)
;)
;)




 이미지 확대보기
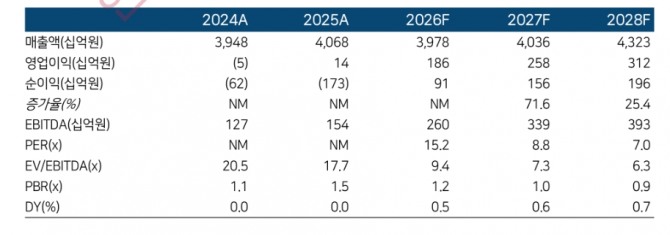
김명주 한국투자증권 연구원은 "예상보다 부진한 면세업 업황으로 인해 실적 추정치가 하향됐다"면서 "앞서 공개된 호텔신라의 3분기 영업이익은 552억원으로 시장 컨센서스를 4.3% 하회했다"고 짚었다.
아울러 "따이공(중국 보따리상) 비수기 영향과 원화 강세 등에 따른 원가율 훼손으로 면세부문 영업이익이 다소 아쉬웠다"고 덧붙였다.
 이미지 확대보기
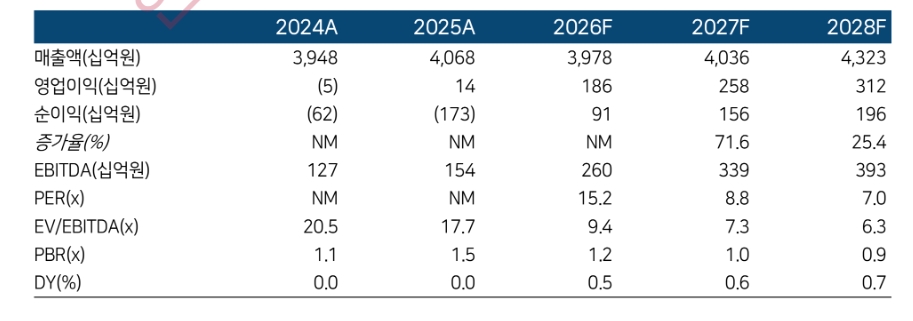
특히 하반기에는 상반기와 같은 실적 서프라이즈를 기대하기 어렵다고 진단했다. 김 연구원은 "상반기와 달리 하반기 면세 산업은 회복되지 않고 있고 11월 광군제를 앞두고 있음에도 9∼10월 따이공 수요가 회복되지 않고 있다"며 "인바운드 모멘텀이 양호함에도 불구하고 개별 관광객 또한 상반기 대비 증가하지 않고 있는 걸로 추정한다"고 판단했다.
또한 "아쉽게도 현재 면세 산업 내 모멘텀이 부재한 상태"라며 "이에 따라 호텔신라의 주가 회복에는 시간이 걸릴 것"이라고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.