;)
;)
;)




 이미지 확대보기
류영호 NH투자증권 연구원은 “이번 3분기 실적에서 그동안 시장에서 우려했던 부분들에 대한 충분한 답변을 주었다 판단한다”며 “시장의 노이즈에도 과거와는 확실히 다른 부분들을 숫자로 확인하고 있는 상황”이라고 설명했다.
 이미지 확대보기
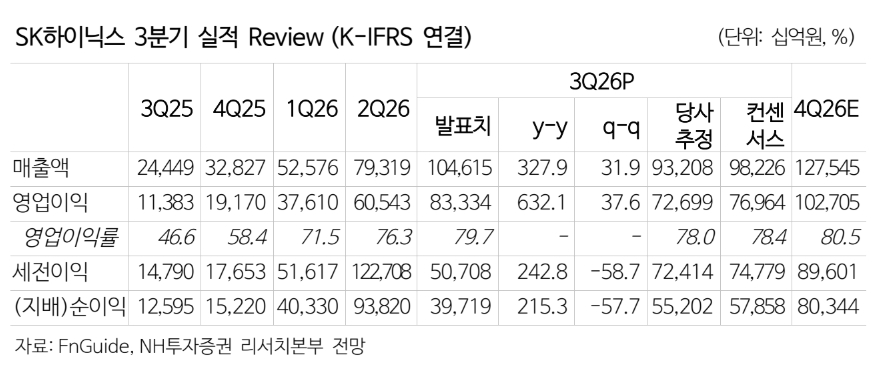
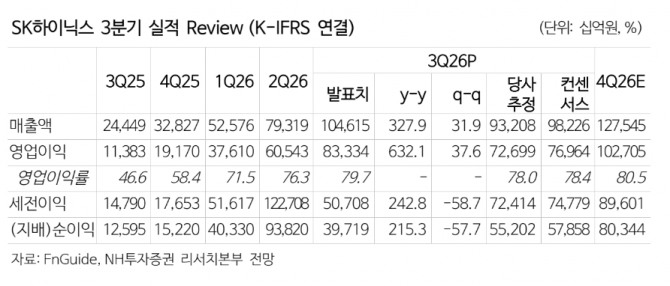
SK하이닉스의 3분기 매출액은 104조6000억원으로 전년 동기 대비 327.9% 증가했다. 영업이익은 83조3000억원으로 632.1% 늘어나며 시장 예상치를 크게 웃돌았다. 영업이익률은 79.7%에 달했다.
류 연구원은 "실적 개선의 핵심은 D램 가격 상승과 고부가가치 제품 비중 확대"라면서 "3분기 D램 평균판매가격(ASP)은 전 분기 대비 27.6% 상승했고 출하량도 9.4% 증가한 것으로 추정, 낸드플래시 출하량은 1.0% 감소했지만 ASP가 25.0% 상승하면서 실적 개선을 뒷받침했다"고 분석했다.
또한 "그동안 제기됐던 HBM4 품질 우려도 완화됐다"면서 "3분기 실적발표에서 HBM4의 수율이 기존 계획을 웃돌면서 목표 수율을 상향한 가운데 4분기에는 HBM4가 비트 출하량과 매출 비중 모두에서 HBM3E를 추월할 것"이라고 덧붙였다.
4분기 실적도 추가 개선을 예상했다. SK하이닉스의 4분기 매출액을 127조5000억원, 영업이익을 102조7000억원으로 전망했다. 각각 전년 동기 대비 288.5%, 435.8% 증가한 수준이다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.