;)
;)
;)




 이미지 확대보기
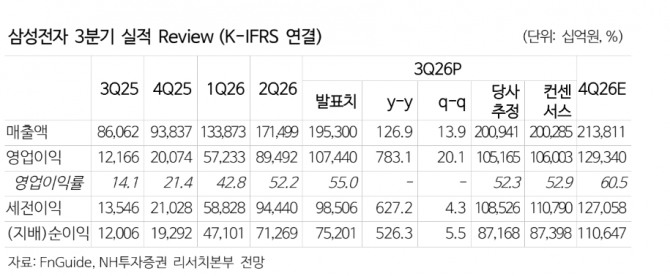
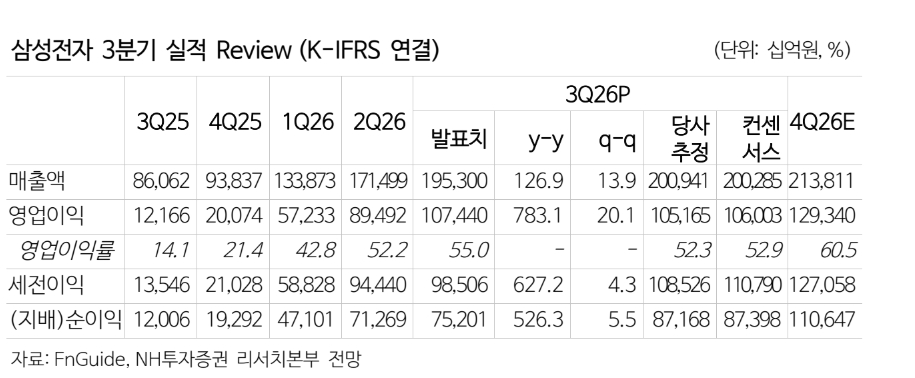
삼성전자의 올해 3분기 매출액은 195조3000억원으로 전년 동기 대비 126.9% 증가했다. 영업이익은 107조4400억원으로 783.1% 늘었다.
류영호 NH투자증권 연구원은 "HBM4와 서버용 메모리 판매 확대에 따른 가격 상승이 실적 개선을 이끌었다"면서 “메모리 산업은 과거와 다른 구조적 변화 진행 중”이라며 “메모리 산업의 구조적인 변화에 대한 고민이 필요하다”고 짚었다.
 이미지 확대보기
사업부별로는 반도체(DS) 부문이 106조5000억원의 영업이익을 기록하며 전체 실적을 견인했다. 류 연구원은 "모바일경험(MX)·네트워크 사업부는 원가 부담에도 폴더블폰 등 플래그십 제품 비중 확대에 따른 평균판매가격(ASP) 상승으로 적자 규모를 6000억원 수준으로 제한했다"면서 "삼성디스플레이(SDC)와 하만의 영업이익은 각각 1조1000억원, 6000억원을 기록했다"고 분석했다.
메모리 산업의 수급 구조 변화에도 주목했다. 류 연구원은 "삼성전자는 2028년까지 메모리 공급 부족이 이어질 것으로 예상하고 있다"면서 "내년 업계 설비투자가 늘더라도 신규 공장 부지와 건설, 장비 확보 등에 자금이 투입되는 만큼 실제 생산량 증가로 이어지기까지 시간이 필요하다"고 설명했다.
아울러 "장기 공급계약(LTA) 확대 역시 과거와 달라진 점으로 꼽는다"면서 "삼성전자는 현재 대형 고객사 10곳과 장기 공급계약을 체결했으며 추가로 주요 고객사 10곳과 협상을 진행 중이다. 고객군도 기존 하이퍼스케일러와 서버 업체에서 모바일, 자동차, 네트워크 분야로 확대되고 있다"고 부연했다.
삼성전자의 올해 연간 영업이익을 383조5000억원, 내년에는 571조원으로 전망했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.