;)
;)
;)




 이미지 확대보기
이현욱 IBK투자증권 연구원은 “단기 판매 성장 둔화에도 자동차 본업의 수익성 방어와 신사업 모멘텀은 유효하다”고 짚었다.
현대차의 올해 3분기 매출액은 45조1100억원으로 전년 동기 대비 3.4% 감소했지만, 영업이익은 2조6770억원으로 5.5% 증가했다. 영업이익률은 5.9%로 전년 동기보다 0.5%포인트 상승했다. 영업이익은 시장 컨센서스인 2조4360억원을 9.9% 웃돌았다.
 이미지 확대보기
이 연구원은 "국내 파업과 영업일수 감소 영향으로 글로벌 도매 판매량은 92만1000대에 그쳐 전년 동기 대비 11.3% 감소했다"며 "판매 물량이 두 자릿수 감소했음에도 수익성이 개선된 것은 고부가 차종 중심의 판매 구성 변화와 판매보증비 감소 효과 덕분"이라고 파악했다.
또한 "특히 하이브리드차 판매 비중은 18.2%로 전년 동기보다 2.7%포인트 상승했다"면서 "기말 환율 하락에 따른 판매보증비도 전년 동기 대비 약 1조2000억원 줄어 이익 개선에 기여한 반면 전기차(EV) 판매는 지역별 수요 둔화와 경쟁 심화로 전년 대비 감소세가 이어졌다"고 부연했다.
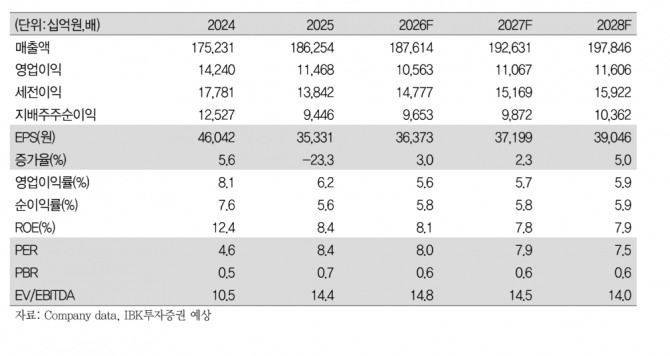
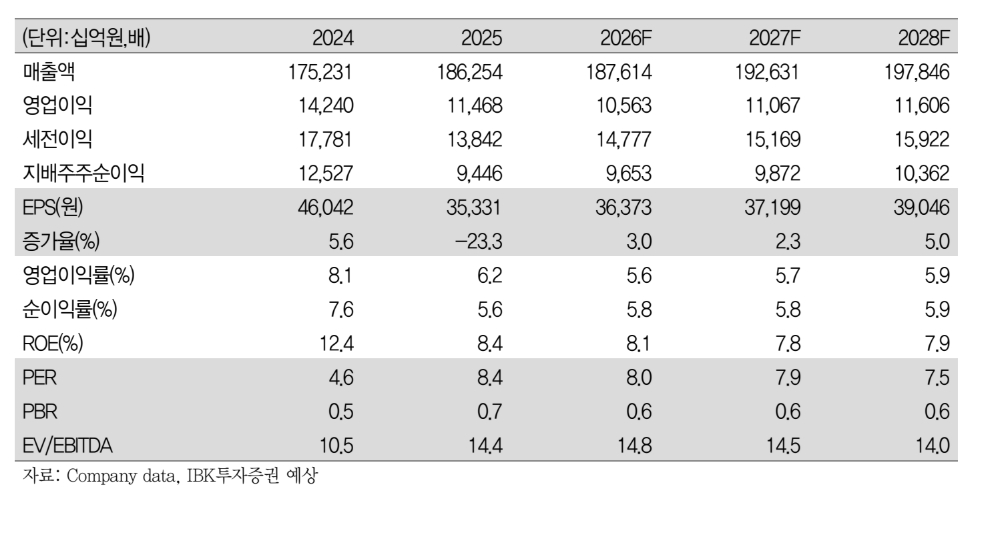
현대차의 올해 연간 매출액을 187조6140억원, 영업이익을 10조5630억원으로 전망했다. 영업이익은 전년 대비 7.9% 감소할 것으로 예상했다. 내년에는 매출액 192조6310억원, 영업이익 11조670억원으로 각각 2.7%, 4.8% 증가할 것으로 내다봤다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.