;)
;)
;)




 이미지 확대보기
강민구 IBK투자증권 연구원은 "칩플레이션과 환율 급락, 글로벌 정보기술(IT) 세트 수요 감소 등 삼중고를 겪고 있다"면서 "3분기는 북미 고객사의 모바일 신제품이 출시되는 성수기지만, 메모리 가격 상승(칩플레이션)으로 인해 부품 단가 인하 압력이 예년 대비 거셌다"고 판단했다.
 이미지 확대보기
환율 10원당 영업이익 60억~70억원 수준의 변동이 발생하는 구조다. 이에 LG디스플레이의 3분기 연결 기준 매출액은 6조5170억원으로 전년 동기 대비 6.3% 감소하고, 영업이익은 2576억원으로 40.2% 줄어들어 시장 기대치를 밑돌 것으로 추정했다.
강 연구원은 "수년간 단행한 고정비 절감 노력과 유기발광다이오드(OLED) 중심의 사업 구조 전환 효과가 가시화됐으나, 북미 전략 고객사의 스마트폰 출하가 예상보다 부진한 흐름을 보이고 있다"면서 "태블릿, 스마트워치 등 비필수재 IT 제품 전반의 수요 위축이 겹치면서 영업이익률 하락과 함께 외형 축소에 대한 우려도 커지고 있는 시점"이라고 짚었다.
또한 "세트 출하 감소세 속에서도 고객사 내 패널 점유율 개선을 통해 출하량 방어에 성공한 점과 게이밍 모니터 중심의 대형 OLED 사업에서 외형과 수익성이 동시에 개선되고 있는 점은 긍정적인 요인으로 평가"고 덧붙였다.
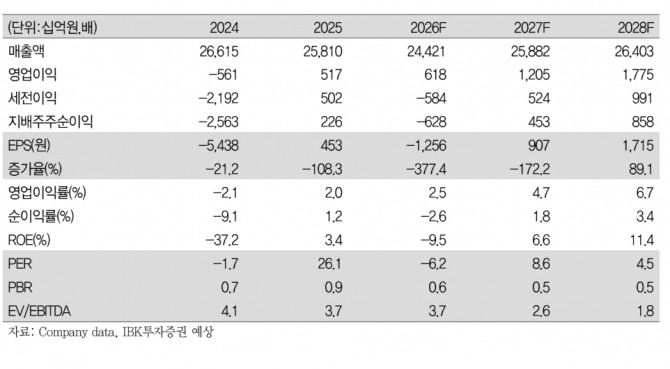
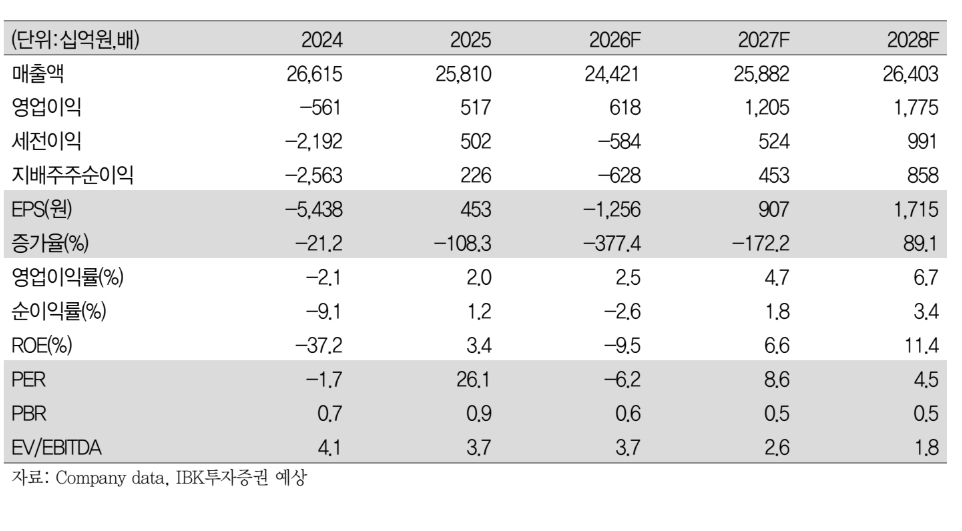
LG디스플레이 의 2026년 연간 매출액을 24조4210억원, 영업이익을 6180억원으로 전망했다. 영업이익 전망치는 기존 9600억원 대비 약 35.6% 하향 조정한 수치다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.