;)
;)
;)




- 트렌드포스 "메흐로트라 최고경영자, 2027~2028년 수요 초과로 공급난 심화 경고"
- 마이크론 2027년 출하량 75% 사전 확약 속 대만 극자외선 전용 팹 2028년 가동 목표
- 삼성전자·SK하이닉스 한국 내 17개 신규 팹 중 13개 착공…실질 공급 2028년 집중
- 마이크론 2027년 출하량 75% 사전 확약 속 대만 극자외선 전용 팹 2028년 가동 목표
- 삼성전자·SK하이닉스 한국 내 17개 신규 팹 중 13개 착공…실질 공급 2028년 집중
 이미지 확대보기
트렌드포스는 로이터를 인용, 마이크론이 인공지능 인프라 투자 확대로 급증하는 고객 수요에 맞춰 2027회계연도 출하 물량의 75% 이상을 고객 공급 계약으로 이미 묶어뒀다고 분석했다.
마이크론의 2026회계연도 매출이 전년 대비 256% 급증한 1332억 달러(약 179조6868억 원)에 이르고 2030년까지 전체 매출의 35% 이상을 사전 계약으로 확보한 사실은 장기 공급 부족 전망을 뒷받침한다. 주요 메모리 3사의 신규 생산시설 가동이 2028년 이후로 집중되면서 수급 불균형 국면은 한국 반도체 제조사의 설비 확충 일정과 맞물리게 됐다.
마이크론 7개 생산 거점 확충에도 실질 공급은 2028년 하반기 집중
시장조사기관 슐츠리서치는 마이크론 기업 공시를 분석한 보고서에서 이 회사가 2027년부터 2030년까지 7개 주요 메모리 생산시설을 순차 가동할 계획이라고 밝혔다. 첫 단계는 2027년 초 가동하는 싱가포르 고대역폭메모리 첨단 패키징 시설이다. 2027년 중반에는 미국 아이다호 아이디1 디램 공장과 대만 파워칩으로부터 인수한 동뤄 디램 팹이 순차적으로 생산 채비에 들어간다.
그러나 싱가포르 낸드플래시 공장과 아이다호 아이디2 디램 공장, 일본 히로시마 증설 라인은 2028년 하반기에 이르러서야 가동권에 진입해 실질 생산 증가까지 시차가 발생한다.
앞서 벤징가는 마이크론이 2028년부터 산업 공급이 점차 개선될 것으로 봤으나 수요 충족 시점은 여전히 불투명하다고 인정했다고 보도한 바 있다. 대만 경제일보는 타이중의 두 번째 고대역폭메모리 패키징 공장이 가동을 시작하며 차세대 고수치구경 극자외선 도입을 염두에 두고 설계한 타오위안 팹 11E는 2028년께 양산 체제에 들어간다고 전망했다.
한국 17개 신규 팹 속도전 속 2028년 완공까지 물리적 시차 불가피
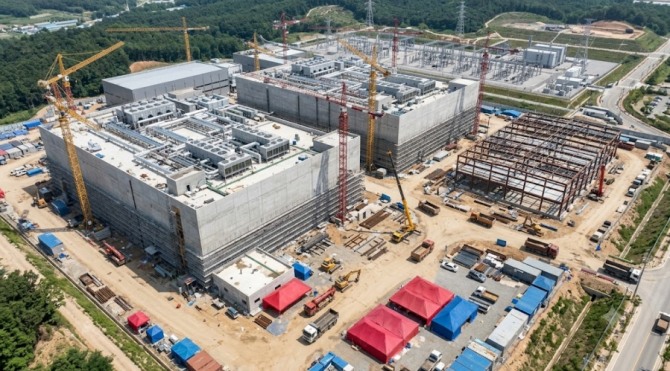
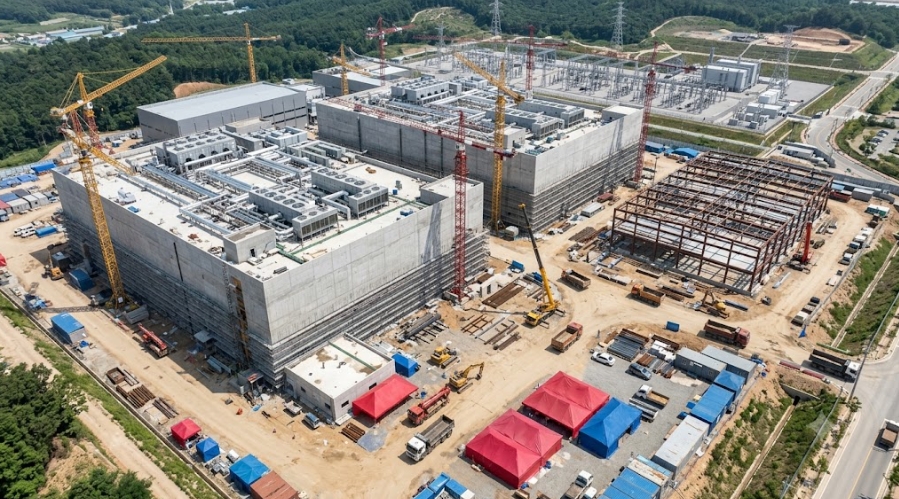
한국 제조사 역시 생산능력 확충을 서두르고 있다. 트렌드포스가 취합한 한국 설비투자 로드맵에 따르면 삼성전자와 SK하이닉스가 한국 내에서 추진하는 최대 17개 신규 전 공정 메모리 팹 가운데 13개가 이미 첫 삽을 떴다. 삼성전자는 경기 평택 P5 단지 2기, 용인 국가산업단지 6기, 호남 지역 2기 등 총 10기 구축을 추진 중이다. SK하이닉스는 경기도 용인 반도체 클러스터 4기, 충북 청주 M17 팹 1기, 호남 지역 2기 등 총 7기를 배치한다.
다만 완공까지는 물리적 시간이 필요하다. SK하이닉스는 용인 1호 팹의 첫 클린룸 가동을 2027년 2월로 앞당겼으나 청주 M17 낸드플래시 팹은 2028년 12월, Y2 팹은 2029년 6월 가동을 목표로 잡았다.
SK하이닉스 곽노정 최고경영자는 반도체 공급 부족이 2030년까지 이어질 수 있다는 진단을 내놓은 바 있으며, 미국 매체 와이어차이나는 중국 양쯔메모리테크놀로지가 향후 3년 동안 글로벌 메모리 공급 부족이 계속될 것으로 본다는 관측을 내놨다고 보도했다.
한국 반도체 단기 실적 방어선 구축과 공급 과잉 전환 변수
마이크론의 장기 공급 부족 전망과 대규모 사전 물량 확약은 삼성전자와 SK하이닉스의 고부가가치 메모리 가격 협상력을 뒷받침하는 요인이다. 인공지능 데이터센터 투자가 고대역폭메모리를 넘어 일반 서버용 디램과 솔리드 스테이트 드라이브 전반으로 번지면서 한국 제조사의 실적 방어선이 한층 두터워졌다는 분석이 힘을 얻는다.
다만 신규 생산시설 완공 전까지는 기존 라인의 선단 공정 전환 위주로 대응해야 해 시장의 고정거래가격 지지 흐름이 지속될 가능성이 크다. 2028년 말 평택 P5와 청주 M17이 순차 가동되는 시점부터 출하량이 늘어나며 수급 불균형이 점차 완화될 수 있다.
반면 빅테크 기업의 인공지능 인프라 자본지출이 예상보다 일찍 둔화되거나 미국 상무부의 대중국 장비 반출 통제가 완화돼 구형 메모리 공급이 시장에 대거 유입될 경우 공급 부족 장기화 흐름은 조기에 약화될 수 있다. 양대 제조사가 수립한 신규 팹 장비 반입 시점의 실제 이행 여부와 글로벌 클라우드 기업의 설비투자 집행 강도가 향후 시장 균형점을 판가름할 기준이 된다.
김주원 글로벌이코노믹 기자 park@g-enews.com