;)
;)
;)




- 1b D램 면적당 환산 가치 0.654달러 기록… 3만 달러 TSMC 2나노 가공비 54% 추월
- 글로벌 인공지능 ETF 자산 배분 재편… SK하이닉스 7.1%로 1위·엔비디아 8위 밀려
- HBM 병목이 부른 가격 역전… 빅테크 설비투자 속도 조절과 설비 증설은 변수
- 글로벌 인공지능 ETF 자산 배분 재편… SK하이닉스 7.1%로 1위·엔비디아 8위 밀려
- HBM 병목이 부른 가격 역전… 빅테크 설비투자 속도 조절과 설비 증설은 변수
 이미지 확대보기
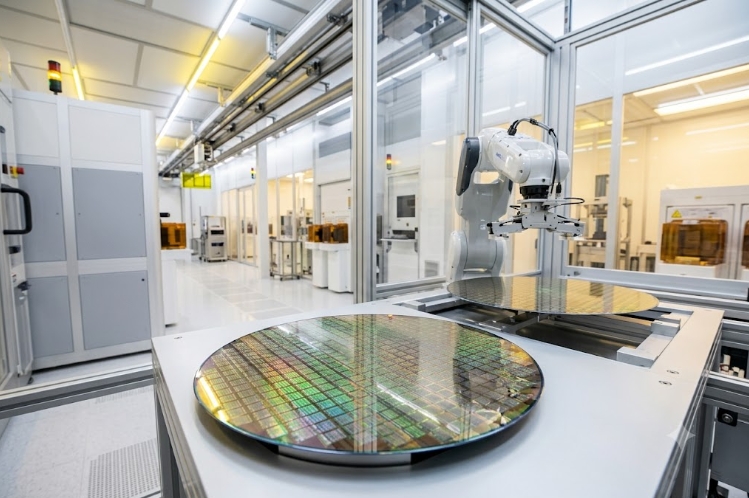
고대역폭메모리 수요 쏠림으로 메모리 품귀가 현실화하면서 10나노급 1b D램의 단위 면적당 가치가 대만 TSMC 최첨단 2나노 공정 위탁생산 단가를 54% 웃도는 초유의 지표 역전이 발생했다.
정보기술 매체 Wccftech는 10월 5일(현지시각) 반도체 분석 기관 커널 인사이트 자료를 인용해 회로 제작 난도가 훨씬 높은 파운드리 로직 반도체보다 완성품 메모리의 면적당 환산 가치가 더 높게 산출됐다고 전했다. 인공지능 하드웨어 가치사슬의 무게중심이 연산 장치에서 고성능 메모리로 넘어가면서 한국 반도체 기업을 향한 글로벌 자본의 집중 배팅이 이어지는 양상이다.
10나노급 D램 환산 가치, 3만 달러 TSMC 2나노 추월
커널 인사이트의 가격 분석에 따르면 1b D램의 단위 면적(제곱밀리미터)당 가치는 0.654달러(약 882원)로 집계됐다. 이는 웨이퍼 장당 위탁생산 단가가 3만 달러(약 4047만 원)에 달하는 TSMC 300밀리미터 2나노 공정의 면적당 가공비인 0.424달러(약 572원)보다 54% 높은 수준이다.
두 수치는 산출 기준과 성격이 완전히 다르다. 그러나 게이트올어라운드 기술을 채택한 최선단 시스템 반도체보다 성숙 공정 범주인 10나노급 메모리의 단위 면적당 회수 가치가 더 높게 평가받는 현상은 산업계에 시사하는 바가 크다. 인공지능 가속기 출하를 가로막는 병목이 고대역폭메모리에 집중되자 시스템 최종 조립에 필수적인 완제품 D램 패키지의 상대적 가치가 급격히 치솟은 결과다.
글로벌 인공지능 펀드, 한국 메모리 최상단 전진 배치
하드웨어 공급 병목은 뉴욕 증시의 대형 펀드 운용 전략마저 뒤흔들었다. 미국 경제 매체 24/7 월스트리트 보도를 보면 순자산 108억 5000만 달러(약 14조 6366억 원) 규모를 운용하는 글로벌엑스의 대표 상품인 AIQ 상장지수펀드는 5월 31일 공시 기준 SK하이닉스를 7.1% 비중으로 담아 단일 종목 1위에 올렸다. 미국 마이크론 테크놀로지가 5.8%로 2위, 삼성전자가 4.8%로 3위에 자리했다. 반면 인공지능 시대를 대표해 온 엔비디아의 비중은 2.7%에 그치며 8위로 밀려났다.
이 같은 자산 배분은 극명한 수익률 차이를 갈랐다. 연초 이후 9월 29일까지 마이크론 주가는 274.22% 상승했고 인텔은 214.36% 뛰었다. 같은 기간 엔비디아의 주가 상승폭은 22.45%에 머물렀다.
메모리 제조사를 상단에 포진시킨 AIQ 펀드는 연초 대비 27.9% 오르며 9월 29일 65.05달러(약 8만 7752원)에 거래를 마쳤다. 마이크론의 산제이 메흐로트라 최고경영자는 지난 6월 콘퍼런스콜에서 D램과 낸드플래시 수요가 공급을 크게 초과하고 있어 공급 부족 현상이 2027년 이후까지 이어질 것이라고 분석했다.
글로벌엑스는 9월 29일 거대언어모델 테마에 집중하는 신규 펀드인 LLMA를 상장했으나, 오픈AI와 앤트로픽 같은 핵심 개발사가 비상장 상태여서 자산의 약 3분의 1이 홍콩 상장 종목 등에 분산 투자되는 구조적 한계를 안고 있다.
K-메모리 판가 협상력 확대와 공급 조절 변수
단위 면적당 가치 역전은 글로벌 시장에서 한국 메모리 제조사의 가격 협상력이 역사적 고점에 도달했음을 보여준다. 5세대 고대역폭메모리(HBM3E)와 6세대(HBM4) 양산 라인 확충으로 범용 D램 웨이퍼 생산능력이 분산되면서 고부가 메모리 전반의 공급 부족이 심화했다.
단순 부품 조달처로 취급받던 한국 반도체 기업들이 최종 시스템 납기일을 통제하는 가치사슬 최상단 공급자로 지위를 굳힌 셈이다.
증권업계 분석에 따르면 D램 평균판매단가가 10% 상승할 때마다 삼성전자와 SK하이닉스의 연간 영업이익은 조 단위 규모로 개선되는 실적 민감도를 나타낸다. 고부가 패키징 설비를 선점한 SK하이닉스는 웨이퍼 투입량 대비 현금 회수 속도에서 파운드리를 압도하는 흐름을 보이고 있다. 부품과 장비를 납품하는 한국 소부장 생태계 역시 고순도 전구체와 계측 장비 납품 증가에 힘입어 실적 개선 경로에 동참했다.
다만 이 같은 가격 우위는 기술적 진입장벽뿐만 아니라 가용 생산능력 제약에 기인한 측면이 큰 만큼 하방 요인 점검이 요구된다. 글로벌 빅테크 기업들이 인공지능 인프라 투자 집행 속도를 늦추거나 신규 공장 준공에 따른 설비 증설이 본격화할 경우 공급 부족이 조기 해소되면서 단가 조정 압력이 커질 수 있다. 주요 고객사들의 투자 집행 추이와 제조사들의 차세대 공정 안정화 속도가 중장기 수익성을 가늠하는 핵심 잣대가 될 전망이다.
김주원 글로벌이코노믹 기자 park@g-enews.com