;)
;)
;)




- BMS와 공동 판매 엘리퀴스 매출 25% 급증과 57조 원 M&A로 얻은 패드세브 결실로 3분기 매출 22조 원 달성
- 주력 의약품의 메디케어 약가 인하 대응과 세실 게강 신임 CFO 선임으로 불확실성 제거
- 자체 개발 항암제 후보물질 메브로메토스타트와 인수 자산인 아밀린 기반 비만 치료제 개발 성과가 향후 실적의 열쇠
- 주력 의약품의 메디케어 약가 인하 대응과 세실 게강 신임 CFO 선임으로 불확실성 제거
- 자체 개발 항암제 후보물질 메브로메토스타트와 인수 자산인 아밀린 기반 비만 치료제 개발 성과가 향후 실적의 열쇠
 이미지 확대보기
이번 실적 개선은 코로나19 제품군 매출 감소와 특허 만료 악재를 주력 의약품의 판매 전략과 공격적인 기업 인수합병으로 극복해 나가는 과정에서 거둔 성과로 평가받는다.
3분기 매출 165억 달러 달성과 연간 목표 상향
화이자의 3분기 총매출은 165억 8000만 달러(약 22조 3000억 원)로 집계됐다. 이는 런던증권거래소그룹(LSEG)이 집계한 시장 예상치 158억 7000만 달러(약 21조 3400억 원)를 7억 1000만 달러(약 9550억 원)가량 웃도는 수치다.
강한 분기 실적에 힘입어 화이자는 올해 연간 매출 목표를 기존 605억~625억 달러(약 81조 3694억~84조 604억 원)에서 620억~640억 달러(약 83조 3870억~86조 770억 원)로 조정했다.
연간 주당순이익 전망치도 종전 2.80~3.00달러에서 2.95~3.05달러(약 3968~4102원)로 높여 설정했다.
앨버트 불라 최고경영자는 이 같은 상향 조정이 강력한 실적 흐름과 함께 회사의 장기 성장 방향성에 대한 자신감을 보여주는 것이라고 밝혔다.
주력 의약품 성과와 최고재무책임자 교체
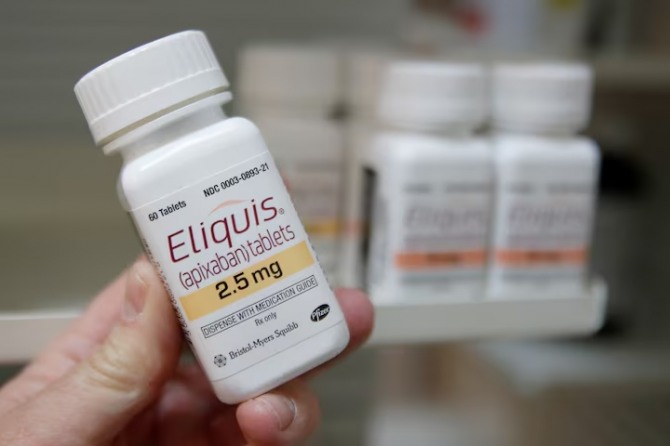
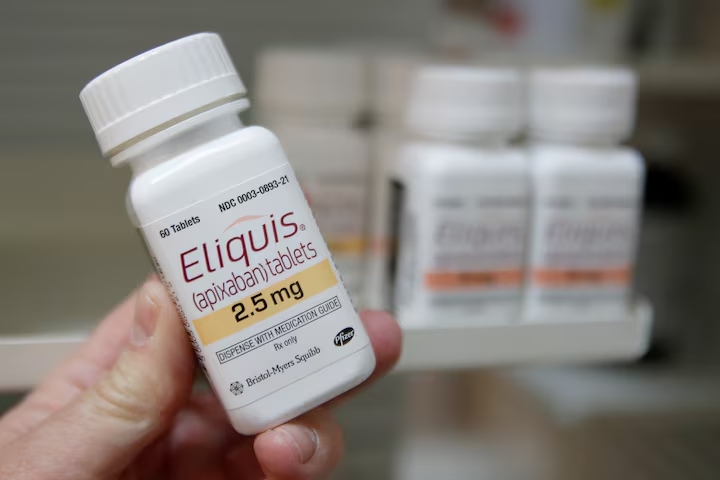
실적 증가를 이끈 핵심 동력은 브리스톨마이어스스퀴브(BMS)와 공동 판매하는 혈전증 치료제 엘리퀴스였다. 엘리퀴스의 3분기 매출은 25억 2000만 달러(약 3조 3890억 원)로 지난해 같은 기간보다 25% 증가했다.
시장 예상치 24억 6000만 달러(약 3조 3085억 원)를 웃돌았다. 이는 미국 내 순가격 상승이 매출 확대를 이끌었기 때문이다.
양사는 미국 인플레이션 감축법(IRA)에 따른 메디케어 가격 협상 대상에 엘리퀴스가 포함된 이후 가격을 인하해 물가 상승률을 초과하는 가격 인상에 부과되는 정부 벌금을 피했다.
화이자가 2023년 430억 달러(약 57조 8330억 원)를 들여 인수한 시젠의 자산인 항암제 패드세브도 수요 증가로 실적 개선에 힘을 보탰다.
경영진 정비도 이어졌다. 화이자는 11월 1일 자로 세실 게강을 신임 최고재무책임자로 선임했다. 지난 8월 나이키로 자리를 옮긴 데이브 덴턴의 후임이다.
투자기관 BMO 캐피털의 에반 사이거만 연구원은 이번 인사가 2027년 실적 가이드라인 설정을 앞두고 시장의 불확실성을 완화하는 요소가 될 것으로 진단했다.
장기 파이프라인 과제와 향후 흐름
대형 인수합병 제품의 기여도가 커지고 있지만, 시장에서는 화이자의 긴 호흡의 성장은 독자 임상 단계에 있는 치료제의 성공 여부에 달려 있다는 지적이 나온다.
투자자들은 화이자가 자체 개발중인 항암제 후보물질 메브로메토스타트의 후기 임상 데이터와 지난해 전격 인수한 멧세라(Metsera)의 아밀린 기반 비만 치료제 초기 결과에 주목하고 있다. 메브로메토스타트의 데이터 발표 시점은 올해 말이다.
3일 뉴욕 증시 장중 화이자 주가는 30.37달러로 약 1% 하락했다. 앱터스 캐피털 어드바이저스의 데이비드 와그너 펀드매니저는 10월 말 헬스케어 업종 전반이 지수 상승을 이끌었던 만큼 이번 실적 상향 호재가 주가에 상당 부분 사전 반영됐을 수 있다고 설명했다.
글로벌 제약 시장이 약가 조정과 파이프라인 세대교체 국면을 맞이한 상황에서, 향후 공개될 임상 데이터와 비만 치료제 개발 성과가 화이자의 중장기 실적 향방을 가늠하는 지표가 될 전망이다.
심완섭 글로벌이코노믹 기자 ciberwld@g-enews.com