;)
;)
;)




7월 말 잔액 6조6193억
쪼그라든 카드론과 대조
‘평균 금리 18%’ 빌리는 서민
쪼그라든 카드론과 대조
‘평균 금리 18%’ 빌리는 서민
 이미지 확대보기
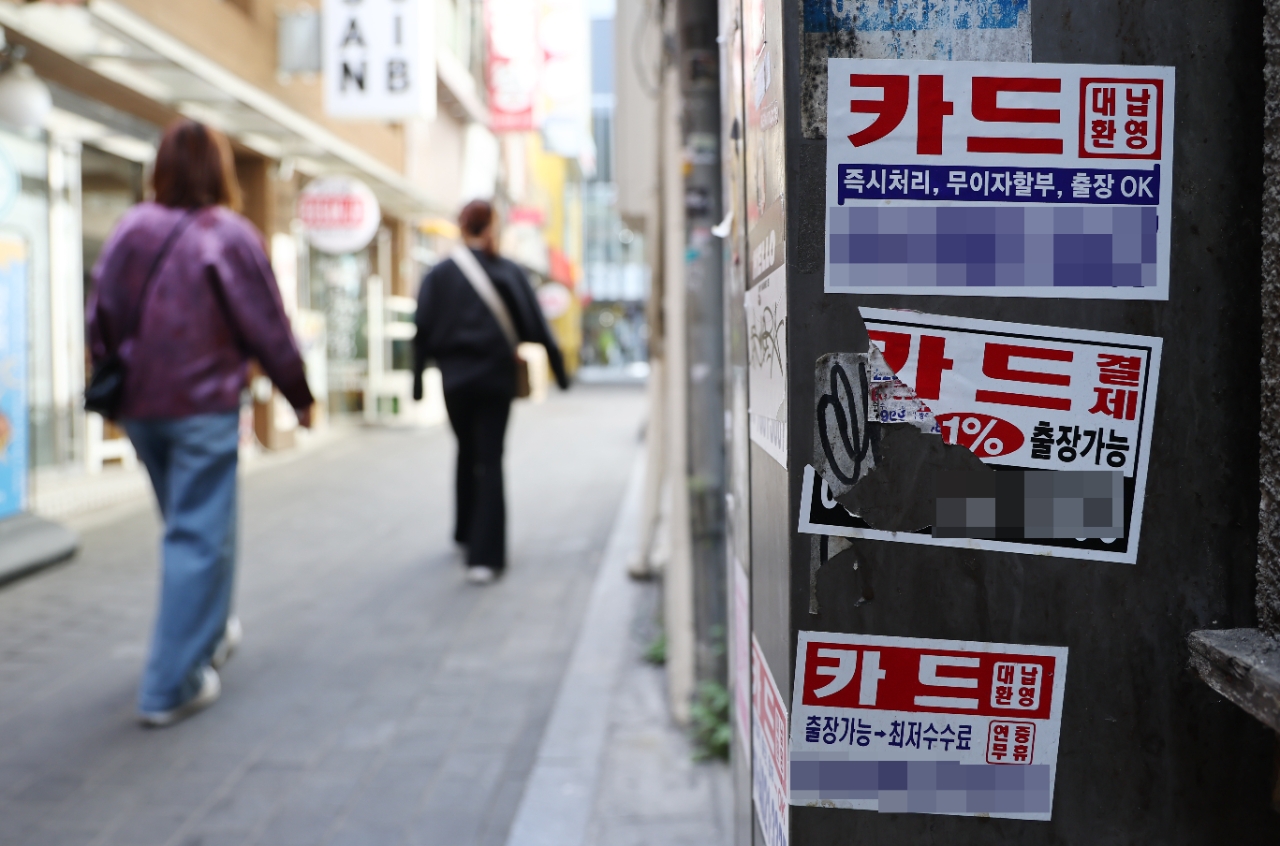
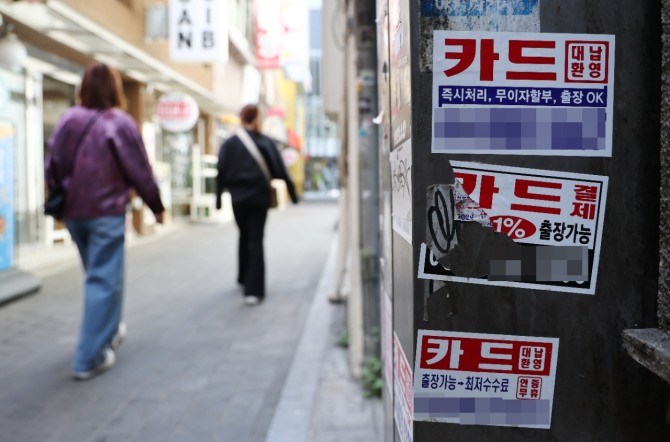
14일 카드업계에 따르면 8개 카드사(비씨·신한·삼성·KB국민·현대·롯데·우리·하나카드)의 7월 말 현금서비스 잔액은 6조6193억 원으로 집계됐다.
올해 3월 5조9053억 원에서 이듬달 5조8245억 원으로 내림세를 보였던 현금서비스 잔액은 5월 6조1280억 원, 6월 6조3938억 원으로 3개월 연속 증가했다.
반면 카드론(장기카드대출) 잔액은 감소했다. 8개사의 7월 말 카드론 잔액은 39조5207억 원으로 5월(39조8910억 원), 6월(39조 5718억 원)에 이어 꾸준히 줄었다.
카드론과 현금서비스의 엇갈린 흐름은 금융당국의 가계대출 관리 강화와 맞물린 결과로 풀이된다. 금융권 전반에서 대출 문턱이 높아지면서 상대적으로 신용도가 낮거나 대출 여력이 부족한 차주들이 카드론을 이용하기 어려워지자, 당장 필요한 자금을 조달하기 위해 현금서비스로 눈을 돌리고 있다는 분석이다.
현금서비스는 통상 다음 카드 결제일에 원금을 상환하는 단기성 대출이다. 카드론보다 절차가 간편하고 신속하게 자금을 마련할 수 있다는 점에서 대표적인 ‘급전 창구’로 꼽힌다. 대출 규제가 강화될수록 제도권 금융에서 자금을 조달하기 어려운 차주들이 상대적으로 접근이 쉬운 현금서비스를 찾을 가능성이 커지는 셈이다.
다만 문제는 높은 금리 부담이다. 비씨카드를 제외한 7개 카드사의 7월 현금서비스 평균 금리는 18.41%로 집계되는데, 이는 같은 시기 카드론 평균 금리인 14.41% 대비 4%포인트(P) 높은 수준이다. 상환 기간이 짧은 데다 금리 부담까지 큰 상품임에도 현금서비스 잔액이 증가하고 있다는 것은 그만큼 급전 수요가 여전히 상당하다는 뜻으로 풀이된다.
특히 고금리 환경에서 단기 대출 의존도가 높아지는 경우 취약차주의 상환 부담이 더욱 커질 수 있다. 카드론을 비롯한 중장기 대출이 규제로 억제되는 과정에서, 접근이 상대적으로 쉬운 단기 대출로의 ‘풍선효과’가 나타날 수 있어서다.
금융권 관계자는 “현금서비스 등은 단기적인 자금 공백을 메우는 데 활용되지만, 금리가 높아 반복적으로 이용할 경우 차주의 부담이 커질 수 있다”며 “가계대출 관리 과정에서 대출이 필요하지만 당장 자금을 빌릴 여력이 없는 차주의 대출 수요가 어디로 이동하는지 함께 살펴볼 필요가 있다”고 말했다.
이민지 글로벌이코노믹 기자 mj@g-enews.com