;)
;)
;)




- 글로벌 점유율 50% 굳히기…올해 전체 매출 74조 6218억 원 전망
- 2분기 영업익 6.5배 도약…2028년까지 공급난 지속에 구조적 호황
- 삼성전자 33% 맹추격 국면…차세대 규격 패키징 수율이 승패 가른다
- 2분기 영업익 6.5배 도약…2028년까지 공급난 지속에 구조적 호황
- 삼성전자 33% 맹추격 국면…차세대 규격 패키징 수율이 승패 가른다
 이미지 확대보기
미국 투자전문매체 모틀리풀(The Motley Fool)은 2026년 9월 23일(현지시각) 시장조사업체 카운터포인트리서치 자료를 인용해 SK하이닉스가 삼성전자의 점유율 33%를 17%포인트 앞섰다고 전했다. 인공지능 연산 가속기 수요가 폭증하는 가운데 차세대 패키징 기술 안정화가 한국 반도체 가치사슬의 핵심 변수로 부상했다.
인공지능 가속기 수요 폭증과 메모리 병목
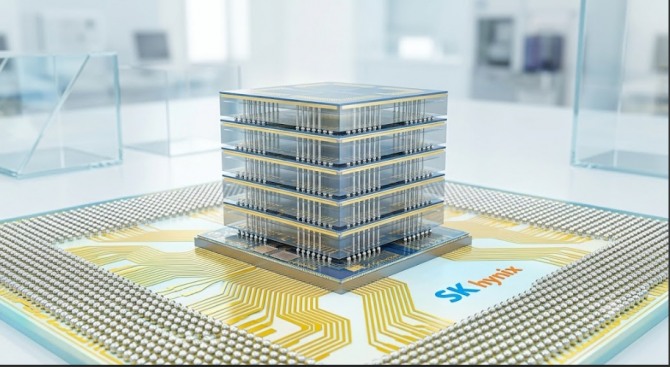
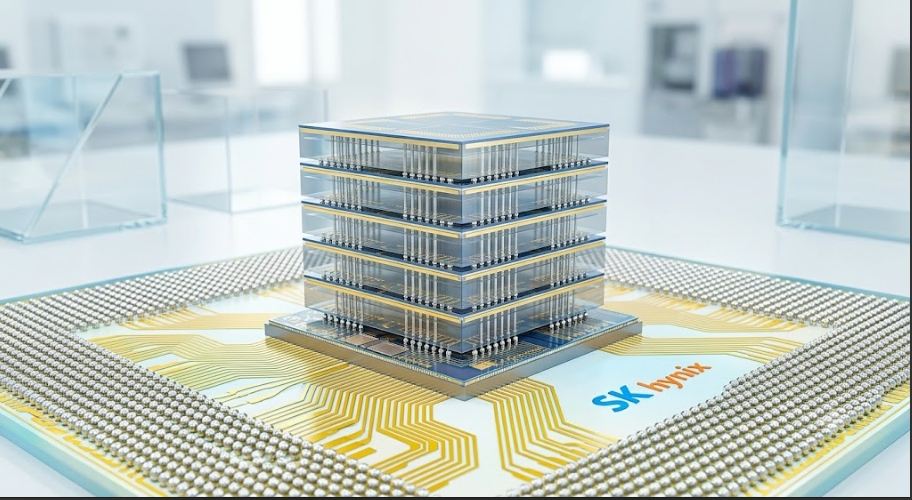
인공지능 데이터센터의 거대언어모델 연산에는 중앙처리장치나 그래픽처리장치뿐만 아니라 대규모 데이터를 막힘없이 전달하는 초고속 메모리가 필수 요소로 쓰인다. 가속기에 탑재되는 고대역폭메모리는 여러 개의 D램을 수직 적층해 연산 프로세서와 인접 배치하는 방식으로 생산된다.
이러한 수직 설계는 대규모 데이터를 빠르게 전송하면서도 단위당 전력 소모를 억제하는 물리적 이점을 제공한다. 인공지능 모델의 학습 파라미터가 급증함에 따라 고성능 메모리 확보 여부가 글로벌 데이터센터 구축 속도를 좌우하는 핵심 병목 요인으로 자리 잡았다.
정량 데이터로 입증된 실적 격차
수급 불균형은 고대역폭메모리 시장의 가파른 외형 확장으로 이어졌다. 모틀리풀 보도에 따르면 SK하이닉스는 2026년 글로벌 고대역폭메모리 시장 전체 매출이 전년 대비 58% 증가한 546억 달러(약 74조 6218억 원)에 달할 것으로 추산했다. 투자은행 씨티는 비트 기준 수요 증가율이 2027년 62%, 2028년 69%에 이를 것으로 내다봤다. 반면 D램 공급 증가율은 2027년 19%, 2028년 22% 수준에 그쳐 공급 제약이 지속될 가능성이 크다.
시장 환경은 SK하이닉스의 재무 실적으로 직결됐다. 외신 보도에 따르면 회사의 2026년 2분기 매출은 전년 동기 대비 3.5배 수준으로 뛰었고, 영업이익은 6.5배 수준으로 급증했다. 전체 D램 시장에서 점유율 25%로 삼성전자에 이어 2위를 기록했으나, 고부가가치 제품군인 HBM 단일 품목에서는 점유율 50%를 확보했다. 금융정보 서비스 와이차트는 장기 주당순이익 성장률을 연평균 82%로 제시했으며 주가수익비율은 11배 수준으로 집계됐다.
글로벌 공급망 파급 효과와 차세대 변수
해외 빅테크의 설비투자는 한국 반도체 제조 기업들의 출하 구조에 직접 영향을 미친다. 엔비디아를 비롯한 가속기 설계 기업들의 주문이 SK하이닉스의 후공정 라인으로 연결되면서 고대역폭메모리 납품 실적은 기업 전체 마진율을 견인하는 핵심 경로로 작동한다. 다만 경쟁사인 삼성전자가 33% 점유율을 바탕으로 생산능력을 확장하고 있어 선제적 기술 격차 유지가 핵심 과제로 떠올랐다.
단기적으로는 글로벌 공급 부족 국면 속에서 주요 공급 물량과 확정 가격이 2027년 상반기까지 견고하게 유지될 수 있다. 중장기적으로는 맞춤형 칩 주문이 확대되고 후발 주자의 차세대 규격 진입이 본격화하면서 공급망 내 점유율 재편이 일어날 가능성이 상존한다.
경쟁사의 차세대 고대역폭메모리 양산 수율이 조기 안정화되거나 주요 빅테크 기업들이 인프라 투자 집행을 축소할 경우 현 시장 지배 구도는 빠르게 흔들릴 수 있다. 차세대 패키징 공정의 수율 안정화와 빅테크 기업들의 투자 집행 속도가 향후 글로벌 메모리 반도체 판도를 결정지을 실질적 변수로 꼽힌다.
김주원 글로벌이코노믹 기자 park@g-enews.com