;)
;)
;)




글로벌 리튬 소비 700만 톤 육박...두 달에 한 번꼴 새 광산 가동 필요성 제기
최대 생산국 호주 점유율 하락 전망...북미와 유럽의 공급망 내재화 추진
사용 후 배터리 재활용 확대 전망...자금 조달과 경제성 확보는 변수
최대 생산국 호주 점유율 하락 전망...북미와 유럽의 공급망 내재화 추진
사용 후 배터리 재활용 확대 전망...자금 조달과 경제성 확보는 변수
 이미지 확대보기
영국의 에너지·원자재 전문 시장조사업체 벤치마크 미네랄스 인텔리전스는 10월 22일(현지시각) 보고서에서 전기차 보급 확대로 배터리 핵심 원자재 수요가 지속해서 늘어날 수 있다고 내다봤다. 각국 정부가 공급망 안정화를 추진하는 가운데 채굴 인허가 절차와 광산 개발비 조달이 공급 확대의 주요 변수로 꼽히는 분위기다.
신규 광산 격월 개발 필요성
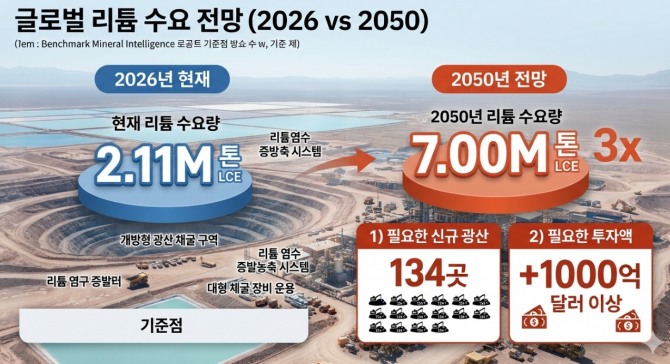
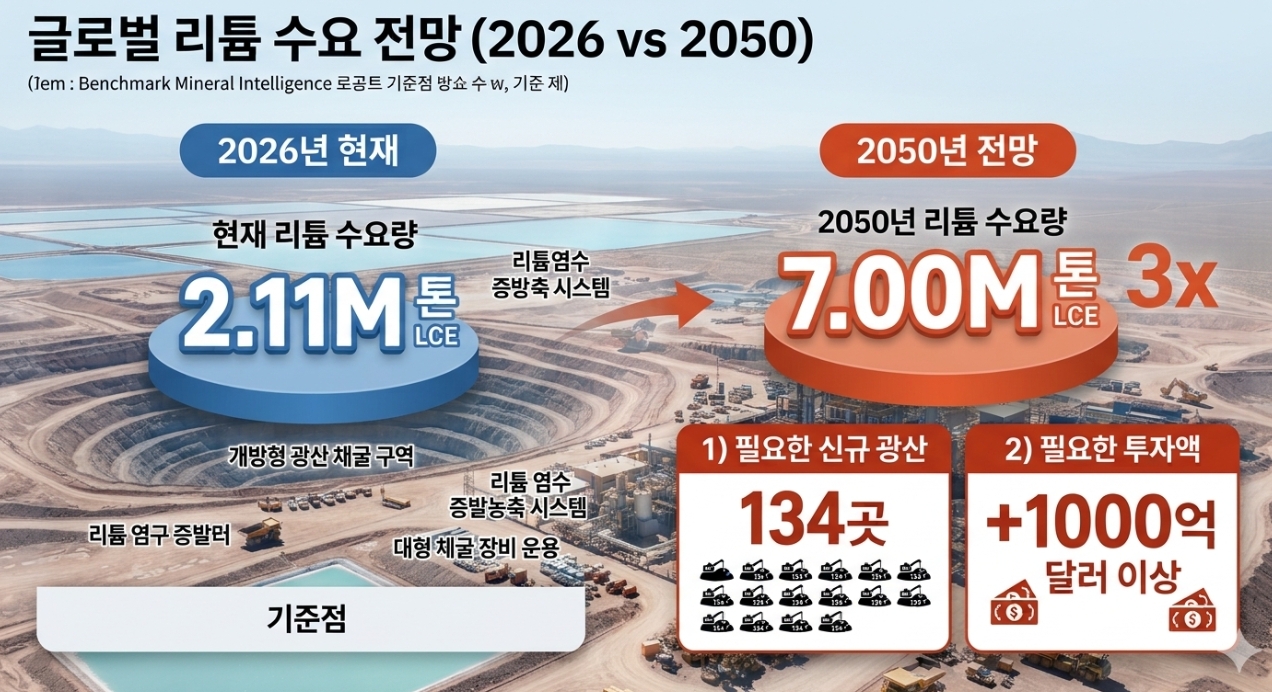
벤치마크 분석을 보면 글로벌 리튬 탄산염 환산량 소비량은 2026년 211만t에서 2050년 700만t 수준까지 늘어날 수 있는 것으로 추산된다. 일반적인 글로벌 표준 리튬 광산의 연간 평균 생산능력인 3만 6000톤을 기준으로 계산할 때, 증가하는 수요를 충족하려면 향후 24년 동안 두 달에 한 곳꼴로 새로운 광산이 가동돼야 한다는 계산이 나온다.
운송 수단 전동화 흐름 속에서 리튬 전체 수요 가운데 전기차가 차지하는 비중은 현재 55%에서 2050년 76%까지 늘어날 수 있는 것으로 제시됐다. 배터리 제조 부문 소비 비중은 2020년 70% 수준에서 현재 92%까지 확대된 것으로 집계된다. 최근 2년간 연평균 60% 이상 성장세를 보인 전력망 안정용 대용량 에너지 저장장치 수요는 2030년대 후반에 접어들며 연 5% 수준으로 완만해질 수 있다는 관측이다.
캐머런 퍼크스 벤치마크 리튬 제품 담당 이사는 공식 성명에서 인공지능과 국방, 에너지 전환 부문과의 투자금 확보 경쟁을 거론했다. 퍼크스 이사는 광업계가 여러 산업과 투자금 유치 경쟁을 벌이는 동시에 자원 가격 변동 주기를 거치면서 자금을 지속 투입해야 하는 과제를 안고 있는 것으로 보인다고 설명했다.
최대 공급처 호주 비중 축소와 지역별 재편
현재 전 세계 채굴량의 약 30%를 차지하는 최대 생산국 호주의 공급 비중은 2026년 29%에서 2050년 20%까지 낮아질 수 있다는 관측이 제기된다. 주요 광산의 점진적인 자원 감소와 규제 환경 변화, 타 지역의 개발 확대 등이 복합적으로 작용할 수 있다는 분석이다. 중국은 본국 내 자원 개발 투자와 가공 설비를 바탕으로 글로벌 광물 생산 비중의 약 25%를 유지할 수 있을 것으로 추산된다.
북미 지역은 현재 1.7% 수준인 채굴 비중을 2050년 13%까지 늘릴 수 있을 것으로 분석된다. 같은 기간 북미 배터리 셀 제조 수요 비중 역시 12%로 두 배 수준으로 확대될 수 있다는 전망이 나온다. 유럽은 채굴 점유율이 2050년 5.5%까지 오를 수 있는 것으로 나타났으나 역내 배터리 제조 수요 비중인 8%에는 미치지 못할 수 있다는 관측이 제기된다.
북미와 유럽의 생산 내재화 추진은 인허가 절차와 비용 문제로 일정 조율이 요구될 수 있다는 평가다. 퍼크스 이사는 유망 매장지 가운데 일부는 상용화 검증 단계의 기술을 필요로 하거나 환경 및 지역 사회와의 협의 과정에서 사업 기간 연장과 건설 비용 상승이 나타날 수 있다고 짚었다.
폐배터리 재활용과 투자 유치 과제
수요 증가세가 두드러지는 상향 시나리오를 적용하면 2050년 리튬 수요는 900만 톤까지 확대되며 신규 광산 180곳과 1500억 달러 이상의 자금이 들어갈 수 있다는 관측이 나온다. 신규 채굴 수요를 일부 분담할 대안으로는 사용 후 배터리 재활용이 거론된다. 벤치마크는 2050년 전 세계 리튬 공급량의 절반가량을 재활용 원료가 담당할 가능성이 있다고 분석했다.
재활용 체계를 구축하는 데도 상당한 규모의 투자가 수반될 수 있다는 분석이다. 재활용이 장기 공급을 뒷받침한다는 가정 아래서도 2040년 수요 대응을 위해 약 640억 달러의 설비 투자가 필요할 수 있는 것으로 나타났다. 배터리 사용 수명이 다해 폐기 시점에 도달하기 전까지는 원소재 회수가 어렵다는 점도 한계로 꼽힌다.
업계 안팎에서는 두 달마다 신규 광산을 하나씩 상업 가동하는 속도전을 현실화하기에는 인허가 지연과 막대한 자본 조달이라는 장벽이 만만치 않다는 신중론이 나온다. 탐사부터 생산까지 통상 10년 안팎이 걸리는 광산 개발 주기를 감안할 때 조기에 투자 결단이 이어지지 않으면 중장기적인 공급 병목이 발생할 수 있다는 관측이다. 공급 차질이 현실화할 경우 배터리 원가 상승과 완성차 전동화 속도 둔화로 이어지며 글로벌 에너지 전환 일정 전반에 적잖은 파장을 미칠 수 있다는 분석이 제기된다.
최삼열 글로벌이코노믹 기자 csyis@naver.com