;)
;)
;)




3분기 영업익 821억 원, 전년比 23.2% 증가…배터리소재 이익 확대
기존 삼원계 설비 활용해 LFP 연산 10만5000톤 확보 추진
기존 삼원계 설비 활용해 LFP 연산 10만5000톤 확보 추진
 이미지 확대보기
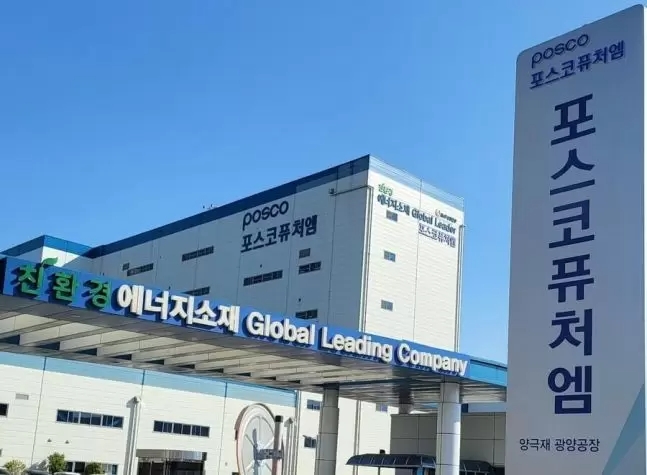
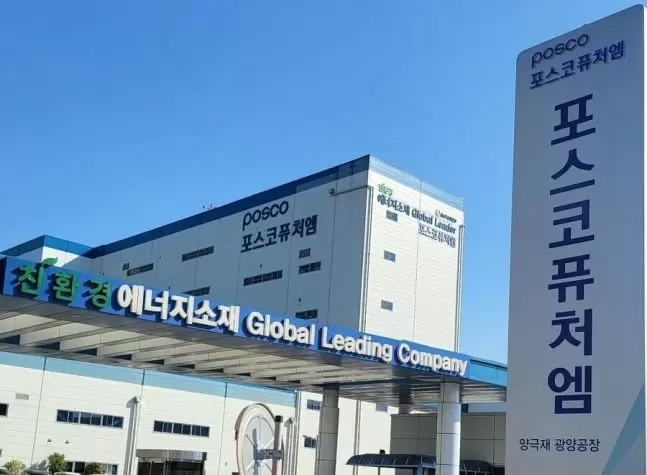
포스코퓨처엠은 2일 3분기 연결기준 매출 8348억 원, 영업이익 821억 원을 기록했다고 밝혔다. 매출은 전년 동기보다 4.6% 줄었고 영업이익은 23.2% 늘었다. 전분기 대비 매출은 22.9%, 영업이익은 207.8% 증가했다. 순이익은 464억 원이었다.
실적 개선은 배터리소재 사업이 이끌었다. 이 부문 매출은 4596억 원으로 전분기보다 40.2% 증가했고 영업이익은 25억 원에서 518억 원으로 늘었다. 영업이익률은 0.8%에서 11.3%로 상승했다. 양극재 매출은 4323억 원으로 전분기 대비 44.3% 증가했다. 음극재는 해외 고객사 판매가 늘었지만 재고평가손실이 발생했다.
배터리소재 영업이익에는 고객사의 계약 미이행에 따른 보상금도 포함됐다. 보상금 규모가 공개되지 않아 판매 확대와 일회성 수익의 기여도를 구분하기는 어렵다. 기초소재 사업은 화성제품 가격 상승과 라임 판매 증가로 영업이익 303억 원을 기록했다.
포스코퓨처엠은 기존 삼원계 양극재 생산라인을 LFP용으로 전환하고 있다. 삼원계 소재는 고성능 전기차에 주로 쓰이는 반면 LFP는 니켈·코발트를 사용하지 않아 원료비 부담이 작고 에너지저장장치(ESS)와 보급형 전기차에 적합하다. 활용도가 낮아진 설비를 ESS용 소재 생산에 투입해 고정비 부담을 낮추려는 것이다.
포항 공장의 첫 전환라인은 연산 1만5000톤 규모로 연말 양산을 목표로 한다. 회사는 추가 전환을 통해 LFP 생산능력을 연산 10만5000톤까지 확대할 계획이다. DS투자증권은 기존 라인 전환에 1만5000톤당 200억 원 미만, 6~7개월이 걸리는 것으로 추정했다. 추가 전환이 진행되면 내년 2분기 LFP 생산능력이 연산 약 8만9000톤에 이를 것으로 전망했다.
공급 물량도 확보했다. 포스코퓨처엠은 삼성SDI와 약 6조 원, SK온과 약 1조1000억 원의 LFP 양극재 공급계약을 맺었다. LG에너지솔루션과는 내년부터 7년간 양·음극재 총 72만톤 공급을 추진하기로 합의했다. 다만 72만톤은 LFP뿐 아니라 다른 양·음극재를 합친 물량으로 세부 공급 규모는 확정되지 않았다.
DS투자증권은 LFP 출하량이 내년 5만톤, 내후년 9만5000톤에 이를 것으로 예상했다. 첫 전환라인 외에 추가 생산설비가 순차적으로 가동되는 것을 전제로 한 추정치다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com