;)
;)
;)



중소형 증권사, WM 점유율 확대 VS 축소 갈림길
 이미지 확대보기
19일 금융감독원은 최근 하나증권, KB증권, 한국투자증권, 유진투자증권, SK증권, 교보증권, 유안타증권, NH투자증권, 미래에셋증권 등 9개 증권사의 채권형 랩·신탁 업무 실태를 집중 점검했다. 그 결과 만기도래 계좌의 목표수익률을 달성하기 위해 불법 자전거래를 통해 고객계좌 간 손익을 이전해온 것으로 들어났다.
이렇게 ‘돌려막기’로 전가된 손실 금액은 증권사별로 수백억에서 수천억에 달하는 것으로 알려졌으며 전체 규모는 조 단위에 이를 것으로 추정된다. 금융당국은 해당 사건에 배임 소지가 있다고 판단하고 9개사의 관련 운용역에 대한 주요 혐의 사실을 수사당국에 제공할 방침이다. 해당 증권사들도 적극 소명을 통해 혐의를 줄이는 방향으로 움직이고 있는 상황이다.
하지만 평판 문제 해결은 쉽지 않아 보인다. 최근 증권업계은 홍콩 ELS 사태로 은행업계와 함께 질타를 받고 있다. ELS와 랩어카운트는 증권사 자산관리(WM) 부문 수익의 1, 2위를 차지한다. 증권사별로 차이는 있지만 WM은 IB와 자기매매(S&T) 부문에 견줄 정도로 수익 기여도가 높다.
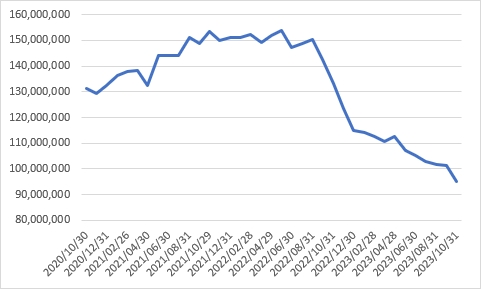
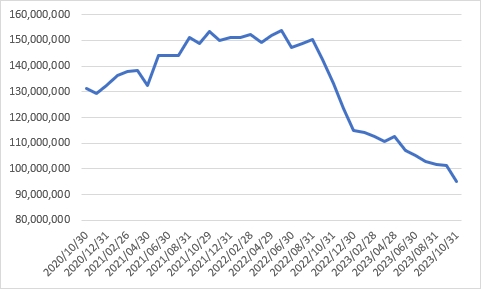
랩어카운트 시장은 지난해부터 급격히 금리가 오른 탓에 이미 쪼그라든 상태다. 금융투자협회에 따르면 작년 3분기 150조원대에 달했던 랩어카운트 총자산은 같은 해 말 110조원대로 축소됐다. 지난 10월 말 기준으로는 95조원 수준으로 재차 낮아졌다.
금리가 낮아지고 시장이 안정되면 ELS와 랩어카운트 시장도 재차 확대될 수 있다. 그러나 평판 문제는 쉽게 회복되지 않는다. 핵심은 일부 증권사의 문제가 아니라 전방위적으로 확산돼 있다는 점이다. 자산관리 명가로 불리는 한국투자증권, KB증권, 미래에셋증권 등 대형사들도 '돌려막기'에 연루됐을 정도다.
더 염려가 되는 쪽은 중소형 증권사들이다. 그나마 IB 비중이 높은 대형사들은 PF를 제외해도 기존 주식자본시장(ECM)과 부채자본시장(DCM) 시장에서 수익성을 방어할 수 있지만 중소형 증권사들은 WM 시장이 축소되면 실적 급감을 피할 수 없다.
중소형 증권사가 ECM과 DCM 시장 점유율을 높이는 것은 사실상 어렵다. 발행사는 트랙레코드(track record)를 기반으로 주관사를 선정하기 때문이다. 중소형 증권사들이 메자닌 시장(CB, BW 등)에서 활동하며 기록을 쌓는 이유이기도 하다.
고 덧붙였다.
이성규 글로벌이코노믹 기자 lsk1106@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.