;)
;)
;)




 이미지 확대보기
26일 한국거래소에 따르면 오전 9시23분 기준 삼성전기는 전 거래일 대비 11.19% 오른 149만원에 거래 중이다.
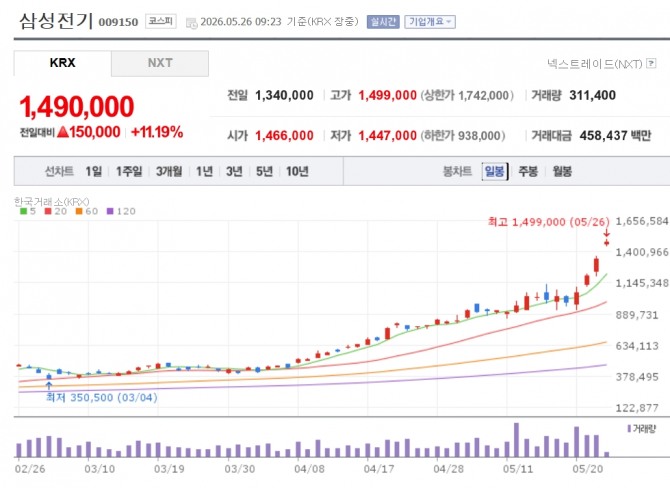 이미지 확대보기
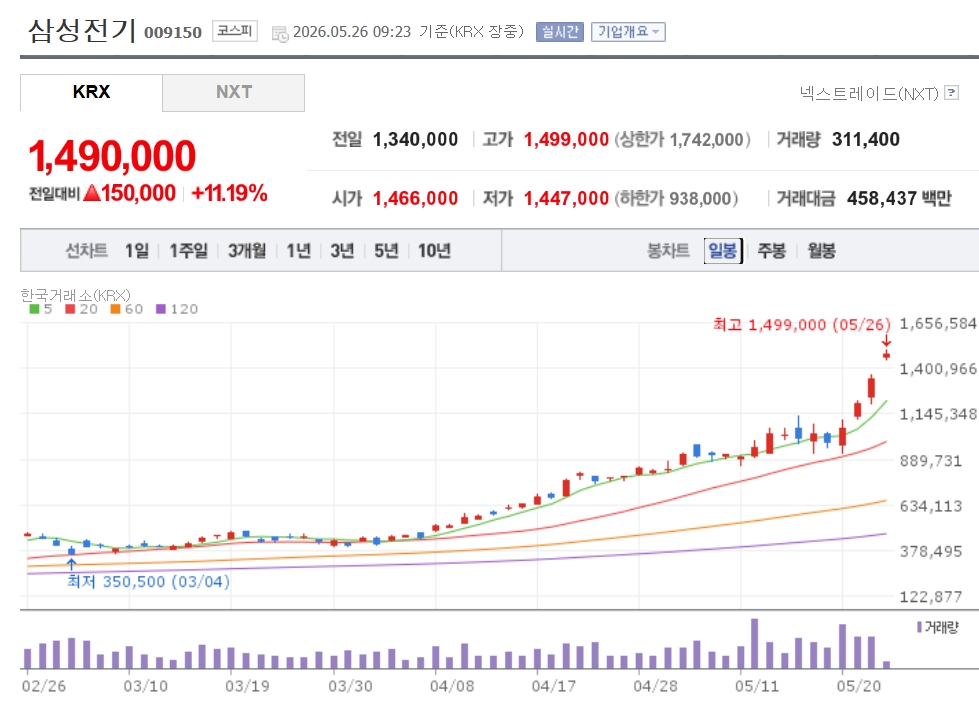
증권가에서는 목표주가를 일제히 상향 조정했다.
아울러 “중장기 성장 기대가 커지는 이유는 기존의 수요 중심 성장에서 가격 중심 성장으로 변화하고 있기 때문”이라며 “고부가 제품 판매 확대와 공급단가 상승 기대감이 과거 사이클과 차별화되는 부분”이라고 덧붙였다.
SK증권도 향후 MLCC 가격 상승 등에 따른 실적 개선이 기대된다며 목표주가를 기존 150만원에서 200만원으로 상향했다.
박형우 SK증권 연구원은 “메모리와 함께 기판·MLCC가 AI의 핵심 부품으로 부각되고 있다”며 “삼성전기는 글로벌 부품사 중 유일하게 MLCC와 FCBGA(플립칩 볼그리드 어레이)를 자체 생산하는데 두 제품군이 한 회사 안에서 결합할 때 발생하는 시너지가 다른 부품사들과의 차별점”이라고 분석했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.