;)
;)
;)




 이미지 확대보기
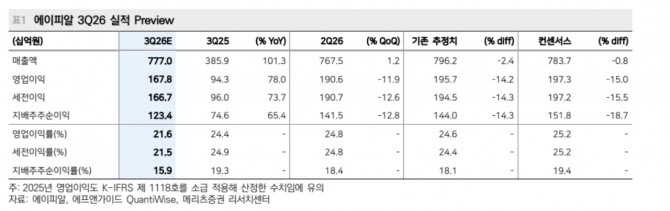
에이피알의 3분기 연결 기준 매출액을 전년 동기 대비 101% 증가한 7770억원, 영업이익은 78% 늘어난 1678억원으로 추정했다. 매출액은 시장 컨센서스에 부합하겠지만 영업이익은 시장 기대치인 1973억원을 15% 밑돌 것으로 예상했다. 영업이익률은 21.6%로 전년 동기 대비 2.8%포인트 하락할 전망이다.
박신애 메리츠증권 연구원은 "수익성 둔화의 주요 원인으로는 원화 강세와 유럽 지역의 물류비 및 판매수수료 부담 증가"라면서 "지난 2년 가까이 폭발적인 성장세를 이어온 만큼 ‘성장 모멘텀 약화’에 대한 시장의 우려가 지속되는 상황에서 3분기 수익성 둔화는 아쉬운 부분"이라고 짚었다.
또한 "펀더멘털의 훼손은 없으며, 비우호적인 환율 변화 역시 최근 주가 조정에 상당 부분 선반영된 것"이라며 "미국과 유럽 합산 매출 비중이 70%에 육박해 환율 변동에 따른 실적 영향이 크다"고 분석했다.
 이미지 확대보기
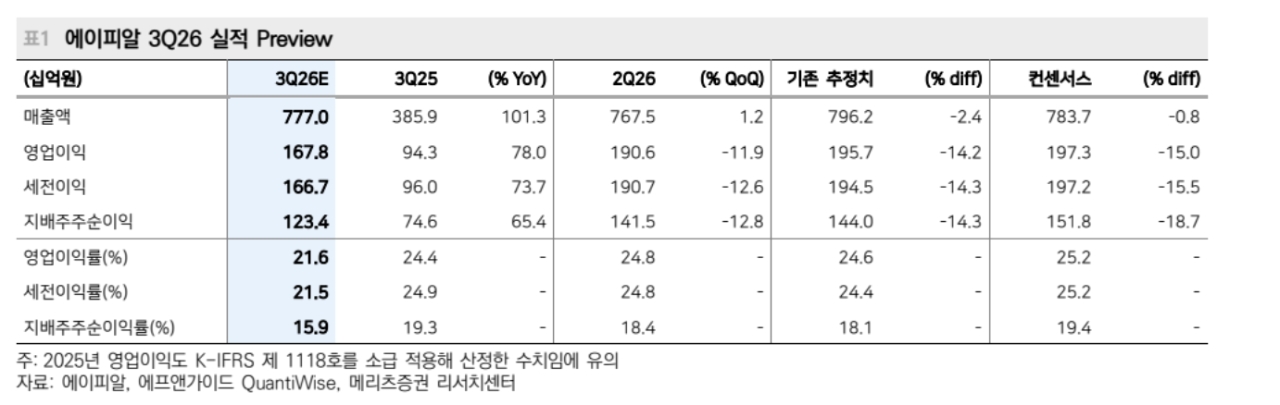
3분기 원가율 전망치를 기존 22.0%에서 23.2%로, 판매관리비율은 53.4%에서 55.2%로 상향 조정했다. 약 100억원으로 추정되는 관세 환급액 영향을 제외한 실질 원가율은 24.5% 수준으로 예상했다.
박 연구원은 "외형 성장세는 여전히 견고하다"며 "지역별 3분기 매출 증가율은 미국 124%, 유럽 689%, 아시아 13%, 기타 지역 290%로 추정, 국내 매출은 전년 동기 대비 33% 감소할 것으로 예상했지만, 미국과 유럽의 높은 성장세가 전체 매출 확대를 이끌 전망"이라고 추측했다.
올해 연간 매출액을 전년 대비 100.2% 증가한 3조582억원, 영업이익은 96.2% 늘어난 7090억원으로 내다봤다. 내년에는 매출액 4조1094억원, 영업이익 9809억원을 기록할 것으로 추정했다. 다만 비용 부담을 반영해 2026~2028년 영업이익 추정치를 5~8%가량 낮췄다. 올해 영업이익 전망치는 기존 7679억원에서 7090억원으로 7.7%, 내년 전망치는 1조512억원에서 9809억원으로 6.7% 하향 조정했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.