;)
;)
;)




 이미지 확대보기
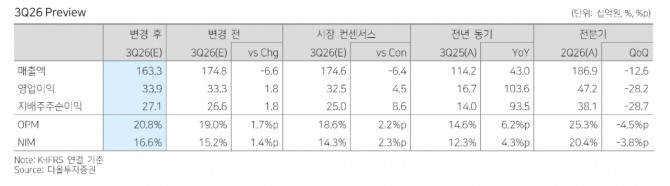
달바글로벌의 3분기 연결 기준 매출액은 1633억원으로 전년 동기 대비 43.0% 증가하고, 영업이익은 339억원으로 103.6% 늘어날 것으로 추정했다. 매출액은 원화 강세로 시장 컨센서스(1746억원)를 6.4% 밑돌 것으로 봤다.
박종현 다올투자증권 연구원은 "영업이익은 컨센서스(325억원)를 4.5% 웃돌 것으로 보인다"면서 "영업이익률은 20.8%로 회사 가이던스(17.0%)를 3.8%포인트 상회할 것"이라고 예상했다. 광고선전비율이 19.5% 수준으로 통제되고 운반비율이 14.0%로 방어되면서 수익성 개선을 이끌었다고 분석했다.
 이미지 확대보기
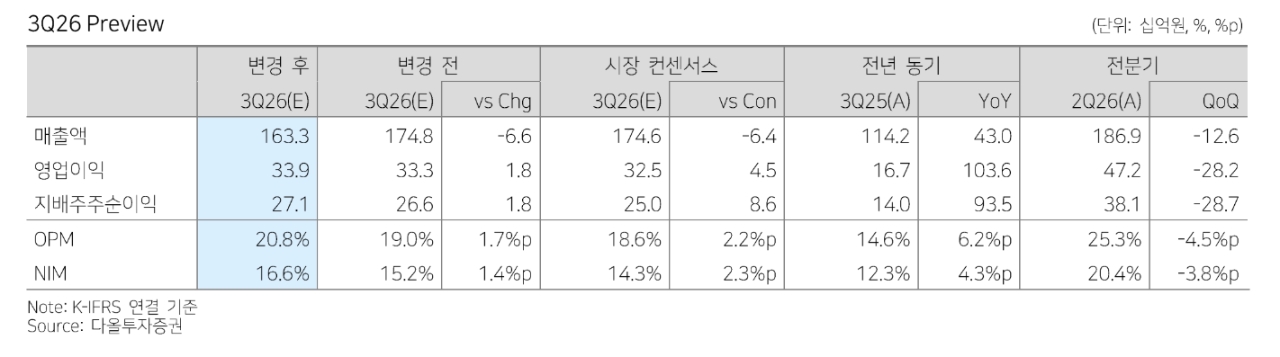
박 연구원은 “3분기 매출액은 원화 강세 영향으로 시장 컨센서스를 밑돌겠다”면서도 “영업이익률(OPM)은 광고비 효율화와 외화 비용을 통한 환율의 자연 헤지로 회사 측 가이던스를 웃돌 것”이라고 짚었다.
또한 "러시아 매출은 골드애플 발주 회복에 힘입어 151억원으로 전년 동기 대비 30.0% 증가할 것"이라며 "아세안은 베트남 시장에서 세컨드 히어로 제품 안착으로 55.0% 늘어난 223억원을 기록할 전망"이라도 덧붙였다.
4분기는 글로벌 쇼핑 성수기 진입에 따른 실적 반등을 기대했다. 4분기 매출액을 1988억원, 영업이익을 389억원으로 전망했다. 미국 틱톡샵의 10월 1~10일 일평균 거래액(GMV)이 3분기 대비 61% 증가한 2만3600달러를 기록했고, 프라임 빅딜 데이 당시 아마존 뷰티 톱100 내 스페인과 독일에서 각각 4개 상품이 진입하는 등 가파른 판매 호조세가 확인되고 있다는 평가를 내렸다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.