;)
;)
;)




 이미지 확대보기
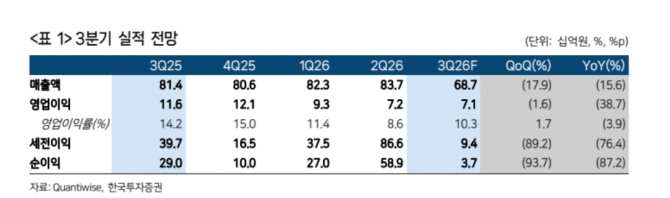
김건우 한국투자증권 연구원은 "올해 하반기 중동 수주가 회복되면서 내년 상반기부터 단납기 물량에 기반해 마진이 상승할 것이라는 기존 전망을 수정했다"면서 "종전이 늦어지며 중동 전납기 물량의 매출 인식은 내년 하반기부터일 것으로 전망하며 이에 따라 영업이익률을 하향 조정한다"고 설명했다.
또 "투자심리가 회복되며 올해 12개월 선행 PER 평균이 적정 밸류에이션일 것"이라며 "다만 반등을 위해선 중동 종전이 필요하다"고 덧붙였다.
 이미지 확대보기
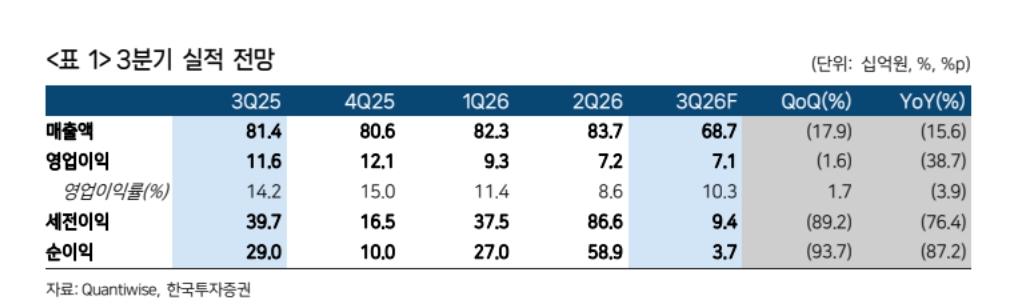
태광의 3분기 별도 매출액은 598억원으로 전년 동기 대비 18.9% 감소할 전망이다. 올해 1분기와 2분기 별도 수주는 각각 543억원, 627억원으로 2025년 분기 평균 수주 699억원에 비해 부진했다.
김 연구원은 "피팅 업종의 수주 후 매출까지 리드타임은 5개월 안팎으로 상반기의 부진한 수주가 3분기부터 매출에 본격적으로 반영되기 시작한다"라면서 "올해 상반기 대비 3분기 환율이 크게 하락한 점도 매출 감소 요인"이라고 짚었다.
이어 "다만 3분기 별도 수주액은 896억원으로 중동 수주 공백을 미국 수주가 채우면서 상반기 부진을 만회할 것"이라며 "동종 업계 경쟁 기업과의 멀티플 격차가 지난 2007년 이후 최대로 벌어진 가운데 밸류에이션(가치 평가) 매력이 유효하다"고 부연했다.
지난 22일 기준 성광벤드와 태광의 12개월 선행 주가수익비율(PER)은 각각 13.5배, 7.8배로 나타났다. 두 기업간 멀티플 격차가 2007년 이후 최대로 벌어졌다.
김 연구원은 "업황 침체로 12개월 선행 PER 왜곡이 심화됐던 2015~2021년을 제외하고 두 기업 간 격차가 가장 크게 벌어졌던 시기는 2007년"이라며 "지금은 중동에서의 수주 공백이 태광 주가에 부정적으로 작용하고 있지만 종전 시 단납기 물량이 태광에 집중되며 밸류에이션 격차는 줄어들 것"이라고 예측했다.
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.