;)
;)
;)




 이미지 확대보기
하늘 NH투자증권 연구원은 "글로벌 전기차 가격 경쟁이 이어지는 가운데 인센티브 축소와 원가 절감 성과가 가시화되기까지 수익성 개선을 낙관하기 어렵다"면서 "2027년 주당순이익(EPS) 전망치를 약 18% 낮추고, 목표 주가수익비율(P/E)도 기존 8.4배에서 8.1배로 조정했다"고 설명했다.
또한 "신사업 모멘텀 공백이 길어지면서 밸류에이션 프리미엄이 축소된 점도 반영했다"고 덧붙였다.
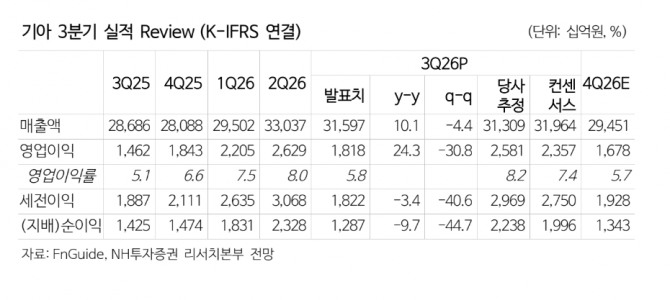
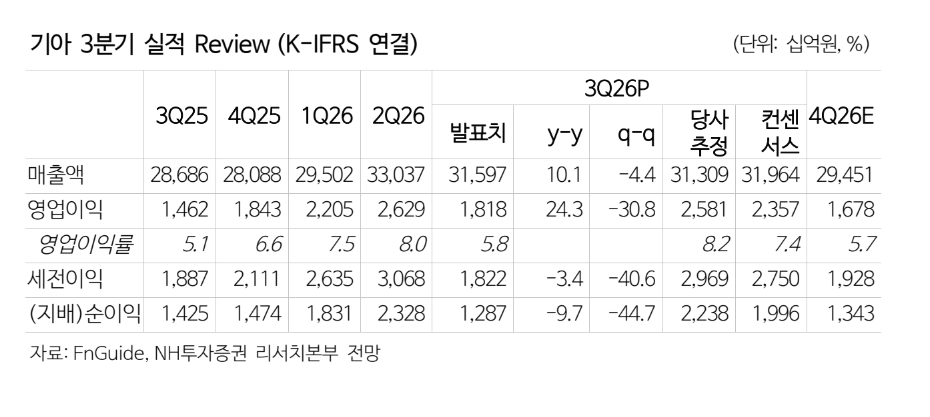
기아의 올해 3분기 매출액은 31조 6000억원으로 전년 동기 대비 10.1% 증가했다. 영업이익은 1조 8183억원으로 24.3% 늘었지만 시장 컨센서스를 밑돌았다. 도매 판매 증가와 미국 관세 부담 완화에도 수익성 개선은 제한적이었다.
 이미지 확대보기
하 연구원은 "원자재 가격 상승에 따른 비용 부담이 3680억원, 중동 분쟁 장기화 영향이 2090억원 발생했다"면서 "전기차 판매 확대 과정에서 인센티브 증가와 가격 인하에 따른 부담도 7270억원에 달했다. 4분기에도 원가와 중동 관련 불확실성이 이어질 것"이라고 내다봤다.
아울러 "기아는 단기적인 수익성 부담에도 전기차 판매 확대 전략을 유지하고 있다. 향후 2~3년 내 원가 경쟁력을 확보해 전기차 수익성을 정상화한다는 목표인 가운데 핵심 부품 원가를 3년간 매년 약 10% 절감하고, 판매량 확대에 따른 규모의 경제를 통해 수익성을 개선할 계획"이라면서 "지역별로는 미국에서 하이브리드차(HEV), 유럽에서는 배터리전기차(BEV) 중심의 판매 확대 기조를 이어가고 있다"고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.