;)
;)
;)




 이미지 확대보기
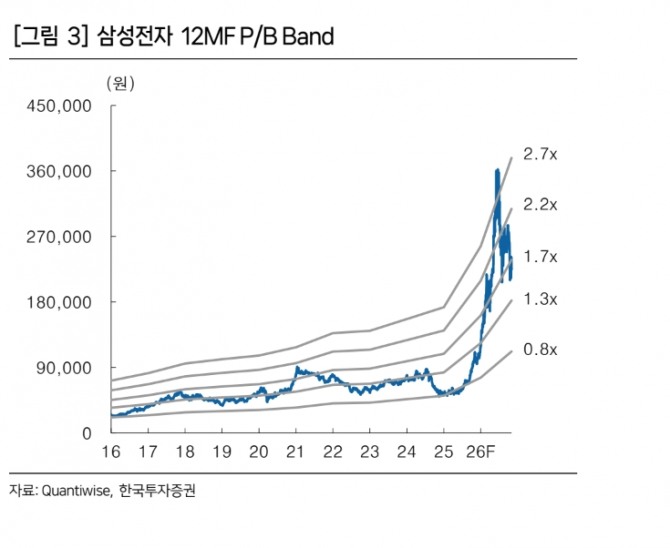
한국투자증권 고영민 연구원은 "삼성전자의 올해 4분기 삼성전자 매출과 영업이익을 각각 216조4000억원, 123조3000억원으로 전망한다"면서 "이는 전 분기보다 각각 11%, 15% 증가한 수준"이라고 내다봤다.
또한 "장기공급계약 비중이 70% 수준까지 높아진 가운데 4분기 D램과 낸드플래시 평균판매가격(ASP)이 전 분기보다 각각 7%, 6% 오르면서 실적 개선을 이끌 것"이라며 "이 같은 가격 상승에 힘입어 내년에도 매출 1천조원, 영업이익 600조원을 넘어서는 실적이 예상되지만, 올해처럼 가파른 가격 상승세가 계속되기는 어렵다"고 덧붙였다.
 이미지 확대보기
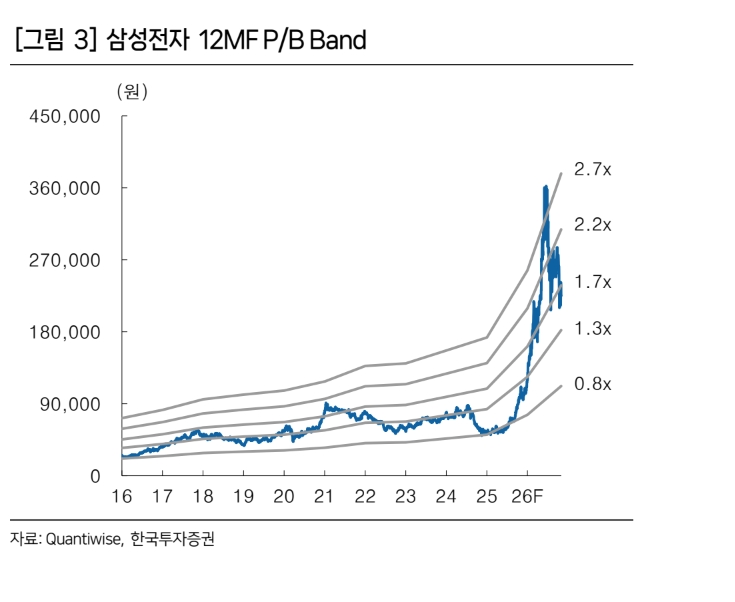
현재 계약 가격은 현물가격보다 낮지만, 가격 수준 자체가 이미 상당히 높은 구간이라고 봤다. 고 연구원은 "추가적인 ASP 상승 폭은 제한될 수 있다"면서 "내년부터는 메모리 가격 상승보다는 고대역폭메모리(HBM)와 파운드리 사업의 성과가 주가의 추가 상승을 결정할 것"이라고 판단했다.
아울러 "특히 HBM4가 본격적으로 출하되면서 상반기까지 ASP 상승에 힘을 보태고, 미국 테일러 공장을 중심으로 파운드리 신규 고객 확보가 이어질 경우 실적 개선 동력이 이어질 수 있다"면서 "연말까지가 현재 수준의 가격 매력을 누릴 수 있는 마지막 구간일 가능성이 있는 가운데 다시 적극적인 비중 확대 전략이 유효한 시점"이라고 분석했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.